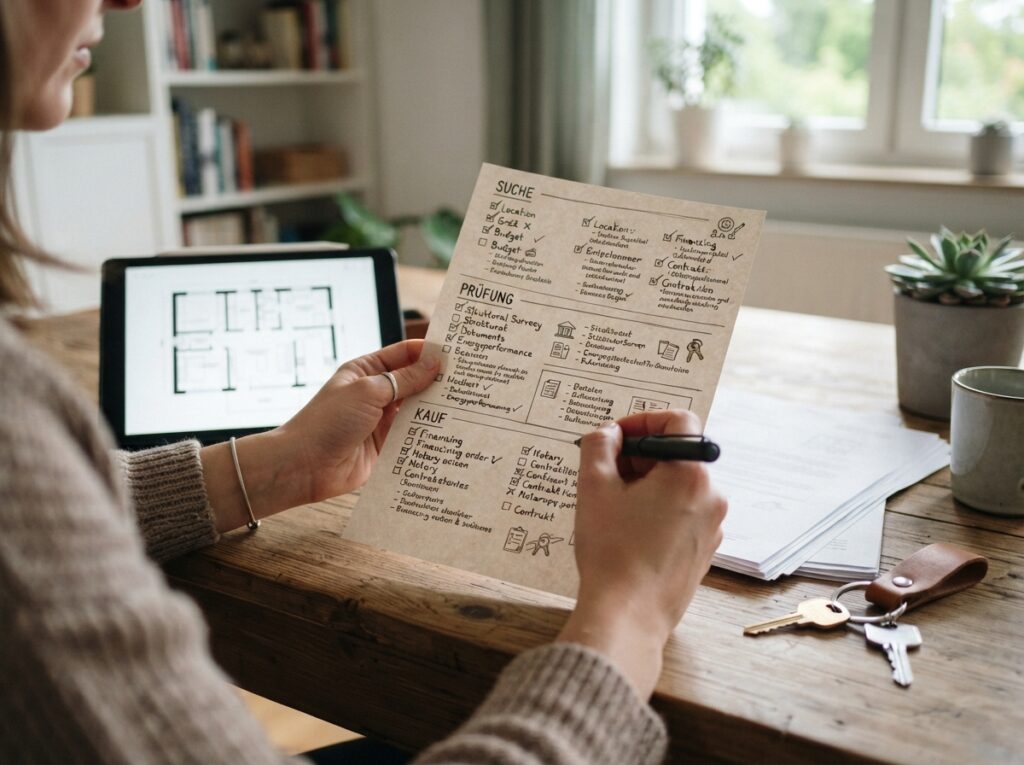
Der Erwerb einer Immobilie ist eine der bedeutendsten finanziellen Entscheidungen, die Sie treffen können. Eine sorgfältige Planung und Prüfung ist unerlässlich, um Fehlkäufe zu vermeiden und sicherzustellen, dass Ihre Investition Ihren Bedürfnissen und finanziellen Möglichkeiten entspricht. Diese umfassende Checkliste führt Sie durch alle entscheidenden Phasen: von der ersten Suche über die detaillierte Prüfung bis hin zum erfolgreichen Kaufabschluss.
Die immobilienbezogene Informations-Aggregierung: Von der Bedarfsanalyse zur Objektauswahl
Bevor Sie aktiv nach Ihrer Traumimmobilie suchen, ist eine klare Definition Ihrer Bedürfnisse und Ziele unerlässlich. Dies vermeidet zeitraubende Besichtigungstermine für unpassende Objekte und fokussiert Ihre Suche auf die relevantesten Angebote. Denken Sie über Ihre aktuelle Lebenssituation, zukünftige Pläne und Ihre finanziellen Rahmenbedingungen nach.
1. Bedarfsanalyse und Priorisierung
- Wohnzwecke: Suchen Sie eine Immobilie zur Eigennutzung (Familienhaus, Alterswohnsitz) oder zur Kapitalanlage (Vermietung, Wertsteigerung)?
- Immobilientyp: Bevorzugen Sie ein Einfamilienhaus, eine Doppelhaushälfte, eine Eigentumswohnung, ein Reihenhaus oder vielleicht ein Mehrfamilienhaus?
- Lagekriterien: Welche Bedeutung haben Anbindung an öffentliche Verkehrsmittel, Nähe zu Arbeitsplätzen, Schulen, Kindergärten, Einkaufsmöglichkeiten, Ärzten, Grünflächen und Freizeitmöglichkeiten? Berücksichtigen Sie auch die allgemeine Nachbarschaftsqualität und die soziale Infrastruktur.
- Größe und Raumaufteilung: Wie viele Zimmer benötigen Sie? Welche Wohnfläche ist optimal? Gibt es spezielle Anforderungen an die Raumaufteilung (z.B. barrierefrei, offener Wohnbereich, Arbeitszimmer)?
- Zustand der Immobilie: Suchen Sie eine bezugsfertige Immobilie, eine sanierungsbedürftige oder einen Neubau?
- Außenbereich: Ist ein Garten, Balkon oder eine Terrasse wichtig?
- Parkmöglichkeiten: Benötigen Sie eine Garage, einen Stellplatz oder ist das Parken im Umfeld ausreichend?
2. Finanzierungsrahmen definieren
Klären Sie Ihre finanzielle Situation frühzeitig. Eine realistische Einschätzung Ihres Budgets ist die Grundlage für jede Immobiliensuche. Holen Sie sich Angebote von verschiedenen Banken ein und lassen Sie sich über die Konditionen von Hypotheken, Bausparverträgen und staatlichen Förderungen beraten.
- Eigenkapital: Wie viel Eigenkapital können Sie einsetzen? Dies beeinflusst maßgeblich die Höhe des benötigten Kredits und die Kreditkonditionen.
- Kreditwürdigkeit: Informieren Sie sich über Ihre Bonität und eventuelle SCHUFA-Einträge.
- Laufende Kosten: Kalkulieren Sie nicht nur den Kaufpreis, sondern auch Nebenkosten (Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklerprovision), sowie laufende Kosten nach dem Kauf (Grundsteuer, Versicherungen, Instandhaltungsrücklagen, Energieverbrauch).
- Monatliche Belastung: Wie hoch darf die monatliche Rate für Zins und Tilgung maximal sein, ohne Ihre Lebensqualität einzuschränken?
3. Marktanalyse und Immobiliensuche
Nutzen Sie verschiedene Kanäle, um passende Immobilienangebote zu finden. Eine breite Recherche hilft Ihnen, den Markt besser zu verstehen und realistische Preisvorstellungen zu entwickeln.
- Online-Portale: Spezialisierte Immobilienportale sind ein guter Startpunkt.
- Makler: Lokale Makler haben oft Zugang zu Objekten, die noch nicht öffentlich ausgeschrieben sind.
- Zeitungen und lokale Anzeigen: Insbesondere für ältere Immobilien oder private Verkäufe.
- Netzwerk: Informieren Sie Freunde, Familie und Kollegen über Ihre Suche.
- Bausparkassen und Banken: Diese bieten oft eigene Immobilienangebote an.
Die Objektprüfung: Fundierte Entscheidungsfindung vor dem Kauf
Nachdem Sie potenzielle Objekte gefunden haben, beginnt die entscheidende Phase der detaillierten Prüfung. Hier geht es darum, den tatsächlichen Wert und Zustand der Immobilie zu ermitteln und versteckte Mängel aufzudecken. Eine gründliche Prüfung schützt Sie vor unangenehmen Überraschungen und unerwarteten Kosten nach dem Kauf.
1. Erste Besichtigung: Ein erster Eindruck
Nehmen Sie sich ausreichend Zeit für die erste Besichtigung. Achten Sie auf Details und machen Sie sich Notizen.
- Gesamteindruck: Wirkt die Immobilie gepflegt? Wie ist die allgemeine Atmosphäre?
- Grundriss und Helligkeit: Entspricht die Raumaufteilung Ihren Vorstellungen? Ist die Immobilie hell und freundlich?
- Bauliche Substanz: Achten Sie auf sichtbare Risse in Wänden, feuchte Stellen, Schimmelbildung, Zustand der Fenster und Türen.
- Heizung und Sanitär: Funktioniert die Heizung? Wie alt sind die Anlagen? Wie ist der Zustand der Sanitärinstallationen?
- Elektroinstallation: Wirkt die Verkabelung modern? Gibt es ausreichend Steckdosen?
- Dach und Fassade: Achten Sie auf sichtbare Schäden von außen.
- Außenbereich: Zustand des Gartens, eventuelle Hangrutschungen, Drainage.
- Umgebung: Lärmbelästigung durch Verkehr, Gewerbe oder Nachbarn? Geruchsbelästigung?
2. Detaillierte Prüfung und Dokumentation
Bei ernsthaftem Interesse an einer Immobilie sollten Sie weitere Schritte zur detaillierten Prüfung einleiten. Dies kann den Einbezug von Fachleuten erfordern.
- Energieausweis: Prüfen Sie den Energieausweis auf die dort ausgewiesenen Kennwerte.
- Baupläne und Genehmigungen: Fordern Sie vorhandene Baupläne und Nachweise über behördliche Genehmigungen an.
- Grundbuchauszug: Überprüfen Sie das Grundbuch auf Belastungen wie Hypotheken, Grundschulden, Wegerechte oder Dienstbarkeiten.
- Teilungserklärung (bei Eigentumswohnungen): Informieren Sie sich über die Regeln der Eigentümergemeinschaft und die Verteilung der gemeinschaftlichen Kosten.
- Mietverträge (bei Kapitalanlagen): Prüfen Sie bestehende Mietverträge und Mietzahlungen.
- Protokolle der Eigentümerversammlungen (bei Eigentumswohnungen): Hieraus können zukünftige größere Ausgaben ersichtlich werden.
- Energieeffizienz: Informieren Sie sich über das Alter und den Zustand der Heizungsanlage und der Dämmung.
- Feuchtigkeit und Schimmel: Lassen Sie bei Verdacht auf Feuchtigkeitsprobleme einen Sachverständigen hinzuziehen.
- Schädlingsbefall: Achten Sie auf Anzeichen von Holzschädlingen wie Termiten oder Holzwürmern.
3. Einbeziehung von Sachverständigen
Für eine objektive Bewertung des baulichen Zustands ist die Hinzuziehung eines unabhängigen Sachverständigen (Gutachters) dringend zu empfehlen. Dieser kann versteckte Mängel aufdecken, die Ihnen möglicherweise entgehen. Die Kosten für ein solches Gutachten sind gut investiertes Geld und können Sie vor erheblichen Nachfolgekosten bewahren.
- Baumängel: Identifizierung von strukturellen Problemen, Schäden am Mauerwerk oder Fundament.
- Schadstoffprüfung: Untersuchung auf Asbest, PCB oder andere gesundheitsschädliche Materialien, besonders in älteren Gebäuden.
- Energieeffizienzbewertung: Detaillierte Analyse des energetischen Zustands und möglicher Einsparpotenziale.
- Wertermittlung: Einschätzung des realistischen Marktwertes der Immobilie.
| Prüfkategorie | Wichtige Aspekte | Dokumente/Nachweise | Mögliche Risiken bei Vernachlässigung |
|---|---|---|---|
| Lage & Infrastruktur | Verkehrsanbindung, Einkaufsmöglichkeiten, Schulen, Arbeitsplatznähe, Lärmpegel, Nachbarschaft | Stadtplan, Verkehrsanbindungsauskunft, Nachbarschaftsrecherche | Lange Pendelzeiten, eingeschränkte Lebensqualität, Wertverlust |
| Baulicher Zustand | Fundament, Mauerwerk, Dach, Fassade, Fenster, Türen, Feuchtigkeit, Schimmel | Baupläne, Energieausweis, Sachverständigengutachten, Protokolle von Eigentümerversammlungen | Hohe Sanierungskosten, gesundheitliche Beeinträchtigungen, Wertminderung |
| Technische Ausstattung | Heizung, Lüftung, Sanitär, Elektroinstallation, Leitungen | Wartungsnachweise, Rechnungen für Neuinstallationen, Sachverständigengutachten | Hohe Reparatur- und Austauschkosten, Energieineffizienz, Sicherheitsrisiken |
| Rechtliche & Finanzielle Aspekte | Grundbuch, Baulasten, Wegerechte, Nachbargrundstücke, Grundsteuer, Nebenkosten, Fördermittel | Grundbuchauszug, Baulastenverzeichnis, Teilungserklärung, Kaufverträge, Finanzierungsangebote | Unvorhergesehene Kosten, rechtliche Auseinandersetzungen, Zahlungsunfähigkeit |
| Potenzial & Zukunftssicherheit | Entwicklung des Stadtteils, Marktentwicklung, Modernisierungsbedarf, Umbaupotenzial, Energieeffizienz-Standards | Lokale Entwicklungspläne, Immobilienmarktanalysen, Energiekonzepte | Geringe Wertsteigerung, Schwierigkeiten bei Wiederverkauf, hohe laufende Kosten |
Der Kaufabschluss: Rechtssicherheit und Formalitäten
Nachdem Sie sich für eine Immobilie entschieden und alle Prüfungen erfolgreich abgeschlossen haben, folgt der Kaufabschluss. Dieser Prozess ist streng geregelt und erfordert die Mitwirkung eines Notars, um Rechtssicherheit für alle Beteiligten zu gewährleisten.
1. Kaufvertragsverhandlung und -gestaltung
Besprechen Sie alle Details des Kaufvertrags sorgfältig mit dem Verkäufer und idealerweise auch mit Ihrem Rechtsanwalt oder einem erfahrenen Notar.
- Kaufpreis und Zahlungsmodalitäten: Wann und in welcher Höhe sind Zahlungen fällig?
- Übergabetermin: Festlegung des Datums, an dem die Immobilie in Ihren Besitz übergeht.
- Mängelhaftung: Regelungen bezüglich bekannter und unbekannter Mängel.
- Inventar: Welche Einrichtungsgegenstände sind im Kaufpreis enthalten?
- Gewährleistung: Ausschluss oder Einschränkung der Gewährleistung.
2. Notartermin und Beurkundung
Der Kaufvertrag muss notariell beurkundet werden, um rechtsgültig zu sein. Der Notar erklärt Ihnen den Vertragsinhalt und stellt sicher, dass alle gesetzlichen Vorschriften eingehalten werden.
- Aufklärungspflicht des Notars: Der Notar ist zur Neutralität verpflichtet und klärt Sie über alle rechtlichen Konsequenzen auf.
- Vertragsprüfung: Lesen Sie den Vertragsentwurf vor dem Termin sorgfältig durch.
- Anwesenheit der Parteien: Käufer und Verkäufer müssen persönlich anwesend sein oder sich durch eine bevollmächtigte Person vertreten lassen.
3. Abwicklung und Eigentumsübergang
Nach der Beurkundung kümmert sich der Notar um die weiteren Formalitäten.
- Eintragung der Auflassungsvormerkung: Diese schützt Sie als Käufer vor einer zwischenzeitlichen Veräußerung oder Belastung der Immobilie durch den Verkäufer.
- Fälligkeitsmitteilung: Der Notar teilt Ihnen mit, wann der Kaufpreis fällig ist.
- Zahlung des Kaufpreises: Nach Eingang der Fälligkeitsmitteilung und Erfüllung weiterer im Vertrag genannter Voraussetzungen überweisen Sie den Kaufpreis.
- Umschreibung im Grundbuch: Sobald der Kaufpreis vollständig bezahlt ist und die notwendigen Genehmigungen vorliegen, veranlasst der Notar die Eintragung als neuen Eigentümer im Grundbuch.
- Übergabe der Immobilie: Mit der Eigentumsübertragung erhalten Sie die Schlüssel und können die Immobilie übernehmen. Erstellen Sie ein Übergabeprotokoll, in dem der Zustand der Immobilie und die Zählerstände festgehalten werden.
FAQ – Häufig gestellte Fragen zu Immobilie kaufen: Checkliste für Suche, Prüfung und Kauf
Was sind die wichtigsten Nebenkosten beim Immobilienkauf?
Die wichtigsten Nebenkosten, die Sie zusätzlich zum Kaufpreis einkalkulieren müssen, sind die Grunderwerbsteuer (deren Höhe je nach Bundesland variiert), Notar- und Grundbuchkosten (ca. 1,5-2% des Kaufpreises), sowie gegebenenfalls Maklerprovisionen (oft 3-7% des Kaufpreises).
Wie wichtig ist ein Energieausweis?
Der Energieausweis ist gesetzlich vorgeschrieben und gibt Auskunft über die Energieeffizienz einer Immobilie. Er hilft Ihnen, die laufenden Energiekosten besser einzuschätzen und potenzielle Sanierungsmaßnahmen zu identifizieren. Ein schlechter Energieausweis kann auf hohe zukünftige Heizkosten und einen schlechten energetischen Zustand hindeuten.
Wann sollte ich einen Sachverständigen hinzuziehen?
Es ist ratsam, einen Sachverständigen (Gutachter) hinzuzuziehen, sobald Sie ernsthaftes Interesse an einer Immobilie haben, insbesondere bei älteren Gebäuden oder wenn Sie selbst wenig Erfahrung mit Bautechnik haben. Ein Gutachter kann versteckte Mängel erkennen, deren Reparatur sonst teuer werden könnte, und eine unabhängige Wertermittlung vornehmen.
Was bedeutet Auflassungsvormerkung?
Die Auflassungsvormerkung ist eine Eintragung im Grundbuch, die Sie als Käufer absichert. Sie stellt sicher, dass der Verkäufer die Immobilie nicht mehr verkaufen oder belasten kann, nachdem der Kaufvertrag beurkundet wurde und bevor Sie als neuer Eigentümer im Grundbuch eingetragen sind. Dies schützt Sie vor betrügerischen Handlungen.
Wie hoch sollte mein Eigenkapital sein?
Generell gilt: Je mehr Eigenkapital Sie einbringen, desto besser sind Ihre Kreditkonditionen. Banken verlangen häufig mindestens 10-20% des Kaufpreises plus die Nebenkosten als Eigenkapital. Mit einer höheren Eigenkapitalquote können Sie niedrigere Zinssätze verhandeln und Ihre monatliche Belastung reduzieren.
Was ist der Unterschied zwischen einem Kaufvertrag und einer Finanzierungszusage?
Der Kaufvertrag ist die rechtlich bindende Vereinbarung zwischen Käufer und Verkäufer über den Erwerb der Immobilie. Eine Finanzierungszusage ist die Erklärung Ihrer Bank, Ihnen den benötigten Kredit zu einem bestimmten Zinssatz und über eine bestimmte Laufzeit zu gewähren. Ohne eine gesicherte Finanzierung sollten Sie keinen Kaufvertrag unterzeichnen.
Kann ich als Laie eine Immobilie prüfen?
Eine erste Einschätzung können Sie als Laie durchaus vornehmen. Achten Sie auf offensichtliche Mängel und die allgemeine Beschaffenheit. Für eine fundierte Beurteilung des baulichen und technischen Zustands sowie zur Wertermittlung ist jedoch die Expertise eines unabhängigen Sachverständigen unerlässlich. Unterschätzen Sie nicht die Komplexität baulicher Sachverhalte.