
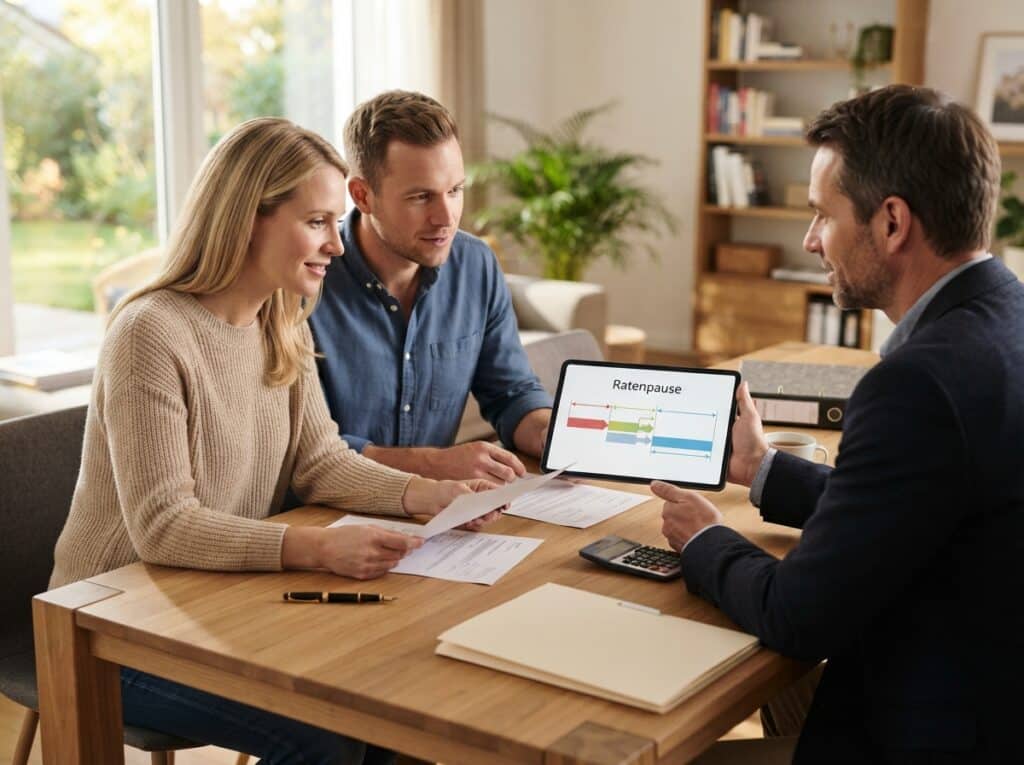
Stellen Sie sich vor, Ihre finanzielle Situation verändert sich unerwartet und Sie können Ihre Baufinanzierungsraten vorübergehend nicht bedienen. Eine Ratenpause, auch als tilgungsfreies Zwischenspiel oder Aussetzung der Ratenzahlung bekannt, kann in solchen Fällen eine rettende Hand sein. Sie ermöglicht es Ihnen, finanzielle Engpässe zu überbrücken, ohne Ihre Immobilienträume platzen zu lassen. Doch was genau passiert in dieser Zeit mit den Zinsen und der Laufzeit Ihres Darlehens?
Die Funktionsweise einer Ratenpause bei der Baufinanzierung
Eine Ratenpause ist ein vertraglich vereinbarter Zeitraum, in dem Sie die monatlichen Kreditraten für Ihre Baufinanzierung aussetzen können. Dies ist keine automatische Option, sondern muss mit Ihrer Bank oder Ihrem Darlehensgeber aktiv verhandelt und im Darlehensvertrag oder durch eine nachträgliche Vereinbarung festgehalten werden. Der Hauptzweck besteht darin, Ihnen kurzfristig finanzielle Entlastung zu verschaffen, beispielsweise bei:
- Arbeitsplatzverlust oder Kurzarbeit
- Unerwarteten Reparaturen am Eigenheim
- Der Geburt eines Kindes und der damit verbundenen Elternzeit
- Unerwarteten Ausgaben, die Ihre Liquidität stark beanspruchen
- Investitionen in Ihre berufliche Weiterbildung, die vorübergehend Einkommenseinbußen bedeuten
Es ist wichtig zu verstehen, dass eine Ratenpause nicht bedeutet, dass die Schulden verschwinden. Vielmehr werden die vereinbarten Rückzahlungen für einen definierten Zeitraum gestundet. Die genauen Konditionen, wie lange die Pause dauern darf und unter welchen Voraussetzungen sie gewährt wird, variieren stark je nach Bank und individuellem Darlehensvertrag.
Auswirkungen auf Zinsen und Gesamtkosten
Der entscheidende Punkt bei der Ratenpause ist, dass die Zinsen weiterhin auf den offenen Darlehensbetrag anfallen. Während Sie die Tilgung aussetzen, laufen die Zinszahlungen weiter. Das bedeutet konkret:
- Zinseszins-Effekt verstärkt sich: Da Sie während der Ratenpause keine Tilgung leisten, die den Darlehensbetrag reduziert, wird der Zinseszins-Effekt auf den verbleibenden Schuldenberg stärker. Die Zinsen werden auf den ursprünglichen, oder nur geringfügig durch Zinszahlungen reduzierten, Betrag berechnet.
- Erhöhung der Gesamtkosten: Da die Zinszahlungen über einen längeren Zeitraum weiterlaufen und die Tilgung ausgesetzt ist, erhöht sich die Gesamtsumme der Zinsen, die Sie während der gesamten Laufzeit des Darlehens zahlen müssen. Dies kann die ursprünglichen Gesamtkosten Ihrer Baufinanzierung spürbar anheben.
- Keine Reduzierung des Darlehensbetrags: Während der Ratenpause sinkt Ihr Schuldenstand nicht durch Tilgungszahlungen. Lediglich die aufgelaufenen Zinsen werden eventuell monatlich abgebucht.
Viele Banken bieten an, die während der Ratenpause anfallenden Zinsen entweder:
- Monatlich abzubuchen: Die Zinsen werden wie gewohnt weiterberechnet und monatlich von Ihrem Konto abgebucht. Ihr Darlehensbetrag sinkt somit nur minimal oder gar nicht, je nach Vereinbarung.
- An die Restschuld anzuhängen: In manchen Fällen ist es möglich, die während der Pause angefallenen Zinsen am Ende der ursprünglichen Laufzeit als Nachschuld anzuhängen. Dies bedeutet, dass Sie nach Ablauf der vereinbarten Laufzeit eine höhere Restschuld haben, die dann entweder in einer Summe fällig wird oder separat abgelöst werden muss.
Die Option, die Zinsen anzuhängen, ist häufig mit einer Verlängerung der Laufzeit verbunden, da die zusätzliche Schuld über einen längeren Zeitraum zurückgezahlt werden muss.
Auswirkungen auf die Laufzeit des Darlehens
Die Ratenpause hat direkte Auswirkungen auf die Laufzeit Ihres Darlehens. Da Sie über einen bestimmten Zeitraum keine Tilgungsleistungen erbringen, wird der ursprüngliche Plan, Ihr Darlehen innerhalb einer festgelegten Frist vollständig zurückzuzahlen, gestört. Dies führt in der Regel zu einer Verlängerung der Laufzeit:
- Tilgungsfreie Zeit: Die Ratenpause ist per Definition eine tilgungsfreie Zeit. Während dieser Zeit wird der Darlehensbetrag nicht reduziert.
- Verlängerte Rückzahlungsdauer: Um den gesamten Darlehensbetrag, zuzüglich der während der Pause angefallenen Zinsen, zurückzuzahlen, muss die Laufzeit des Darlehens verlängert werden. Die Dauer der Verlängerung hängt von der Länge der Ratenpause und der Höhe der Zinsen ab.
- Beispielrechnung: Angenommen, Sie haben eine Ratenpause von 12 Monaten und die Zinsen belaufen sich auf 5.000 Euro. Diese 5.000 Euro müssen nach der Pause zusätzlich getilgt werden. Wenn Ihre ursprüngliche Rate 1.000 Euro beträgt, davon aber nur 300 Euro Tilgung waren, würde es theoretisch über 16 zusätzliche Raten dauern, nur diese 5.000 Euro nachzuzahlen, was die Laufzeit erheblich verlängert.
Es ist essenziell, bei der Vereinbarung einer Ratenpause genau zu verstehen, wie sich die Laufzeit verlängert und welche zusätzlichen Kosten dadurch entstehen. Manche Darlehensverträge sehen eine Obergrenze für die Verlängerung vor, während andere flexibler sind. Eine frühzeitige Rücksprache mit Ihrer Bank ist hier unerlässlich, um böse Überraschungen zu vermeiden.
Vergleich: Ratenpause vs. Sondertilgung vs. Anpassung der Ratenhöhe
Es gibt verschiedene Möglichkeiten, auf veränderte finanzielle Gegebenheiten zu reagieren. Eine Ratenpause ist nur eine davon. Hier ein Vergleich mit anderen gängigen Optionen:
| Merkmal | Ratenpause | Sondertilgung | Anpassung der Ratenhöhe |
|---|---|---|---|
| Ziel | Kurzfristige finanzielle Entlastung, Überbrückung von Engpässen. | Schnellere Entschuldung, Reduzierung der Zinskosten. | Anpassung an aktuelle Einkommenssituation, Entlastung oder schnellere Tilgung. |
| Zinszahlung während der Phase | Zinsen laufen weiter und erhöhen die Gesamtkosten. | Keine Zinszahlung auf den getilgten Betrag, wodurch Zinskosten gespart werden. | Zinsen laufen auf den reduzierten Restbetrag. Bei Senkung der Rate steigen die Gesamtkosten und die Laufzeit. Bei Erhöhung der Rate sinken beide. |
| Auswirkung auf Darlehensbetrag | Bleibt unverändert oder sinkt nur minimal durch Zinszahlungen. | Reduziert den Darlehensbetrag direkt. | Reduziert den Darlehensbetrag bei höheren Raten; bei niedrigeren Raten bleibt er höher. |
| Auswirkung auf Laufzeit | Führt in der Regel zu einer Verlängerung. | Führt zu einer Verkürzung. | Verkürzt bei höheren Raten; verlängert bei niedrigeren Raten. |
| Kosten | Erhöht die Gesamtkosten durch weiterlaufende Zinsen. | Senkt die Gesamtkosten durch Zinsersparnis. | Kann Gesamtkosten erhöhen (niedrigere Rate) oder senken (höhere Rate). |
| Verfügbarkeit/Bedingungen | Muss individuell verhandelt werden, oft nur bei besonderen Umständen. | Häufig vertraglich geregelt, meist jährliche Obergrenzen. | Kann oft flexibler angepasst werden, erfordert aber möglicherweise eine Neuberechnung. |
Während eine Sondertilgung aktiv zur Reduzierung Ihrer Schulden und damit Ihrer Zinskosten beiträgt und die Laufzeit verkürzt, ist die Ratenpause eine passive Maßnahme, die zwar kurzfristig Liquidität schafft, aber langfristig tendenziell zu höheren Gesamtkosten und einer verlängerten Laufzeit führt. Die Anpassung der Ratenhöhe kann beide Effekte nach sich ziehen, je nachdem, ob die Rate erhöht oder gesenkt wird.
Ratenpause beantragen: Der richtige Weg
Wenn Sie eine Ratenpause für Ihre Baufinanzierung in Erwägung ziehen, ist ein proaktives Vorgehen entscheidend. Hier sind die Schritte, die Sie unternehmen sollten:
- Kontaktieren Sie Ihre Bank umgehend: Warten Sie nicht, bis Sie die Raten nicht mehr zahlen können. Nehmen Sie frühzeitig Kontakt mit Ihrem Darlehensgeber auf und schildern Sie Ihre Situation offen.
- Prüfen Sie Ihren Darlehensvertrag: Sehen Sie nach, ob Ihr Vertrag Regelungen zu einer Ratenpause oder Stundung enthält. Manchmal sind solche Optionen bereits vorgesehen.
- Bereiten Sie Ihre Argumentation vor: Legen Sie dar, warum Sie die Ratenpause benötigen und wie Ihre finanzielle Situation voraussichtlich in Zukunft aussehen wird. Zeigen Sie auf, wie Sie die Raten nach der Pause wieder bedienen können.
- Fordern Sie ein schriftliches Angebot an: Lassen Sie sich alle Konditionen der Ratenpause, insbesondere die Auswirkungen auf Zinsen und Laufzeit, schriftlich bestätigen.
- Vergleichen Sie die Konditionen: Wenn Ihre Bank Ihnen entgegenkommt, aber die Konditionen ungünstig erscheinen, können Sie auch prüfen, ob ein Wechsel des Darlehensgebers (Umschuldung) unter Umständen eine bessere Option wäre, wenngleich dies mit Aufwand verbunden ist.
- Seien Sie realistisch: Eine Ratenpause ist keine Lösung für finanzielle Probleme, sondern ein Hilfsmittel zur Überbrückung. Stellen Sie sicher, dass Sie die Rückkehr zur normalen Ratenzahlung nach der Pause verkraften können.
Denken Sie daran, dass die Bank ein Interesse daran hat, dass Sie Ihr Darlehen bedienen können. Daher sind viele Institute gesprächsbereit, insbesondere wenn Ihre finanzielle Situation nur vorübergehend angespannt ist und Sie eine plausible Strategie für die Rückzahlung nach der Pause vorweisen können.
Wichtige Überlegungen vor der Entscheidung
Bevor Sie sich für eine Ratenpause entscheiden, sollten Sie die folgenden Punkte sorgfältig abwägen:
- Langfristige finanzielle Planung: Können Sie sich die gestiegenen Gesamtkosten und die verlängerte Laufzeit leisten?
- Künftige Kreditwürdigkeit: Eine Ratenpause kann in der Schufa vermerkt werden und Ihre zukünftige Kreditwürdigkeit potenziell beeinflussen.
- Alternativen prüfen: Gibt es andere Möglichkeiten, Ihre finanzielle Situation zu verbessern oder Ausgaben zu reduzieren?
- Zinsbindungsfrist: Achten Sie darauf, dass die Ratenpause nicht mit dem Ende Ihrer Zinsbindungsfrist zusammenfällt, da Sie dann möglicherweise zu deutlich höheren Zinsen neu verhandeln müssen.
- Inflationsrisiko: Bei einer sehr langen Laufzeitverlängerung spielen auch Inflationsentwicklungen eine Rolle.
Eine Ratenpause sollte stets gut durchdacht sein und nur als letztes Mittel oder bei klar absehbarem, kurzfristigem Finanzierungsbedarf in Anspruch genommen werden.
FAQ – Häufig gestellte Fragen zu Ratenpause bei der Baufinanzierung: Was passiert mit Zinsen und Laufzeit?
Kann ich eine Ratenpause jederzeit beantragen?
Nein, eine Ratenpause ist keine automatische Option und muss mit Ihrer Bank individuell verhandelt und vereinbart werden. Sie ist in der Regel an bestimmte Voraussetzungen geknüpft und erfordert oft eine schriftliche Vereinbarung.
Fallen während der Ratenpause weiterhin Zinsen an?
Ja, in den allermeisten Fällen laufen die Zinsen während einer Ratenpause weiter und werden auf den offenen Darlehensbetrag berechnet. Dies führt zu einer Erhöhung der Gesamtkosten und kann die Laufzeit verlängern.
Wie wirkt sich eine Ratenpause auf meine Laufzeit aus?
Da während der Ratenpause keine Tilgung geleistet wird, muss der gleiche Betrag über eine längere Zeit zurückgezahlt werden. Dies führt in der Regel zu einer Verlängerung der Darlehenslaufzeit, deren Dauer von der Länge der Pause und der Höhe der Zinsen abhängt.
Kann ich die während der Ratenpause anfallenden Zinsen später zurückzahlen?
Manchmal ist es möglich, die während der Pause angefallenen Zinsen an das Ende der ursprünglichen Laufzeit anzuhängen. Dies erhöht die Restschuld und muss explizit mit der Bank vereinbart werden.
Ist eine Ratenpause immer die beste Lösung bei finanziellen Engpässen?
Nicht unbedingt. Eine Ratenpause kann zu höheren Gesamtkosten und einer längeren Laufzeit führen. Prüfen Sie immer Alternativen wie Sondertilgungen, die Anpassung der Ratenhöhe oder die Umschuldung, bevor Sie sich für eine Ratenpause entscheiden.
Was passiert, wenn ich meine Raten nach der Pause nicht mehr bedienen kann?
Wenn Sie auch nach der Ratenpause Ihre Raten nicht mehr zahlen können, drohen weitere Konsequenzen wie Verzugszinsen, Mahnungen und im schlimmsten Fall die Zwangsvollstreckung. Es ist daher entscheidend, eine realistische Rückzahlungsstrategie zu entwickeln.
Wie lange kann eine Ratenpause maximal dauern?
Die maximale Dauer einer Ratenpause ist nicht gesetzlich festgelegt und hängt stark von den individuellen Vereinbarungen mit Ihrer Bank ab. Oftmals sind Pausen von bis zu 12 oder 24 Monaten möglich, es gibt aber auch kürzere oder längere Vereinbarungen.


