Sie möchten Ihre Baufinanzierung schneller abbezahlen und fragen sich, ob eine Sondertilgung oder eine höhere monatliche Rate die flexiblere Wahl ist. Beide Optionen reduzieren die Restschuld Ihres Kredits, doch die Entscheidung hängt maßgeblich von Ihren individuellen finanziellen Spielräumen und der vertraglichen Gestaltung Ihres Darlehens ab.
Sondertilgung vs. Höhere Rate: Der direkte Vergleich
Bei der Aufnahme eines Immobiliendarlehens ist die Rückzahlung ein zentraler Aspekt. Neben der regelmäßigen Rate bietet die Möglichkeit, zusätzliche Beträge zu leisten, um die Schuldenlast zu verringern und Zinskosten zu sparen. Hierbei stehen zwei Hauptstrategien zur Verfügung: die Sondertilgung und die Erhöhung der regulären Rate. Beide haben das Ziel, die Laufzeit des Kredits zu verkürzen und die Gesamtkosten zu senken, unterscheiden sich aber in ihrer Handhabung und Flexibilität erheblich.
Die Sondertilgung erlaubt es Ihnen, einmalig oder mehrmals im Jahr über die vereinbarten Raten hinaus Geld in die Rückzahlung Ihres Darlehens einzubringen. Dies geschieht oft durch größere Geldeingänge wie Bonuszahlungen, Erbschaften oder den Verkauf von Wertpapieren. Die Höhe und Frequenz von Sondertilgungen sind in der Regel vertraglich festgelegt und können je nach Bank und Darlehensvertrag variieren. Eine höhere monatliche Rate hingegen bedeutet, dass Sie von Beginn an oder zu einem vereinbarten Zeitpunkt eine feste Erhöhung Ihrer regulären Darlehenszahlung leisten. Dies führt zu einer kontinuierlich schnelleren Abzahlung des Kredits, erfordert aber auch eine dauerhaft höhere finanzielle Belastung.
Die Kernunterschiede im Detail
Flexibilität von Sondertilgungen
Die Flexibilität ist der entscheidende Vorteil von Sondertilgungen. Sie sind ideal für Personen, deren Einkommen unregelmäßig ist oder die größere, aber unvorhersehbare Geldbeträge zur Verfügung haben. Ein typisches Szenario ist ein jährlicher Bonus vom Arbeitgeber oder eine unerwartete Erbschaft. Mit einer Sondertilgung können Sie solche Gelder gezielt einsetzen, um Ihre Darlehensschuld zu reduzieren, ohne sich langfristig zu einer höheren monatlichen Belastung zu verpflichten. Dies gibt Ihnen die Freiheit, Ihre finanzielle Situation im Auge zu behalten und nur dann zusätzliche Zahlungen zu leisten, wenn es Ihnen finanziell möglich und opportun erscheint. Es ist wichtig, die Bedingungen Ihres Darlehensvertrags genau zu prüfen, da die Anzahl, Höhe und der Zeitpunkt von Sondertilgungen vertraglich limitiert sein können. Manche Banken erlauben kostenfreie Sondertilgungen bis zu einem bestimmten Prozentsatz der Darlehenssumme pro Jahr, während für darüber hinausgehende Beträge oder häufigere Sondertilgungen möglicherweise eine Vorfälligkeitsentschädigung anfällt.
Strukturelle Vorteile einer höheren Rate
Die Erhöhung der monatlichen Rate bietet eine höhere Planbarkeit und Disziplin bei der Schuldentilgung. Wenn Sie sicher sind, dass Sie über die gesamte Laufzeit des Kredits über ein höheres, stabiles Einkommen verfügen, kann die Erhöhung der Rate eine effektive Strategie sein, um Zinskosten systematisch zu minimieren. Der Vorteil liegt in der konstanten und kontinuierlichen Tilgung, die den Zinseszinseffekt auf Ihre Darlehensschuld bestmöglich ausnutzt. Anders als bei Sondertilgungen, die oft punktuell erfolgen, sorgt die höhere Rate für einen stetigen Rückfluss und eine schnellere Reduzierung des Kapitalbetrags. Dies kann psychologisch vorteilhaft sein, da der Fortschritt bei der Schuldenfreiheit kontinuierlich sichtbar ist. Allerdings bindet eine höhere Rate Ihre Liquidität dauerhaft. Bei unerwarteten finanziellen Engpässen oder Einkommenseinbußen kann es schwierig sein, die höhere Rate kurzfristig zu senken oder auszusetzen, da dies oft nicht ohne Weiteres im Darlehensvertrag vorgesehen ist und einer Umschuldung oder Anpassung gleichkommen könnte, was wiederum Kosten verursachen kann.
Auswirkungen auf Zinskosten und Laufzeit
Beide Strategien zielen darauf ab, die Gesamtkosten eines Kredits zu senken, indem sie die Laufzeit verkürzen und somit die Zinszahlungen reduzieren. Der Effekt ist bei beiden Methoden positiv, jedoch unterschiedlich stark und berechenbar. Durch eine Sondertilgung wird die Darlehensschuld direkt reduziert. Die nachfolgenden Zinsberechnungen basieren dann auf diesem kleineren Betrag, was zu einer unmittelbaren Senkung der zukünftigen Zinslast führt. Wenn Sie beispielsweise eine Sondertilgung von 10.000 Euro leisten, sparen Sie die Zinsen, die Sie auf diese 10.000 Euro über die verbleibende Laufzeit hätten zahlen müssen. Eine höhere monatliche Rate hat einen ähnlichen, aber stetigeren Effekt. Jeder Euro, der zusätzlich zur regulären Rate gezahlt wird, reduziert die Restschuld und damit die Zinsbasis für den nächsten Zinsberechnungszeitraum. Die kontinuierliche Tilgung ist oft effektiver darin, die Laufzeit signifikant zu verkürzen, da sie den Kapitalbetrag konstant und aggressiv abbaut.
Die Wahl der Strategie hat auch direkte Auswirkungen auf die Restlaufzeit Ihres Darlehens. Mit jeder Sondertilgung wird die Restschuld reduziert, was – bei gleichbleibender Ratenhöhe – tendenziell die Laufzeit verkürzt. Bei einer festen Sondertilgungsvereinbarung kann die Bank die Rate neu berechnen und die Laufzeit entsprechend anpassen. Bei einer höheren Rate ist die Verkürzung der Laufzeit ein direkter und kalkulierbarer Effekt, da der Kredit von vornherein schneller getilgt wird. Die exakte Laufzeitverkürzung hängt von der Höhe der zusätzlichen Zahlung und dem Zinssatz des Darlehens ab. Generell gilt: Je höher die Sondertilgung oder die Ratenanhebung, desto stärker die Laufzeitreduktion und desto größer die gesparten Zinskosten.
Vertragliche Rahmenbedingungen und deren Bedeutung
Die vertraglichen Bestimmungen Ihres Darlehens sind das A und O bei der Wahl zwischen Sondertilgung und höherer Rate. Banken gestalten diese Verträge unterschiedlich, um sowohl die eigene Liquidität zu sichern als auch ihren Kunden flexible Rückzahlungsmöglichkeiten zu bieten. Achten Sie auf Klauseln bezüglich der maximalen Höhe und Häufigkeit von Sondertilgungen. Viele Verträge erlauben kostenfreie Sondertilgungen bis zu einem bestimmten Prozentsatz der ursprünglichen Darlehenssumme pro Jahr, oft 5% oder 10%. Darüber hinausgehende Beträge können mit einer Vorfälligkeitsentschädigung belegt werden, die den Zinsausfall der Bank kompensieren soll. Ebenso wichtig sind die Konditionen für eine Ratenanpassung. Manche Verträge erlauben eine Erhöhung der Rate zu bestimmten Zeitpunkten oder bei Einkommensverbesserungen, oft mit einer Ankündigungsfrist. Eine Senkung der Rate ist meist nur unter erschwerten Bedingungen oder gar nicht möglich.
Das Verständnis dieser Klauseln ist entscheidend, um unerwartete Kosten zu vermeiden und die für Ihre Situation passende Strategie zu wählen. Ein Darlehensvertrag, der viele kostenfreie Sondertilgungsmöglichkeiten bietet, macht diese Strategie attraktiver, wenn Sie mit unregelmäßigen Einkünften rechnen. Ein Vertrag, der eine einfache und flexible Erhöhung der Rate erlaubt, unterstützt die disziplinierte Annuitätenstrategie. Es empfiehlt sich immer, die Darlehensbedingungen genau zu studieren oder sich von Ihrem Finanzberater erläutern zu lassen, bevor Sie eine Entscheidung treffen.
Tabelle: Vergleich der Strategien
| Merkmal | Sondertilgung | Höhere monatliche Rate |
|---|---|---|
| Flexibilität bei unregelmäßigem Einkommen | Sehr hoch: Einmalige oder situative Zahlungen möglich | Gering: Dauerhafte höhere Belastung, Anpassung schwierig |
| Planbarkeit der Rückzahlung | Mittel: Abhängig von Verfügbarkeit größerer Geldbeträge | Hoch: Konstante, kontinuierliche Tilgung |
| Auswirkung auf Zinskosten | Signifikant bei größeren Beträgen, reduziert Gesamtzinslast | Sehr effektiv durch kontinuierliche Reduzierung der Zinsbasis |
| Auswirkung auf Laufzeit | Verkürzt Laufzeit, Höhe der Verkürzung variabel | Systematische und berechenbare Laufzeitverkürzung |
| Vertragliche Einschränkungen | Oft Limitierungen bei Höhe und Häufigkeit, mögliche Gebühren | Limitierte Möglichkeiten zur Ratenreduzierung, ggf. Umschuldung nötig |
| Psychologischer Effekt | Gefühl von Kontrolle und aktivem Schuldenabbau bei Bedarf | Stetiger Fortschritt und sichtbare Annäherung an schuldenfreies Leben |
Wann ist welche Strategie die bessere Wahl?
Die Wahl zwischen Sondertilgung und höherer monatlicher Rate hängt stark von Ihrer persönlichen finanziellen Situation und Ihren Zukunftsplänen ab. Wenn Sie ein regelmäßiges, stabiles Einkommen haben und Wert auf eine klare, disziplinierte Rückzahlungsstrategie legen, ist die Erhöhung der monatlichen Rate oft die vorteilhaftere Option. Sie profitieren von einer konstanten Tilgung, die die Laufzeit zuverlässig verkürzt und die Gesamtzinskosten optimiert. Diese Strategie eignet sich besonders gut für Haushalte, die sich die zusätzliche finanzielle Belastung dauerhaft leisten können und keine unvorhergesehenen Ausgaben erwarten.
Hingegen ist die Sondertilgung die flexiblere Wahl für Personen, deren Einkommen schwankt oder die mit größeren, aber unregelmäßigen Geldbeträgen rechnen. Ein jährlicher Bonus, Steuererstattungen, Gewinne aus Kapitalanlagen oder eine Erbschaft können hier gezielt eingesetzt werden, um die Darlehensschuld zu reduzieren, ohne die monatliche finanzielle Belastung dauerhaft zu erhöhen. Diese Strategie bietet finanzielle Flexibilität und die Möglichkeit, von unerwarteten finanziellen Möglichkeiten zu profitieren, um den Kredit schneller abzubauen. Wichtig ist hierbei, die vertraglichen Bedingungen bezüglich kostenloser Sondertilgungen genau zu kennen, um zusätzliche Kosten wie Vorfälligkeitsentschädigungen zu vermeiden.
Finanzielle Planung und Liquidität
Ihre Fähigkeit, zusätzliche Tilgungen zu leisten, hängt unmittelbar von Ihrer finanziellen Planung und Ihrer Liquidität ab. Bevor Sie sich für eine höhere monatliche Rate entscheiden, sollten Sie sicherstellen, dass Ihr Haushaltsbudget diese dauerhaft höhere Ausgaben zulässt, ohne Ihre finanziellen Rücklagen zu gefährden. Es ist ratsam, einen Puffer für unvorhergesehene Ausgaben wie Reparaturen, medizinische Notfälle oder Arbeitsplatzverlust einzuplanen. Eine zu aggressive Tilgung, die Ihre Rücklagen aufbraucht, kann Sie in eine finanzielle Notlage bringen, falls unerwartete Kosten auftreten. Die Sondertilgung bietet hier mehr Spielraum, da sie nicht jede Rate erhöht, sondern nur dann eingesetzt wird, wenn überschüssige Mittel vorhanden sind. Dies erlaubt Ihnen, sowohl Ihren Notgroschen aufrechtzuerhalten als auch gezielt Sondertilgungen zu leisten.
Die langfristige Perspektive ist hierbei entscheidend. Eine höhere Rate mag kurzfristig schmerzhaft erscheinen, kann aber langfristig zu erheblichen Zinsersparnissen führen. Eine Sondertilgung ist dagegen flexibler, falls sich Ihre Lebensumstände ändern. Eine sorgfältige Analyse Ihrer Einnahmen, Ausgaben und Rücklagen ist unerlässlich. Berücksichtigen Sie auch Ihre persönlichen finanziellen Ziele und Prioritäten. Wenn der schnelle Schuldenabbau oberste Priorität hat und Ihre finanzielle Situation dies zulässt, kann die höhere Rate die effizientere Wahl sein. Wenn Sie jedoch Wert auf finanzielle Flexibilität und Sicherheit legen, sind Sondertilgungen möglicherweise die klügere Strategie.
Auswirkungen auf die persönliche Finanzsituation und Vorsorge
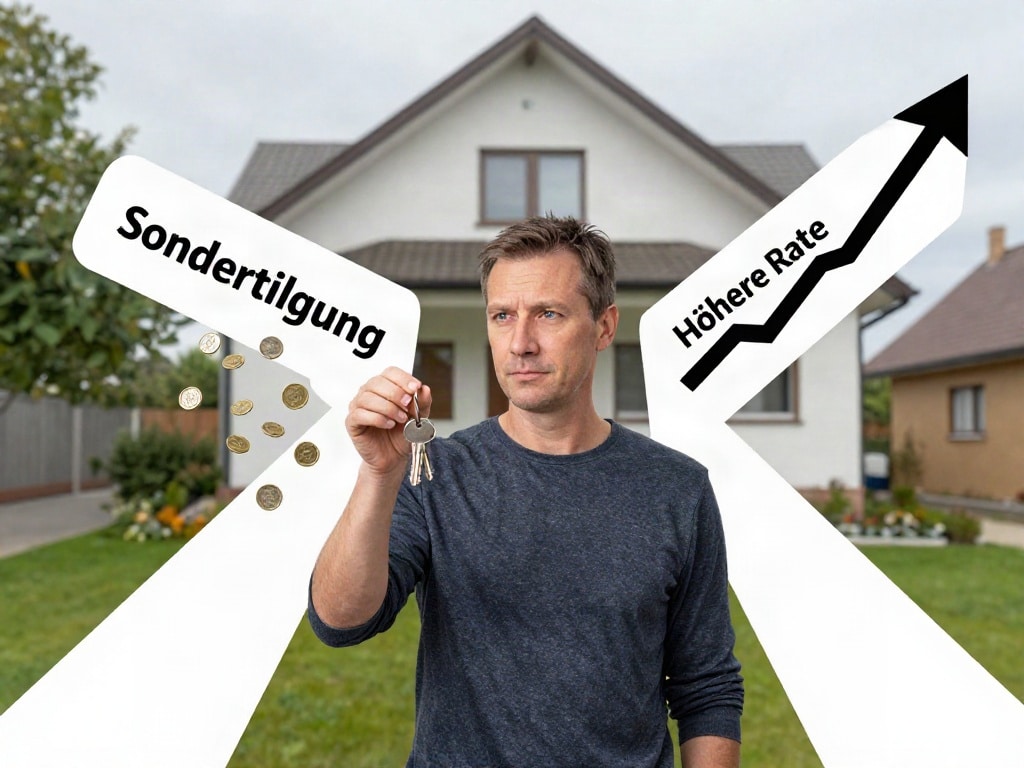
Die Entscheidung für eine höhere Rate oder Sondertilgungen hat direkte Auswirkungen auf Ihre persönliche Finanzsituation und Ihre Möglichkeiten zur Altersvorsorge. Eine dauerhaft höhere monatliche Rate bindet einen größeren Teil Ihres Einkommens. Dies kann bedeuten, dass weniger Geld für andere wichtige finanzielle Ziele zur Verfügung steht, wie beispielsweise den Aufbau von Rücklagen für die Altersvorsorge, Investitionen in Weiterbildung oder die Finanzierung von größeren Anschaffungen. Es ist wichtig, eine Balance zu finden, um nicht nur die Schulden abzuzahlen, sondern auch für die Zukunft vorzusorgen. Eine zu hohe Tilgungsrate kann Ihre finanziellen Möglichkeiten einschränken und Sie anfälliger für finanzielle Engpässe machen, falls unerwartete Ausgaben auftreten.
Sondertilgungen bieten hier eine größere Flexibilität. Sie können entscheiden, wann und wie viel Sie zusätzlich tilgen, je nachdem, wie viel Geld Sie gerade zur Verfügung haben und welche anderen finanziellen Verpflichtungen Sie haben. Dies ermöglicht es Ihnen, sowohl Ihre Schulden zu reduzieren als auch weiterhin für Ihre Altersvorsorge zu sparen oder in andere finanzielle Instrumente zu investieren. Wenn Sie beispielsweise eine große Sondertilgung leisten, aber dafür Ihre monatlichen Sparbeiträge für die Rente kürzen müssten, sollten Sie abwägen, welche Strategie langfristig vorteilhafter ist. Eine kluge Finanzplanung integriert sowohl die Schuldenrückzahlung als auch die langfristige Vorsorge.
FAQ – Häufig gestellte Fragen zu Sondertilgung oder höhere Tilgung: Welche Strategie ist flexibler?
Was bedeutet Sondertilgung genau und wie unterscheidet sie sich von einer zusätzlichen Ratenzahlung?
Eine Sondertilgung ist eine zusätzliche Zahlung, die Sie über Ihre regulären monatlichen Raten hinaus leisten, um die Darlehensschuld zu reduzieren. Diese Zahlungen sind oft einmalig oder erfolgen zu bestimmten Zeitpunkten im Jahr, beispielsweise wenn Sie Bonuszahlungen erhalten. Eine höhere monatliche Rate hingegen bedeutet, dass Sie Ihre reguläre Ratenzahlung dauerhaft erhöhen, sodass von Beginn an oder ab einem bestimmten Zeitpunkt ein höherer Betrag zur Tilgung des Kredits verwendet wird. Der Hauptunterschied liegt in der Flexibilität und Regelmäßigkeit: Sondertilgungen sind oft situativ und optional, während eine höhere Rate eine feste, dauerhafte Verpflichtung darstellt.
Gibt es bei Sondertilgungen oder höheren Raten vertragliche Beschränkungen?
Ja, vertragliche Beschränkungen sind bei beiden Optionen üblich. Bei Sondertilgungen legen Banken oft fest, wie viel Prozent der ursprünglichen Darlehenssumme Sie pro Jahr kostenfrei zusätzlich tilgen können, meist zwischen 5% und 10%. Darüber hinausgehende Beträge können mit einer Vorfälligkeitsentschädigung belegt werden. Bei höheren Raten kann es vertragliche Regelungen geben, wann und wie die Rate angepasst werden kann, sowie ob und unter welchen Bedingungen sie wieder gesenkt werden kann. Es ist entscheidend, die genauen Konditionen Ihres Darlehensvertrags zu prüfen.
Welche Strategie spart unter dem Strich mehr Zinsen?
Generell können beide Strategien erheblich Zinskosten sparen, indem sie die Laufzeit verkürzen. Eine höhere monatliche Rate, die konsequent über die gesamte verbleibende Laufzeit gezahlt wird, kann aufgrund der kontinuierlichen Tilgung oft zu einer etwas größeren Gesamtzinsersparnis führen und die Laufzeit stärker verkürzen. Allerdings können große, einmalige Sondertilgungen ebenfalls erhebliche Zinsvorteile bringen, insbesondere wenn sie strategisch zu Zeiten hoher Zinsphasen oder bei großen Darlehensbeträgen eingesetzt werden. Die tatsächliche Ersparnis hängt von der Höhe der zusätzlichen Zahlungen, dem Zinssatz, der Restlaufzeit und der Häufigkeit der Zahlungen ab.
Wie wirkt sich eine Sondertilgung oder höhere Rate auf meine finanzielle Flexibilität aus?
Sondertilgungen sind flexibler, da sie es Ihnen erlauben, zusätzliche Zahlungen zu leisten, wenn Sie über liquide Mittel verfügen, ohne Ihre laufenden Ausgaben dauerhaft zu erhöhen. Dies bewahrt Ihre finanzielle Flexibilität für andere Ausgaben oder unvorhergesehene Ereignisse. Eine höhere monatliche Rate bindet hingegen einen größeren Teil Ihres regelmäßigen Einkommens, was Ihre finanzielle Flexibilität einschränken kann. Eine Reduzierung der Rate ist oft schwierig und kann mit Kosten verbunden sein, sodass Sie bei finanziellen Engpässen weniger Spielraum haben.
Ist es ratsam, meine Altersvorsorge zugunsten von Sondertilgungen oder höheren Raten zu reduzieren?
Es ist im Allgemeinen nicht ratsam, die Altersvorsorge signifikant zu reduzieren, um Schulden schneller zu tilgen. Eine ausgewogene Finanzplanung berücksichtigt sowohl die Schuldenrückzahlung als auch den langfristigen Vermögensaufbau. Während die Schuldenfreiheit ein wichtiges Ziel ist, ist eine gesicherte Altersvorsorge ebenso entscheidend für Ihre finanzielle Zukunft. Wenn möglich, sollten Sie versuchen, sowohl regelmäßige Sparbeiträge für die Altersvorsorge zu leisten als auch Sondertilgungen zu tätigen oder eine moderate Erhöhung der Rate vorzunehmen, die Ihre Sparfähigkeit nicht gänzlich beeinträchtigt.
Wann sollte ich die Bank über eine Sondertilgung oder Ratenänderung informieren?
Sie sollten die Bank in der Regel im Voraus über eine geplante Sondertilgung oder eine gewünschte Ratenänderung informieren. Bei Sondertilgungen ist es oft ratsam, die Bank einige Wochen vor der gewünschten Zahlung zu benachrichtigen, damit die Gutschrift korrekt verbucht und die Restschuld angepasst werden kann. Bei einer gewünschten Erhöhung der monatlichen Rate sollten Sie die vertraglich vereinbarten Fristen zur Ratenanpassung einhalten und die Bank rechtzeitig informieren. Dies stellt sicher, dass die Änderungen korrekt im Darlehensvertrag berücksichtigt werden und vermeidet mögliche Missverständnisse oder zusätzliche Gebühren.
Kann ich meine Rate nach einer Erhöhung wieder senken?
Die Möglichkeit, eine bereits erhöhte Rate wieder zu senken, hängt stark von den individuellen Vertragsbedingungen Ihrer Bank ab. In vielen Fällen ist eine Senkung der Rate nach einer Erhöhung nicht ohne Weiteres möglich und würde möglicherweise einer Umschuldung oder einer Neuverhandlung des Darlehens gleichkommen, was mit Kosten verbunden sein kann. Einige Banken bieten unter Umständen die Option, die Rate zu einem späteren Zeitpunkt anzupassen, dies ist jedoch nicht die Regel. Es ist daher ratsam, die langfristige Tragfähigkeit einer höheren Rate sorgfältig zu prüfen, bevor Sie diese Entscheidung treffen.