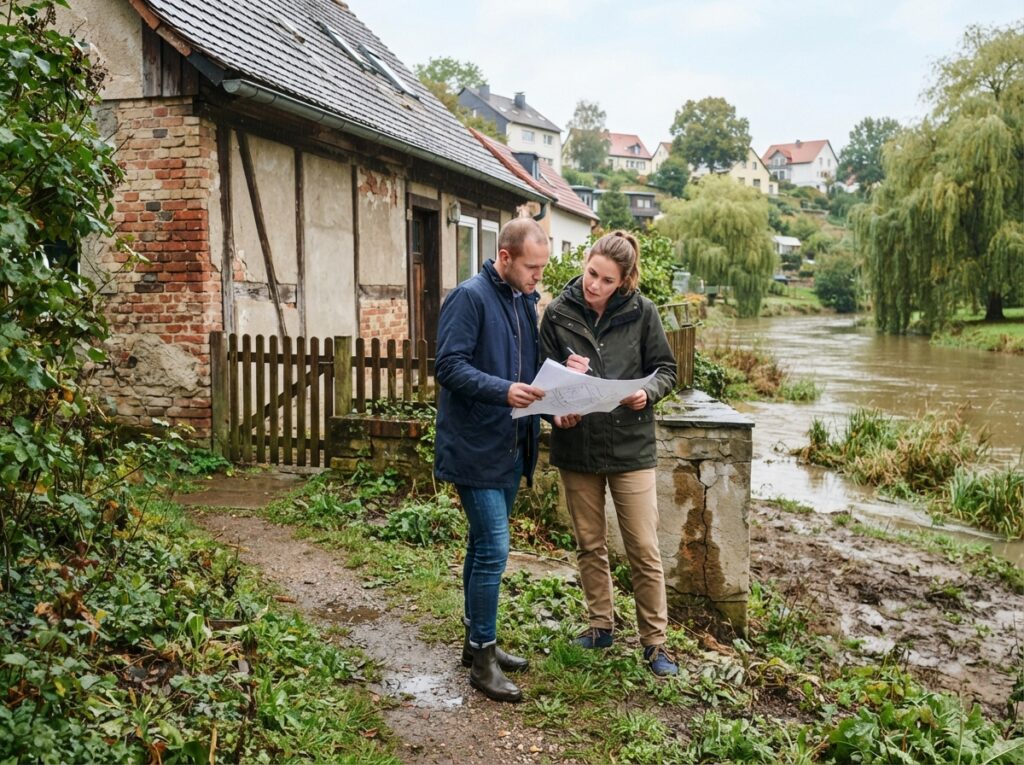
Beim Hauskauf in Deutschland müssen Sie sich intensiv mit den wachsenden Klimarisiken auseinandersetzen, um langfristig finanzielle und bauliche Sicherheit zu gewährleisten. Die zunehmende Häufigkeit von Extremwetterereignissen wie Starkregen, Hitzewellen und Stürmen birgt erhebliche Gefahren, die den Wert Ihrer Immobilie mindern und teure Sanierungen notwendig machen können.
Die zentralen Klimarisiken beim Immobilienkauf
Die Auswirkungen des Klimawandels manifestieren sich auf vielfältige Weise und stellen eine ernstzunehmende Bedrohung für Immobilien dar. Ein fundiertes Verständnis dieser Risiken ist unerlässlich, um eine informierte Kaufentscheidung zu treffen und spätere böse Überraschungen zu vermeiden.
Hitze und Überhitzung
Steigende Temperaturen führen zu einer vermehrten Belastung von Gebäuden durch Hitze. Besonders gut isolierte Neubauten können sich im Sommer stark aufheizen und eine hohe Innenraumtemperatur entwickeln, die das Wohlbefinden beeinträchtigt und gesundheitliche Risiken birgt. Dies kann die Notwendigkeit von energieintensiven Kühlsystemen nach sich ziehen und den Wohnkomfort erheblich reduzieren.
Starkregen und Überschwemmung
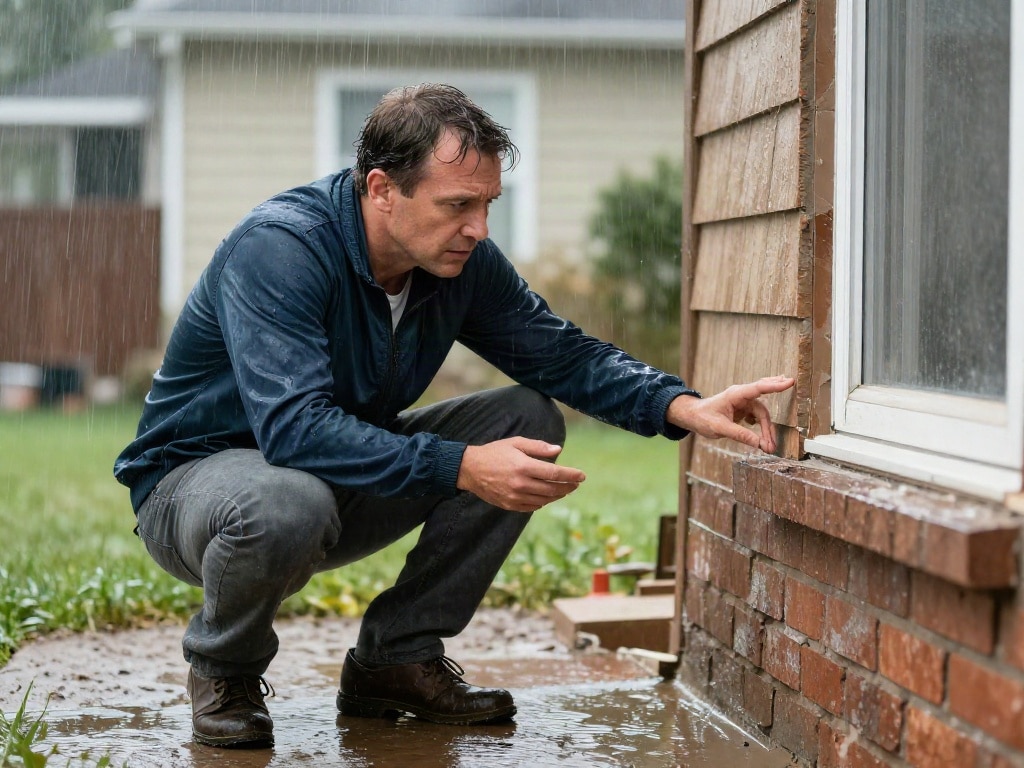
Intensivere Niederschlagsereignisse führen lokal zu einer erhöhten Gefahr von Überschwemmungen. Grundstücke in Senken, an Flüssen oder Bächen, aber auch Gebiete mit geringer Bodenversiegelung können betroffen sein. Wasserschäden können nicht nur die Bausubstanz angreifen, sondern auch Schimmelbildung begünstigen und zu erheblichen Folgekosten führen.
Stürme und Hagel
Mit dem Klimawandel nehmen auch die Intensität und Häufigkeit von Stürmen zu. Windbruch kann Dächer beschädigen, Fenster zerstören und Fassaden in Mitleidenschaft ziehen. Hagelschlag, oft in Kombination mit Stürmen, kann ebenfalls zu empfindlichen Schäden an Dachziegeln, Solaranlagen und Fenstern führen.
Trockenheit und Bodensenkung
Lang anhaltende Trockenperioden können zu einer Austrocknung des Bodens führen. Dies kann insbesondere bei lehmigen Böden eine Gefahr darstellen, da sich der Boden zusammenzieht und dadurch Setzungen verursacht werden können. Fundamente können beeinträchtigt werden, was zu Rissen im Mauerwerk und anderen strukturellen Problemen führen kann.
Küstennahe Risiken (Meeresspiegelanstieg)
Für Immobilien in Küstenregionen stellt der steigende Meeresspiegel eine langfristige Bedrohung dar. Sturmfluten können häufiger und intensiver auftreten, was das Risiko von Überflutungen und Erosion erhöht.
Wo und wie Sie Gefahren vor dem Kauf prüfen
Eine gründliche Prüfung der potenziellen Klimarisiken sollte fester Bestandteil Ihrer Due Diligence beim Hauskauf sein. Zahlreiche Quellen und Methoden stehen Ihnen dabei zur Verfügung.
Digitale Risikokarten und Gefahrenabwehrpläne
Viele Bundesländer und Kommunen stellen online Risikokarten zur Verfügung, die Gefahren wie Überschwemmungsgebiete, Bodentypen oder Hitzebelastungen visualisieren. Informieren Sie sich über die offiziellen Webseiten der Katasterämter, Umweltämter und kommunalen Planungsbehörden. Zusätzlich können Gefahrenabwehrpläne für Ihre Wunschregion Aufschluss über bestehende Schutzmaßnahmen und zukünftige Entwicklungen geben.
Baugrundgutachten und Bodengutachten
Ein Baugrundgutachten ist besonders wichtig, wenn Sie in einem Gebiet mit bekannter Bodensetzungsgefahr oder erhöhtem Grundwasserstand bauen oder eine Bestandsimmobilie erwerben möchten. Ein Bodengutachten analysiert die Beschaffenheit des Untergrunds und gibt Empfehlungen für das Fundament und die Bauweise, um zukünftigen Schäden vorzubeugen.
Energieausweis und Gebäudezustandsbericht
Der Energieausweis gibt Aufschluss über die Energieeffizienz des Gebäudes. Eine gute Dämmung ist zwar positiv für den Energieverbrauch, kann aber im Sommer zu einer stärkeren Aufheizung führen. Prüfen Sie daher die Belüftungsmöglichkeiten und den Sonnenschutz der Immobilie. Ein detaillierter Gebäudezustandsbericht, idealerweise erstellt von einem unabhängigen Sachverständigen, deckt potenzielle Schwachstellen in der Bausubstanz auf, die durch extreme Wetterereignisse verschärft werden könnten.
Versicherungstarife und Schadenshistorie
Informieren Sie sich bei Versicherungsgesellschaften über die Prämien für Gebäudeversicherungen, insbesondere für Elementarschäden. Hohe Prämien in bestimmten Regionen können ein Indikator für ein erhöhtes Risiko sein. Erkundigen Sie sich auch nach der Schadenshistorie der Immobilie oder der Nachbarschaft – gab es bereits Vorfälle wie Überflutungen oder Sturmschäden?
Lokale Gegebenheiten und Nachbarschaft
Sprechen Sie mit potenziellen Nachbarn und informieren Sie sich über lokale Gegebenheiten. Wurden in der Vergangenheit bereits Probleme mit Starkregen oder Überflutungen registriert? Wie ist die Entwässerungssituation im Umfeld? Die Beobachtungen von Anwohnern können wertvolle Einblicke liefern, die in offiziellen Dokumenten nicht immer vollständig erfasst sind.
Professionelle Immobilienbewertung und Sachverständige
Ein erfahrener Sachverständiger oder Gutachter kann nicht nur den baulichen Zustand einer Immobilie bewerten, sondern auch potenzielle Klimarisiken identifizieren und deren Auswirkungen auf den Wert und die Nutzbarkeit des Objekts einschätzen. Dies ist eine Investition, die sich langfristig auszahlen kann.
Regionale Unterschiede bei Klimarisiken
Die Anfälligkeit für Klimarisiken ist nicht flächendeckend gleich. Regionale Gegebenheiten wie Topografie, Nähe zu Gewässern und Bodenbeschaffenheit spielen eine entscheidende Rolle. Es ist unerlässlich, sich spezifisch über die Risiken in Ihrer Wunschregion zu informieren.
Rheintal und Flussgebiete
Regionen entlang von Rhein, Donau und anderen großen Flüssen sind naturgemäß einem höheren Risiko von Überschwemmungen ausgesetzt. Auch kleinere Fließgewässer können bei Starkregenereignissen über die Ufer treten.
Süddeutschland (Hagel und Starkregen)
In Teilen Süddeutschlands ist das Risiko für starke Hagelschläge und lokale Starkregenereignisse erhöht. Dies kann zu erheblichen Schäden an Dächern und Fassaden führen.
Städtische Ballungsräume (Hitzeinseln und Oberflächenabfluss)
In dicht bebauten Städten bilden sich sogenannte Hitzeinseln, die die Überhitzung von Gebäuden begünstigen. Gleichzeitig kann eine hohe Bodenversiegelung den Oberflächenabfluss von Regenwasser beschleunigen und das Risiko von lokalen Überflutungen erhöhen.
Küstenregionen (Meeresspiegelanstieg und Sturmfluten)
Die ost- und nordfriesischen Küsten sind direkt vom steigenden Meeresspiegel und der Zunahme von Sturmfluten betroffen. Dies erfordert besondere Vorsichtsmaßnahmen und eine langfristige strategische Planung.
Trockenheitsgefährdete Gebiete
Einige Regionen Deutschlands sind stärker von Dürreperioden betroffen, was zu Bodensetzungsgefahr und erhöhtem Waldbrandrisiko führen kann.
Die finanziellen und rechtlichen Aspekte
Klimarisiken haben direkte finanzielle und rechtliche Konsequenzen, die Sie beim Hauskauf berücksichtigen müssen.
Versicherungsschutz und Prämien
Die Verfügbarkeit und die Kosten von Elementarschadenversicherungen können je nach Risikoregion stark variieren. In stark gefährdeten Gebieten können die Prämien sehr hoch sein oder bestimmte Risiken gar nicht mehr abgedeckt werden. Eine unzureichende Versicherung kann im Schadensfall zu gravierenden finanziellen Verlusten führen.
Wertminderung der Immobilie
Immobilien in Risikogebieten können langfristig an Wert verlieren. Käufer sind zunehmend vorsichtig und tendieren dazu, für Objekte in gefährdeten Lagen weniger zu zahlen. Dies kann Ihre Investition negativ beeinflussen.
Sanierungs- und Instandhaltungskosten
Die Notwendigkeit von Anpassungsmaßnahmen, wie z.B. der Einbau von Rückstausicherungen, wasserdichten Kellern oder verbesserten Dämmsystemen gegen Hitze, kann erhebliche zusätzliche Kosten verursachen.
Bauvorschriften und Auflagen
Zukünftige Bauvorschriften könnten strengere Anforderungen an die Widerstandsfähigkeit von Gebäuden gegen Klimafolgen stellen. Dies kann den Bau oder die Sanierung verteuern.
Kaufvertragsgestaltung und Haftung
Die Offenlegungspflichten des Verkäufers bezüglich bekannter Risiken sind ein wichtiger Aspekt. Bei Nichteinhaltung oder Täuschung können rechtliche Konsequenzen drohen. Es ist ratsam, diesbezüglich rechtlichen Rat einzuholen.
Schutzmaßnahmen und Prävention
Auch wenn Sie ein Objekt in einer potenziell risikoreichen Lage erwerben, gibt es Maßnahmen zur Risikominimierung.
Bauliche Anpassungen
Investitionen in eine robuste Bauweise, wasserundurchlässige Keller, erhöhte Fensterbänke oder geeignete Dachkonstruktionen können das Risiko von Schäden reduzieren.
Energetische Sanierung mit Bedacht
Eine gute Dämmung ist wichtig, aber im Hinblick auf Hitzeschutz muss auch auf eine gute Belüftung und ggf. Verschattung geachtet werden. Die Auswahl von Materialien mit guter thermischer Masse kann helfen, Überhitzung zu vermeiden.
Nachhaltige Landschaftsgestaltung
Die Schaffung von Grünflächen und die Vermeidung von Bodenversiegelung rund um die Immobilie können helfen, Regenwasser besser abzuleiten und die Kühlung zu verbessern.
Hochwasser- und Sturmschutz
Die Installation von Rückstauklappen, der Einbau von speziellen Fenstern und Türen oder die Errichtung von Barrieren können bei der Abwehr von Hochwasser und Sturm helfen.
Checkliste für den Hauskauf: Klimarisiken im Fokus
| Kategorie | Prüfpunkte vor dem Kauf | Maßnahmen zur Risikominimierung |
|---|---|---|
| Überschwemmungsrisiko | Lage in Überschwemmungsgebiet (Risikokarte)? Nähe zu Flüssen/Bächen? Grundwasserstand? Bodentyp (tonhaltig/lehmig)? Regenwasserableitung im Umfeld? Schadenshistorie der Immobilie/Nachbarschaft? | Rückstauklappen, wasserdichte Keller, erhöhte Einfahrten, Drainagesysteme, widerstandsfähige Baumaterialien im Kellerbereich. |
| Hitzebelastung | Ausrichtung des Gebäudes? Sonneneinstrahlung auf Dach/Fassaden? Vorhandene Verschattung (Bäume, Nachbargebäude)? Belüftungsmöglichkeiten? Art der Dämmung (kann Wärme speichern)? | Außenverschattung (Rollläden, Jalousien), helle Fassadenfarben, Dachbegrünung, natürliche Belüftungssysteme, Einsatz von Materialien mit hoher thermischer Masse. |
| Sturm- und Hagelschäden | Anfälligkeit der Dachkonstruktion (Alter, Material)? Zustand der Fenster und Türen? Vorhandensein von Bäumen in unmittelbarer Nähe, die umstürzen könnten? Erfahrung mit Hagelschäden in der Region? | Sturmsichere Dachverankerung, Hagelresistente Dachziegel und Fenster, regelmäßige Baumpflege, Versicherungsschutz gegen Sturmschäden. |
| Bodensetzungsgefahr | Bodengutachten vorhanden? Bodenart (tonhaltig, Torf)? Nähe zu Wasserflächen, die austrocknen können? Alter der Immobilie und sichtbare Risse im Mauerwerk? | Geeignete Fundamentierung (tiefe Gründung, Pfahlgründung), Bodenstabilisierung, regelmäßige Überwachung des Baukörpers. |
| Versicherungsaspekte | Verfügbarkeit und Kosten von Elementarschadenversicherungen? Höhe der Selbstbeteiligung? Aktuelle Schadensmeldungen in der Region? | Frühzeitige Einholung von Versicherungsangeboten, Prüfung von Zusatzversicherungen, Berücksichtigung der Versicherungskosten im Budget. |
FAQ – Häufig gestellte Fragen zu Hauskauf und Klimarisiken: Welche Gefahren Sie vor dem Kauf prüfen sollten
Ist ein Hauskauf in Hochwassergebieten generell abzuraten?
Ein Hauskauf in ausgewiesenen Hochwassergebieten erfordert besondere Vorsicht und eine gründliche Risikobewertung. Es ist nicht pauschal abzuraten, jedoch müssen Sie sich der potenziellen Gefahren und der damit verbundenen Kosten für Versicherung und Schutzmaßnahmen bewusst sein. Die Lage, die Art der Bebauung (z.B. freistehend auf Stelzen vs. Keller) und die vorhandenen Schutzmaßnahmen spielen eine entscheidende Rolle. Informieren Sie sich über die genaue Einstufung in Risikoklassen und die damit verbundenen Versicherungskonditionen.
Wie kann ich sicherstellen, dass mein Haus vor zukünftigen Hitzewellen geschützt ist?
Für den Schutz vor Hitzewellen sind mehrere Faktoren entscheidend. Achten Sie auf eine gute Wärmedämmung, die aber nicht dazu führt, dass die Wärme gespeichert wird. Wichtiger sind effektive Verschattungsmöglichkeiten wie Rollläden oder Markisen, gute Lüftungsstrategien (idealerweise Nachtlüftung) und gegebenenfalls der Einsatz von energieeffizienten Kühltechnologien. Auch die Begrünung von Fassaden und Dächern kann zur Kühlung beitragen. Die Wahl von Materialien mit hoher thermischer Masse kann ebenfalls helfen, Spitzenhitze zu puffern.
Welche Rolle spielt der Klimawandel bei der Immobilienbewertung?
Der Klimawandel hat bereits einen Einfluss auf die Immobilienbewertung und dieser Einfluss wird voraussichtlich zunehmen. Immobilien in Gebieten, die nachweislich von Klimarisiken wie Überschwemmungen, häufigen Stürmen oder extremer Hitze betroffen sind, können im Wert gemindert werden. Die Nachfrage nach solchen Objekten sinkt möglicherweise, und die Kosten für Versicherungen und notwendige Schutzmaßnahmen fließen in die Bewertung ein. Umgekehrt können gut geschützte und energieeffiziente Immobilien in resilienten Lagen an Wert gewinnen.
Muss der Verkäufer mich über Klimarisiken aufklären?
Ja, der Verkäufer ist grundsätzlich verpflichtet, den Käufer über bekannte erhebliche Mängel und Risiken aufzuklären, die den Wert oder die Nutzbarkeit der Immobilie beeinträchtigen könnten. Dazu können auch bekannte und vorhersehbare Klimarisiken gehören, wie z.B. die Lage in einem ausgewiesenen Überschwemmungsgebiet, wenn dies nicht offensichtlich ist. Wenn ein Verkäufer wichtige Informationen verschweigt, kann dies zu Gewährleistungsansprüchen des Käufers führen.
Wie kann ich die Anfälligkeit meines zukünftigen Grundstücks für Starkregen einschätzen?
Die Anfälligkeit eines Grundstücks für Starkregen lässt sich durch verschiedene Prüfungen einschätzen. Konsultieren Sie kommunale Regenwasserpläne und Katasterkarten, die oft Informationen über das Einzugsgebiet von Regenwasser und potenzielle Überflutungsflächen enthalten. Sprechen Sie mit der örtlichen Baubehörde über das Entwässerungskonzept der Gemeinde. Ein Sachverständiger kann das Gelände analysieren und die Abflusswege des Regenwassers beurteilen. Achten Sie auch auf die Versiegelung des Grundstücks und der umliegenden Flächen.
Welche Rolle spielt die Bodenbeschaffenheit beim Hauskauf in Bezug auf Klimarisiken?
Die Bodenbeschaffenheit ist für Klimarisiken von erheblicher Bedeutung. Lehmige und tonhaltige Böden sind anfälliger für Austrocknung und Setzungen bei Trockenheit, was zu Rissen im Fundament und Mauerwerk führen kann. Stark wasserdurchlässige Böden können die Gefahr von Grundwasseranstieg bei anhaltenden Niederschlägen erhöhen. Die Untersuchung der Bodenbeschaffenheit durch ein Bodengutachten ist daher unerlässlich, um Risiken wie Bodensetzung oder auch Problemen mit dem Baugrund bei Staunässe zu erkennen und entsprechende bauliche Maßnahmen zu planen.
Wie teuer können Anpassungsmaßnahmen gegen Klimarisiken werden?
Die Kosten für Anpassungsmaßnahmen gegen Klimarisiken können stark variieren, abhängig von der Art des Risikos und dem Umfang der notwendigen Arbeiten. Einfache Maßnahmen wie die Installation von Rückstauklappen können einige Hundert Euro kosten, während eine umfassende Kellerabdichtung oder die Errichtung von Hochwasserschutzmauern schnell mehrere Zehntausend Euro erreichen können. Auch die Nachrüstung von Klimaanlagen oder die Installation von Verschattungssystemen summieren sich. Es ist ratsam, diese potenziellen Kosten im Rahmen der Budgetplanung für den Hauskauf realistisch einzuschätzen.