
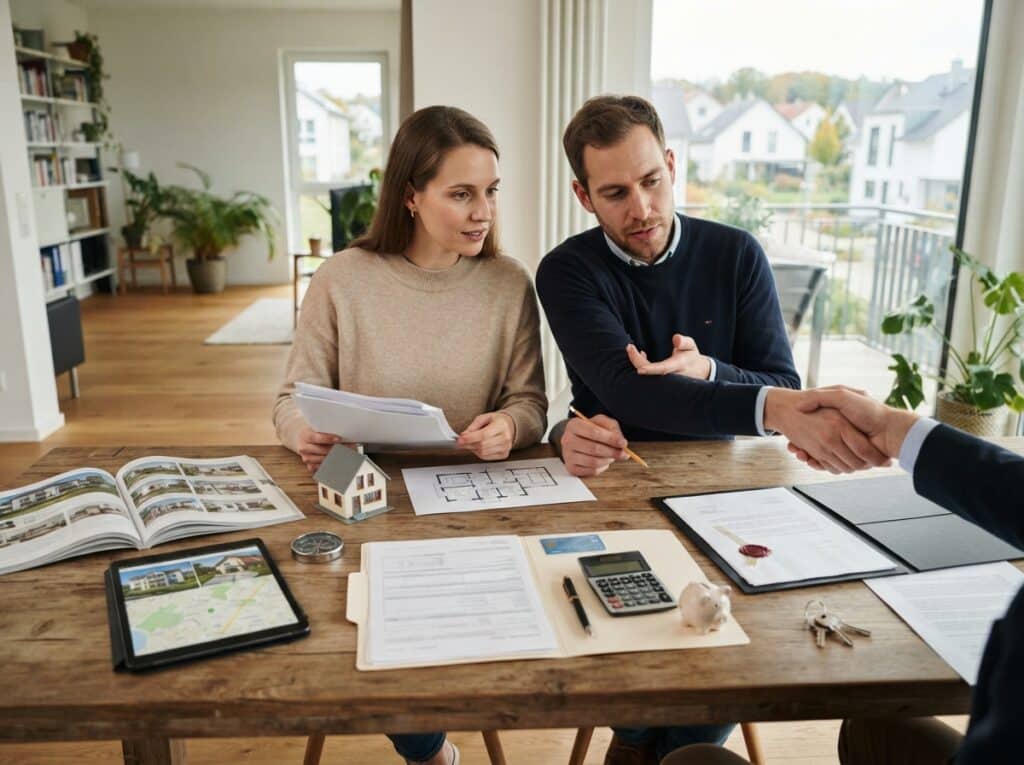
Die Reihenfolge von Immobiliensuche, Finanzierung und Notartermin ist entscheidend für einen reibungslosen Hauskauf. Ein falsch gewählter Ablauf kann zu unnötigen Kosten, Enttäuschungen und sogar zum Scheitern des Kaufs führen.
Die optimale Reihenfolge beim Hauskauf: Suchphase, Finanzierung und Notartermin
Der Erwerb einer Immobilie ist einer der größten finanziellen und emotionalen Schritte im Leben. Um diesen Prozess so effizient und sicher wie möglich zu gestalten, ist die Kenntnis der richtigen Abfolge von entscheidender Bedeutung. Viele potenzielle Käufer stellen sich die Frage, wann sie mit der Immobiliensuche beginnen sollen, welche Schritte der Finanzierung zu beachten sind und wann der Notar ins Spiel kommt. Die Faustregel lautet: Erst die Finanzierung klären, dann suchen und schließlich den Kaufvertrag beurkunden lassen.
Die Bedeutung der Finanzierungsprüfung vor der Immobiliensuche
Bevor Sie auch nur ein einziges Exposé durchsehen oder eine Besichtigung vereinbaren, sollten Sie Ihre finanzielle Situation gründlich analysieren und die Finanzierungsmöglichkeiten ausloten. Dies ist der wichtigste erste Schritt, der oft unterschätzt wird.
- Eigene Mittel ermitteln: Wie viel Eigenkapital steht Ihnen zur Verfügung? Berücksichtigen Sie dabei nicht nur Spareinlagen, sondern auch Bausparverträge, Wertpapiere oder Erbschaften.
- Kreditwürdigkeit prüfen: Holen Sie sich eine erste Einschätzung Ihrer Bonität. Ihre Bank kann Ihnen hier oft bereits eine grobe Orientierung geben.
- Finanzierungsbedarf ermitteln: Basierend auf Ihrem Eigenkapital und dem Wert der Immobilie, die Sie sich vorstellen können, ermitteln Sie den maximalen Kreditbetrag, den Sie aufnehmen können und wollen.
- Angebote vergleichen: Sprechen Sie mit mehreren Banken, Kreditvermittlern und Bausparkassen, um die besten Konditionen für Ihre Baufinanzierung zu erhalten. Achten Sie auf Zinssatz, Laufzeit, Sondertilgungsmöglichkeiten und Tilgungsrate.
- Finanzierungszusage einholen: Idealerweise erhalten Sie eine (vorläufige) Finanzierungszusage von Ihrer Bank. Dies gibt Ihnen nicht nur finanzielle Sicherheit, sondern ist auch ein starkes Argument gegenüber Verkäufern, da diese wissen, dass Sie den Kaufpreis leisten können.
Ein entscheidender Vorteil der frühzeitigen Finanzierungsprüfung liegt darin, dass Sie von Anfang an ein klares Budget haben. Sie vermeiden es, sich in Immobilien zu verlieben, die weit außerhalb Ihres finanziellen Rahmens liegen, und sparen somit wertvolle Zeit und Nerven. Eine bereits geklärte Finanzierung macht Sie außerdem zu einem attraktiveren Käufer, besonders in einem angespannten Immobilienmarkt.
Die Suchphase: Gezielte Immobiliensuche mit klarer Prioritätensetzung
Sobald Ihre finanzielle Basis geklärt ist und Sie wissen, wie viel Sie ausgeben können, beginnt die eigentliche Immobiliensuche. Mit einem klaren Budget und der Sicherheit der Finanzierung können Sie nun gezielt nach Objekten suchen, die Ihren Vorstellungen entsprechen.
- Bedarfsanalyse: Definieren Sie Ihre Prioritäten klar. Wie viele Zimmer benötigen Sie? Welche Lage ist Ihnen wichtig (Nähe zur Arbeit, Schulen, Einkaufsmöglichkeiten, Freizeitmöglichkeiten)? Welche Art von Immobilie bevorzugen Sie (Altbau, Neubau, Reihenhaus, Doppelhaushälfte)?
- Recherchequellen nutzen: Durchforsten Sie Immobilienportale online, kontaktieren Sie Makler, informieren Sie sich über lokale Anzeigen und nutzen Sie Ihr Netzwerk.
- Besichtigungen durchführen: Nehmen Sie sich Zeit für Besichtigungstermine. Achten Sie nicht nur auf die Optik, sondern auch auf den Zustand der Bausubstanz, die Energieeffizienz, mögliche Mängel und die allgemeine Nachbarschaft.
- Zustand prüfen lassen: Bei älteren Immobilien kann es ratsam sein, einen Bausachverständigen hinzuzuziehen, um den baulichen Zustand professionell einschätzen zu lassen. Dies kann Ihnen unerwartete Kosten ersparen.
- Verhandlung: Wenn Sie eine passende Immobilie gefunden haben, können Sie mit fundierten Kenntnissen über den Markt und Ihre Finanzierung in die Verhandlung einsteigen.
Die Suchphase sollte nicht unterschätzt werden. Es ist wichtig, geduldig zu sein und sich Zeit zu nehmen, um die richtige Immobilie zu finden. Eine voreilige Entscheidung kann langfristige Konsequenzen haben. Mit einer gesicherten Finanzierung im Rücken können Sie die Suche entspannter angehen und sich auf Ihre persönlichen Bedürfnisse konzentrieren.
Der Notartermin: Beurkundung des Kaufvertrags und finale Schritte
Nachdem Sie Ihre Wunschimmobilie gefunden, den Kaufpreis verhandelt und Ihre Finanzierung final geklärt haben, ist der Notartermin der nächste logische Schritt. Der Notar ist eine neutrale Instanz, die den Kaufvertrag rechtssicher beurkundet.
- Kaufvertragsentwurf prüfen: Der Verkäufer oder sein Makler wird in der Regel einen Kaufvertragsentwurf erstellen lassen. Diesen sollten Sie sorgfältig prüfen und gegebenenfalls mit Ihrem Notar besprechen.
- Notar beauftragen: Wählen Sie einen Notar Ihres Vertrauens. Dieser wird dann alle weiteren Schritte koordinieren.
- Beurkundungstermin: Beim Notartermin wird der Kaufvertrag von allen Parteien verlesen, erläutert und anschließend beurkundet. Hierbei werden alle wichtigen Details wie Kaufpreis, Zahlungsmodalitäten, Übergabetermin und Gewährleistung festgehalten.
- Auflassung und Grundschuld: Der Notar veranlasst die Eintragung der Auflassungsvormerkung im Grundbuch, um Sie als zukünftigen Eigentümer abzusichern. Er beantragt auch die Eintragung der Grundschuld für Ihre Bank.
- Kaufpreiszahlung: Nach Erfüllung aller Fälligkeitsvoraussetzungen, die der Notar überwacht, zahlen Sie den Kaufpreis.
- Grundbucheintragung und Eigentumsübergang: Nach vollständiger Zahlung des Kaufpreises und aller Nebenkosten erfolgt die finale Eintragung als Eigentümer im Grundbuch.
Der Notar spielt eine zentrale Rolle bei der rechtlichen Absicherung des Kaufs. Er stellt sicher, dass alle gesetzlichen Vorgaben eingehalten werden und der Vertrag für beide Parteien rechtlich bindend ist. Der Notartermin markiert den formalen Abschluss des Kaufprozesses, bevor die tatsächliche Übergabe der Immobilie erfolgt.
Übersicht der Prozessschritte
| Phase | Hauptaktivitäten | Wichtigkeit der Reihenfolge | Typische Dauer | Verantwortliche Parteien |
|---|---|---|---|---|
| Finanzierung | Eigene Mittel ermitteln, Kreditwürdigkeit prüfen, Finanzierungsbedarf festlegen, Angebote vergleichen, Finanzierungszusage einholen. | Erster und grundlegendster Schritt. Schafft finanzielle Sicherheit und Budgetgrenzen für die Suche. | Einige Tage bis mehrere Wochen, abhängig von der Komplexität und der Bank. | Käufer, Banken, Kreditvermittler. |
| Suche | Bedarfsanalyse, Objektrecherche, Besichtigungen, Prüfung des Zustands, Preisverhandlung. | Nach der Finanzierungsklärung. Ermöglicht gezielte Suche innerhalb des finanziellen Rahmens. | Mehrere Wochen bis Monate, je nach Markt und Ansprüchen. | Käufer, Immobilienmakler, Verkäufer. |
| Notar & Kaufabwicklung | Prüfung Kaufvertragsentwurf, Beurkundung beim Notar, Auflassungsvormerkung, Grundschuldbestellung, Kaufpreiszahlung, Grundbucheintragung. | Nach Einigung über Immobilie und Preis. Juristische Absicherung des Kaufvertrags und Eigentumsübergangs. | Einige Wochen bis Monate nach der Beurkundung, bis zur vollständigen Umschreibung. | Käufer, Verkäufer, Notar, Grundbuchamt, Bank. |
Häufige Fehler und wie Sie diese vermeiden
Obwohl die hier dargestellte Reihenfolge logisch und empfehlenswert ist, machen Käufer immer wieder Fehler. Der häufigste und gravierendste Fehler ist, mit der Immobiliensuche zu beginnen, bevor die Finanzierung geklärt ist.
- Fehler: Besichtigung einer Immobilie ohne klare Vorstellung vom Budget.
- Konsequenz: Enttäuschung, wenn die Traumimmobilie zu teuer ist, oder Kauf einer überteuerten Immobilie aus emotionalen Gründen.
- Lösung: Immer zuerst die Finanzierung prüfen und eine maximale Kaufsumme definieren.
- Fehler: Unterschätzung der Nebenkosten.
- Konsequenz: Das Budget reicht nicht aus, um alle Kosten abzudecken.
- Lösung: Informieren Sie sich über Grunderwerbsteuer, Notar- und Gerichtskosten, Maklerprovision und gegebenenfalls Renovierungskosten.
- Fehler: Zu schnelle Entscheidung für eine Immobilie.
- Konsequenz: Spätere Entdeckung von Mängeln oder Unzufriedenheit mit der Lage oder dem Zustand.
- Lösung: Nehmen Sie sich Zeit für Besichtigungen und lassen Sie gegebenenfalls einen Sachverständigen hinzuziehen.
- Fehler: Nur ein Finanzierungsangebot einholen.
- Konsequenz: Sie zahlen möglicherweise zu hohe Zinsen.
- Lösung: Vergleichen Sie Angebote von mehreren Banken und Kreditvermittlern.
Eine strukturierte Vorgehensweise minimiert Risiken und führt zu einer fundierten Entscheidung. Die frühzeitige Klärung der Finanzierung ist dabei das Fundament für einen erfolgreichen Hauskauf.
FAQ – Häufig gestellte Fragen zu Hauskauf: Welche Reihenfolge bei Suche, Finanzierung und Notar sinnvoll ist
Muss ich die Finanzierung vollständig abgeschlossen haben, bevor ich mit der Immobiliensuche beginne?
Es ist nicht zwingend erforderlich, die Finanzierung vollständig abgeschlossen zu haben, aber Sie sollten zumindest eine detaillierte Finanzierungsberatung in Anspruch genommen und eine klare Vorstellung von Ihrem maximalen Budget sowie den möglichen Kreditkonditionen haben. Eine vorläufige Finanzierungszusage einer Bank ist ideal, da sie Ihnen Sicherheit gibt und Sie als Käufer attraktiver macht.
Wie lange dauert es typischerweise, bis eine Finanzierungszusage vorliegt?
Die Dauer bis zum Erhalt einer Finanzierungszusage kann variieren. Oftmals erhalten Sie nach Einreichung aller Unterlagen innerhalb weniger Tage bis zu zwei Wochen eine vorläufige Zusage. Die endgültige, verbindliche Zusage kann je nach Komplexität des Falls und der Bank noch etwas länger dauern.
Kann ich die Finanzierung auch nach der Besichtigung einer Immobilie abschließen?
Theoretisch ja, aber es ist sehr riskant. Wenn Sie die Finanzierung erst nach der Besichtigung und Wunschäußerung für eine Immobilie beantragen, laufen Sie Gefahr, dass die Bank den Kredit nicht in der gewünschten Höhe oder zu den gewünschten Konditionen bewilligt. Dies kann dazu führen, dass Sie die Traumimmobilie nicht kaufen können, obwohl Sie sich bereits darauf eingestellt haben.
Welche Kosten fallen neben dem Kaufpreis beim Hauskauf an?
Neben dem reinen Kaufpreis fallen erhebliche Nebenkosten an. Dazu gehören die Grunderwerbsteuer (je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises), Notar- und Grundbuchkosten (ca. 1,5 % – 2 % des Kaufpreises), gegebenenfalls Maklerprovision (oft 3,57 % inkl. MwSt. vom Kaufpreis) sowie Kosten für die Finanzierung (z. B. Schätzgutachten, Grundschuldbestellung).
Wann sollte ich einen Sachverständigen für eine Immobilienprüfung hinzuziehen?
Es ist ratsam, einen Sachverständigen hinzuzuziehen, sobald Sie eine Immobilie ernsthaft in Erwägung ziehen und diese bereits besichtigt haben. Insbesondere bei älteren Bestandsimmobilien oder wenn Sie selbst keine umfassenden Kenntnisse im Bauwesen haben, kann ein Gutachter versteckte Mängel aufdecken, deren Behebung sonst zu erheblichen Kosten führen würde. Dies ist eine wichtige Maßnahme zur Risikominimierung.
Was passiert, wenn ich die Finanzierung doch nicht bekomme, nachdem ich den Kaufvertrag unterschrieben habe?
Wenn der Kaufvertrag eine aufschiebende Bedingung bezüglich der Finanzierung enthält, können Sie vom Vertrag zurücktreten, wenn die Finanzierung nicht bewilligt wird. Ohne eine solche Klausel geraten Sie in erhebliche Schwierigkeiten und müssen unter Umständen Schadensersatz leisten. Deshalb ist die Finanzierungszusage vor der Vertragsunterzeichnung so wichtig.
Wie lange dauert die Eintragung ins Grundbuch nach der Kaufpreiszahlung?
Nachdem der Kaufpreis vollständig bezahlt wurde und alle Fälligkeitsvoraussetzungen erfüllt sind, veranlasst der Notar die Umschreibung im Grundbuch. Dies kann, je nach Auslastung des zuständigen Grundbuchamtes, einige Wochen bis Monate dauern, bis Sie offiziell als Eigentümer im Grundbuch eingetragen sind.


