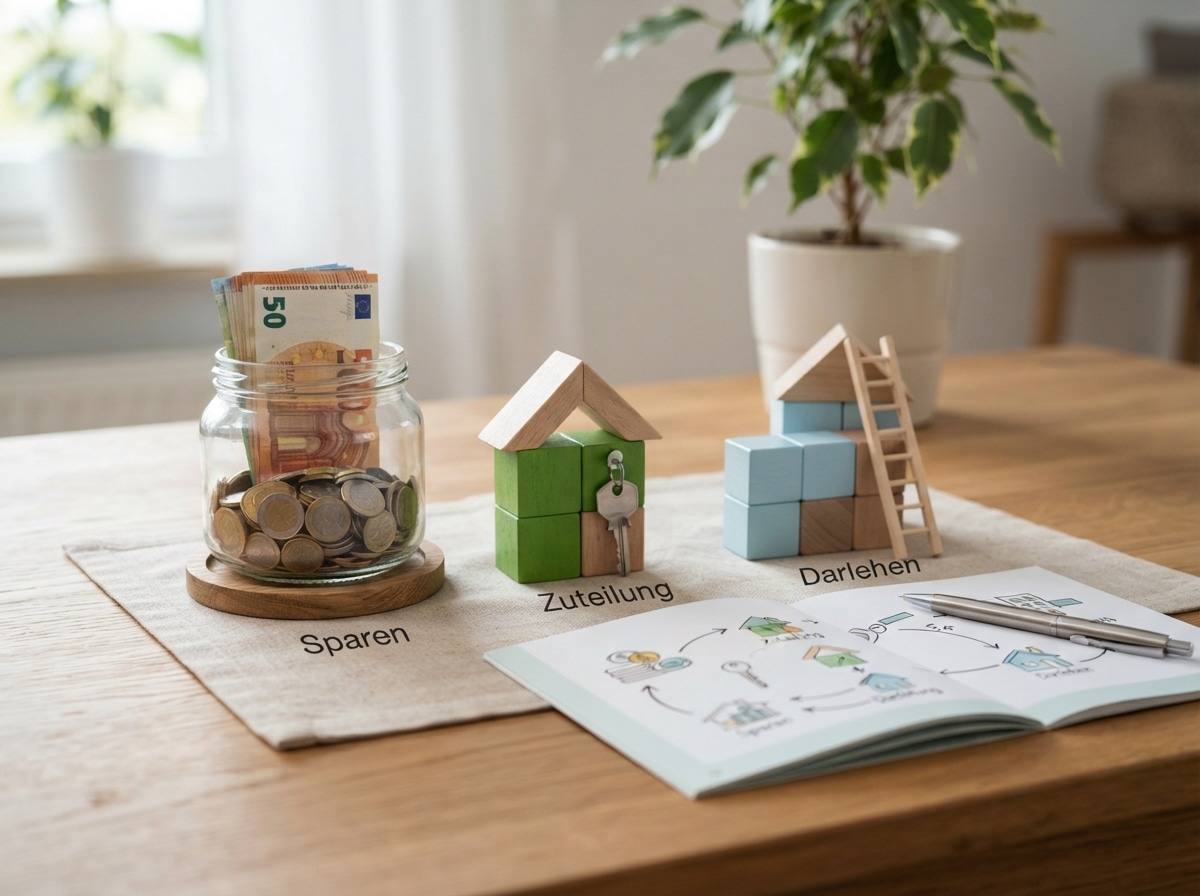
Der Regelsparbeitrag ist ein zentraler Pfeiler jedes Bausparvertrags und bestimmt maßgeblich Ihre Sparziele und die Flexibilität bei der Zuteilung. Wenn Sie Ihre finanziellen Pläne für Wohneigentum oder Modernisierungsmaßnahmen mit einem Bausparvertrag gestalten, ist das Verständnis dieses Beitrags unerlässlich, um den Vertrag optimal auf Ihre Bedürfnisse abzustimmen.
Was versteht man unter dem Regelsparbeitrag?
Der Regelsparbeitrag beim Bausparvertrag bezeichnet den monatlichen Mindestbetrag, den Sie in der Sparphase Ihres Bausparvertrags einzahlen müssen, um die vertraglich vereinbarten Konditionen zu erfüllen. Diese Regelung dient dazu, einen kontinuierlichen Vermögensaufbau zu gewährleisten und die Basis für die spätere Zuteilungsreife zu schaffen. Die Höhe des Regelsparbeitrags wird individuell bei Vertragsabschluss festgelegt und ist in der Regel an die Bausparsumme gekoppelt. Sie können zwar jederzeit mehr als den Regelsparbeitrag einzahlen, jedoch ist die Einhaltung dieses Mindestbetrags entscheidend, um Nachteile wie eine verzögerte Zuteilung oder geänderte Konditionen zu vermeiden.
Die Bedeutung des Regelsparbeitrags für Ihre Bausparziele
Der Regelsparbeitrag hat direkte Auswirkungen auf die Laufzeit Ihres Bausparvertrags und die Geschwindigkeit, mit der Sie die Zuteilung für Ihr Darlehen erreichen können. Eine höhere Einzahlung kann die Sparphase verkürzen, während eine Unterschreitung des Regelsparbeitrags zu einer Verlängerung der Sparzeit führen kann.
Festlegung des Regelsparbeitrags
Die Höhe des Regelsparbeitrags wird üblicherweise als Prozentsatz der Bausparsumme definiert. Typische Sätze liegen zwischen 0,5 % und 1 % der Bausparsumme pro Monat. Bei einer Bausparsumme von 50.000 € und einem Regelsparbeitrag von 0,5 % würden Sie monatlich 250 € einzahlen. Die genauen Konditionen legt die Bausparkasse in den Vertragsbedingungen fest. Es ist wichtig, diese bei Vertragsabschluss genau zu prüfen und sicherzustellen, dass der festgelegte Betrag mit Ihrer finanziellen Situation vereinbar ist.
Auswirkungen auf die Sparphase
Die Sparphase eines Bausparvertrags endet, sobald die vertraglich vereinbarte Mindestsparguthöbenziel erreicht ist und die Bewertungszahl des Vertrags eine Zuteilung zulässt. Der Regelsparbeitrag trägt maßgeblich zum Erreichen des Sparziels bei. Wenn Sie stets den Regelsparbeitrag einzahlen, nähern Sie sich planmäßig der Zuteilungsreife. Zusätzliche Einzahlungen über den Regelsparbeitrag hinaus können die Sparphase beschleunigen, sofern die Bausparkasse solche Einzahlungen zulässt und diese die Bewertungszahl positiv beeinflussen.
Flexibilität bei der Einzahlung
Obwohl der Regelsparbeitrag ein monatlicher Mindestbetrag ist, bieten viele Bausparkassen Flexibilität bei der Einzahlung. Das bedeutet, Sie können in manchen Monaten mehr einzahlen als den Regelsparbeitrag, beispielsweise wenn Sie eine Bonuszahlung erhalten oder eine größere Anschaffung geplant ist. Wichtig ist jedoch, dass die Summe der monatlichen Einzahlungen über die gesamte Laufzeit der Sparphase den gesetzten Zielen entspricht und die Mindestanforderungen der Bausparkasse erfüllt sind. Unregelmäßige oder unvollständige Einzahlungen können dazu führen, dass die Zuteilung verzögert wird oder der Vertrag neu bewertet werden muss.
Regelsparbeitrag und Zuteilungsreife
Die Zuteilungsreife ist der Zeitpunkt, an dem Sie Anspruch auf das angesparte Guthaben und das Bauspardarlehen haben. Sie wird durch mehrere Kriterien bestimmt, darunter das angesparte Guthaben, die Laufzeit des Vertrags und die sogenannte Bewertungszahl. Der Regelsparbeitrag spielt eine entscheidende Rolle beim Aufbau des notwendigen Sparguthabens und beeinflusst indirekt die Bewertungszahl.
Kriterien für die Zuteilungsreife
- Erreichen des Sparziels: Ein bestimmter Prozentsatz der Bausparsumme muss angespart sein. Dies wird durch Ihre regelmäßigen Einzahlungen, einschließlich des Regelsparbeitrags, erreicht.
- Mindestsparguthaben: Es muss eine Mindestsumme angespart sein, die oft als Prozentsatz der Bausparsumme definiert ist (z.B. 50% oder mehr).
- Bewertungszahl: Diese Zahl setzt sich aus verschiedenen Faktoren zusammen, wie der Sparzeit, der Höhe der Einzahlungen und der Zinsgutschrift. Eine höhere Bewertungszahl führt in der Regel zu einer früheren Zuteilung.
- Dauer der Sparzeit: Oftmals ist auch eine Mindestlaufzeit des Vertrags erforderlich.
Die Einhaltung des Regelsparbeitrags hilft Ihnen, diese Kriterien effizient zu erfüllen und eine frühestmögliche Zuteilung zu realisieren.
Wie der Regelsparbeitrag die Bewertungszahl beeinflusst
Die regelmäßig geleisteten Einzahlungen, insbesondere der Regelsparbeitrag, tragen direkt zur Erhöhung Ihres Sparguthabens bei. Dieses Sparguthaben fließt in die Berechnung der Bewertungszahl ein. Darüber hinaus werden oft die Dauer Ihrer Einzahlungen und die Zinsen, die Sie auf Ihr Sparguthaben erhalten, berücksichtigt. Eine kontinuierliche und pünktliche Zahlung des Regelsparbeitrags stellt sicher, dass Ihr Sparguthaben stetig wächst und die Bewertungszahl positiv beeinflusst wird, was wiederum die Chance auf eine frühere Zuteilung erhöht.
Abweichungen vom Regelsparbeitrag: Konsequenzen und Alternativen
Manchmal ist es notwendig, vom vereinbarten Regelsparbeitrag abzuweichen. Ob dies sinnvoll ist und welche Konsequenzen dies haben kann, hängt von Ihrer individuellen Situation und den Vertragsbedingungen ab.
Nichteinhaltung des Regelsparbeitrags
Wenn Sie den Regelsparbeitrag dauerhaft nicht oder nicht vollständig einzahlen, kann dies verschiedene negative Folgen haben:
- Verzögerung der Zuteilung: Die Erreichung der Zuteilungsreife wird sich hinauszögern, da das Sparziel nicht planmäßig erreicht wird.
- Herabsetzung der Bewertungszahl: Fehlende Einzahlungen können die Bewertungszahl negativ beeinflussen.
- Änderung der Vertragskonditionen: In einigen Fällen können die Bausparkassen die Konditionen anpassen, beispielsweise die Guthabenverzinsung reduzieren oder die Abschlussgebühr neu berechnen.
- Kündigung des Vertrags: Bei gravierender Nichteinhaltung kann die Bausparkasse den Vertrag unter Umständen kündigen.
Sonderzahlungen und Einmalzahlungen
Wenn Sie über den Regelsparbeitrag hinaus Geld einzahlen möchten, um beispielsweise die Sparphase zu verkürzen oder von höheren Zinsen zu profitieren, ist dies in der Regel möglich. Dies wird als Sonderzahlung oder Einmalzahlung bezeichnet. Es ist ratsam, sich vorab mit Ihrer Bausparkasse abzustimmen, um sicherzustellen, dass diese Zahlungen vertragsgemäß anerkannt werden und die gewünschten Effekte erzielen. Besonders bei Einmalzahlungen, die die Bausparsumme schnell erhöhen, sollten Sie prüfen, ob dies die Bewertungszahl positiv beeinflusst oder ob es andere Regelungen gibt.
Anpassung des Regelsparbeitrags
In bestimmten Lebenssituationen kann es notwendig werden, den Regelsparbeitrag anzupassen. Wenn Sie beispielsweise finanzielle Engpässe haben oder Ihre Einkommenssituation sich verändert hat, sollten Sie das Gespräch mit Ihrer Bausparkasse suchen. Manche Bausparkassen erlauben eine Anpassung des Regelsparbeitrags, insbesondere wenn die Gesamtspardauer oder die erreichten Sparziele dadurch nicht übermäßig beeinträchtigt werden. Eine solche Anpassung muss jedoch in der Regel vorab schriftlich vereinbart werden.
Tabellarische Übersicht: Schlüsselfaktoren des Regelsparbeitrags
| Kategorie | Beschreibung | Bedeutung für Sie |
|---|---|---|
| Definition | Monatlicher Mindestbetrag zur Erfüllung der Sparziele im Bausparvertrag. | Sichert kontinuierlichen Vermögensaufbau und die Einhaltung der Vertragsbedingungen. |
| Festlegung | Prozentsatz der Bausparsumme, individuell bei Vertragsabschluss vereinbart. | Bestimmt Ihre monatliche finanzielle Verpflichtung in der Sparphase. |
| Sparphase | Trägt maßgeblich zum Erreichen des Sparziels und der Zuteilungsreife bei. | Längere oder kürzere Sparzeit je nach Einzahlungshöhe und Bausparkassenregelungen. |
| Zuteilung | Beeinflusst indirekt die Bewertungszahl und somit die Geschwindigkeit der Zuteilung. | Hilft, die Kriterien für den Erhalt des Darlehens schneller zu erfüllen. |
| Flexibilität | Über den Regelsparbeitrag hinausgehende Einzahlungen sind oft möglich. | Ermöglicht Beschleunigung der Sparphase oder Anpassung an finanzielle Situationen. |
Häufige Fragen zum Regelsparbeitrag
FAQ – Häufig gestellte Fragen zu Regelsparbeitrag beim Bausparvertrag: Was bedeutet er?
Was passiert, wenn ich weniger als den Regelsparbeitrag einzahle?
Wenn Sie dauerhaft weniger als den vereinbarten Regelsparbeitrag einzahlen, kann dies verschiedene negative Konsequenzen haben. Ihre Bausparkasse kann die Zuteilung Ihres Bauspardarlehens verzögern, da die vertraglich vereinbarten Sparziele nicht planmäßig erreicht werden. Zudem kann die Bewertungszahl, die für die Zuteilung entscheidend ist, negativ beeinflusst werden. In gravierenden Fällen kann die Bausparkasse sogar die Konditionen des Vertrags ändern oder den Vertrag kündigen. Es ist daher essenziell, die Einzahlung des Regelsparbeitrags konstant zu gewährleisten.
Kann ich auch mehr als den Regelsparbeitrag einzahlen?
Ja, in den meisten Fällen können Sie problemlos mehr als den Regelsparbeitrag einzahlen. Dies wird als Sonderzahlung oder Einmalzahlung bezeichnet und kann dazu dienen, die Sparphase zu verkürzen und die Zuteilungsreife schneller zu erreichen. Es ist jedoch ratsam, sich vorab mit Ihrer Bausparkasse abzustimmen, um sicherzustellen, dass diese Einzahlungen vertragsgemäß berücksichtigt werden und die gewünschten Effekte erzielen. Manche Bausparkassen haben Obergrenzen für Sonderzahlungen oder bestimmte Regelungen zur Berechnung der Bewertungszahl bei solchen Zahlungen.
Wie wird der Regelsparbeitrag berechnet?
Der Regelsparbeitrag wird in der Regel als fester Prozentsatz der vereinbarten Bausparsumme festgelegt. Dieser Prozentsatz wird bei Vertragsabschluss individuell bestimmt und in den Vertragsbedingungen festgehalten. Typische Sätze liegen zwischen 0,5 % und 1 % der Bausparsumme pro Monat. Wenn beispielsweise die Bausparsumme 100.000 € beträgt und der Regelsparbeitrag bei 0,5 % liegt, müssten Sie monatlich 500 € einzahlen. Die Bausparkasse informiert Sie klar und deutlich über die Höhe Ihres individuellen Regelsparbeitrags.
Ist der Regelsparbeitrag bindend für die gesamte Laufzeit?
Der Regelsparbeitrag ist grundsätzlich für die gesamte Dauer der Sparphase bindend, um die vertraglichen Ziele zu erreichen und die Zuteilung zu ermöglichen. Abweichungen, insbesondere dauerhafte Unterschreitungen, können zu den bereits genannten negativen Konsequenzen führen. Eine Anpassung des Regelsparbeitrags ist unter Umständen möglich, bedarf aber in der Regel der vorherigen Absprache und Zustimmung der Bausparkasse. Dies ist oft an bestimmte Bedingungen geknüpft und sollte gut überlegt sein.
Welche Rolle spielt der Regelsparbeitrag für die Zinsgutschrift?
Der Regelsparbeitrag beeinflusst die Zinsgutschrift indirekt. Durch die regelmäßigen Einzahlungen des Regelsparbeitrags erhöht sich kontinuierlich Ihr angespartes Sparguthaben. Auf dieses Sparguthaben erhalten Sie Zinsen von der Bausparkasse. Je höher und je länger Ihr Sparguthaben ist, desto mehr Zinsen werden Ihnen gutgeschrieben. Eine konsequente Zahlung des Regelsparbeitrags sorgt also für ein stetiges Wachstum Ihres Guthabens und damit für eine entsprechend höhere Zinsgutschrift über die gesamte Sparphase hinweg.
Kann sich die Höhe des Regelsparbeitrags ändern?
Die Höhe des Regelsparbeitrags wird in der Regel bei Vertragsabschluss fest vereinbart und bleibt für die gesamte Sparphase bestehen. Nur in Ausnahmefällen und nach ausdrücklicher Zustimmung der Bausparkasse kann eine Anpassung erfolgen, beispielsweise wenn sich Ihre finanzielle Situation grundlegend ändert. Eine einseitige Reduzierung durch Sie ist nicht zulässig und würde zu Problemen führen. Die Bausparkassen sind in der Regel bestrebt, mit ihren Kunden Lösungen zu finden, aber eine verbindliche Vereinbarung ist immer die Grundlage.
Was ist der Unterschied zwischen Regelsparbeitrag und Mindestsparguthaben?
Der Regelsparbeitrag ist die monatliche Einzahlung, die Sie leisten müssen. Das Mindestsparguthaben ist hingegen das Gesamtziel, das Sie erreichen müssen, um die Zuteilungsreife zu erlangen. Dieses Mindestsparguthaben wird als Prozentsatz der Bausparsumme definiert (z.B. 50% oder mehr). Der Regelsparbeitrag ist somit das Mittel zum Zweck, um das Mindestsparguthaben planmäßig zu erreichen. Wenn Sie den Regelsparbeitrag konsequent einzahlen, erreichen Sie das Mindestsparguthaben und damit die Zuteilungsreife.