
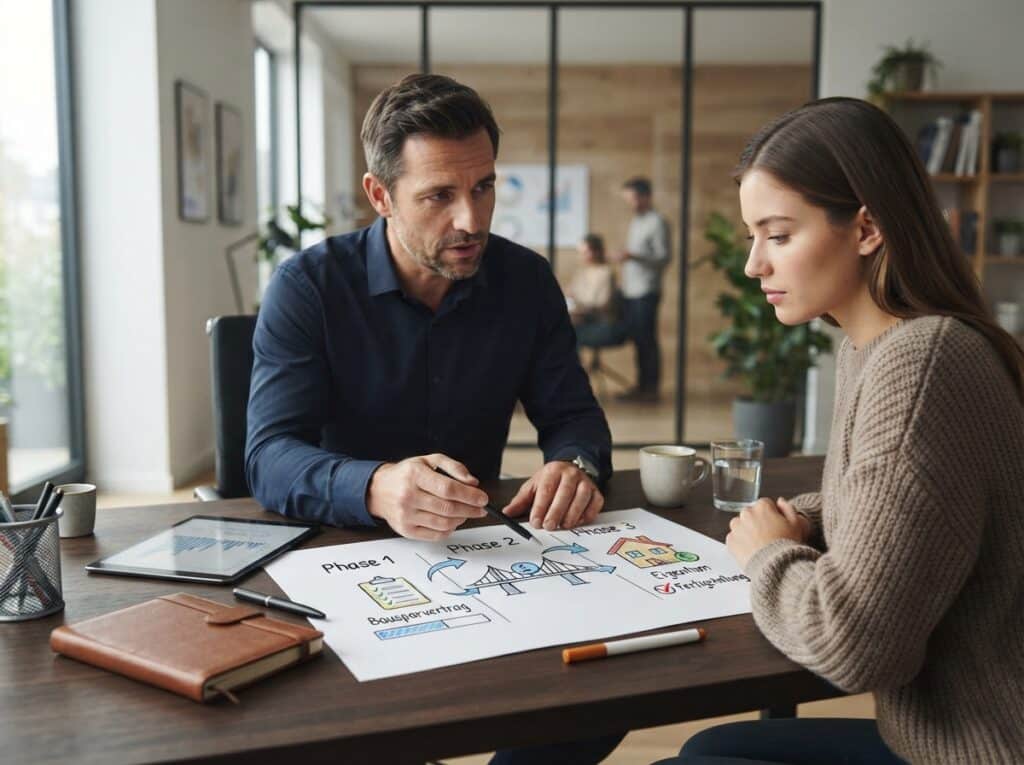
Sie haben einen Bausparvertrag abgeschlossen, doch das gewünschte Objekt ist bereits verfügbar und Ihr Vertrag noch nicht zuteilungsreif? In dieser Situation ist die Zwischenfinanzierung die entscheidende Brücke, um sich Ihren Wohntraum dennoch zu erfüllen. Sie überbrückt die Zeitspanne, bis die angesparte Summe und die zugehörigen Zinsen für die Auszahlung bereitstehen und ermöglicht Ihnen den sofortigen Erwerb oder die Renovierung Ihrer Immobilie.
Was ist die Zwischenfinanzierung bei einem Bausparvertrag?
Die Zwischenfinanzierung, oft auch als Vorfinanzierung bezeichnet, ist ein kurz- bis mittelfristiger Kredit. Dieser Kredit wird aufgenommen, um die Lücke zu schließen, die entsteht, wenn Sie die Mittel aus Ihrem Bausparvertrag noch nicht abrufen können, aber eine sofortige Investition in Wohnraum tätigen müssen. Sie dient dazu, Ihnen die Liquidität zu verschaffen, die Sie für den Kauf, den Bau oder die Modernisierung einer Immobilie benötigen, während Ihr Bausparvertrag noch weiter angespart wird.
Voraussetzungen für die Zwischenfinanzierung
Damit eine Zwischenfinanzierung für Ihren Bausparvertrag in Frage kommt, müssen bestimmte Voraussetzungen erfüllt sein. Die wichtigsten Kriterien sind:
- Bestehender Bausparvertrag: Sie müssen bereits einen Bausparvertrag abgeschlossen und möglicherweise bereits erste Einzahlungen geleistet haben.
- Zuteilungsreife noch nicht erreicht: Die entscheidende Bedingung ist, dass Ihr Bausparvertrag noch nicht die Zuteilungsreife erreicht hat. Diese wird erreicht, wenn eine bestimmte Sparsumme angespart wurde und eine Mindestlaufzeit erreicht ist, die je nach Vertrag und Bausparkasse variiert.
- Bonität des Antragstellers: Wie bei jedem Kredit prüft die Bank oder Bausparkasse Ihre Kreditwürdigkeit. Dazu gehören Einkommensnachweise, Schufa-Abfragen und eine allgemeine finanzielle Stabilität.
- Sicherheiten: Häufig verlangt die finanzierende Institution Sicherheiten. Bei einer Immobilienfinanzierung dient oft die zu erwerbende Immobilie selbst als Sicherheit (Grundschuld).
- Nachweis des Finanzierungsbedarfs: Sie müssen den Verwendungszweck der Zwischenfinanzierung klar belegen können, beispielsweise durch Kaufverträge, Baupläne oder Kostenvoranschläge.
So funktioniert die Zwischenfinanzierung Schritt für Schritt
Der Ablauf einer Zwischenfinanzierung gestaltet sich in der Regel wie folgt:
- Bedarfsermittlung: Sie ermitteln den genauen Betrag, den Sie für Ihr Bauvorhaben oder den Immobilienkauf benötigen. Dieser Betrag setzt sich aus dem fehlenden Eigenkapital, das Ihr Bausparvertrag noch nicht abdecken kann, und den Kosten für den Erwerb oder die Renovierung zusammen.
- Anbietervergleich: Sie vergleichen Angebote von verschiedenen Banken und Bausparkassen. Nicht jede Bausparkasse bietet automatisch eine eigene Zwischenfinanzierung an. Oft ist es notwendig, diese bei einer externen Bank aufzunehmen oder die Angebote Ihrer Bausparkasse genau zu prüfen.
- Antragstellung und Bonitätsprüfung: Nach der Auswahl eines Anbieters stellen Sie einen Kreditantrag. Die Bank prüft Ihre finanzielle Situation und Ihre Kreditwürdigkeit.
- Kreditvertragsabschluss: Wenn alle Prüfungen positiv verlaufen, erhalten Sie einen Kreditvertrag für die Zwischenfinanzierung.
- Auszahlung der Zwischenfinanzierung: Der Kreditbetrag wird Ihnen ausgezahlt, damit Sie Ihr Bauvorhaben sofort starten oder die Immobilie erwerben können.
- Tilgung der Zwischenfinanzierung: Während der Laufzeit der Zwischenfinanzierung zahlen Sie Zinsen für den aufgenommenen Kredit. Die Tilgung des eigentlichen Kreditbetrags erfolgt in der Regel erst dann, wenn Ihr Bausparvertrag zuteilungsreif wird.
- Ablösung durch Bausparvertrag: Sobald Ihr Bausparvertrag die Zuteilungsreife erreicht hat, wird die angesparte Bausparsumme und die Zinsen ausgezahlt. Mit diesem Guthaben wird die Zwischenfinanzierung (oder ein Teil davon) abgelöst.
- Restschuld und neue Darlehensverträge: Falls die Bausparsumme nicht ausreicht, um die gesamte Zwischenfinanzierung zu tilgen, bleibt eine Restschuld bestehen. Diese kann dann durch ein weiteres Darlehen, z.B. ein Annuitätendarlehen, abgelöst werden.
Kosten und Konditionen der Zwischenfinanzierung
Die Kosten einer Zwischenfinanzierung setzen sich hauptsächlich aus den anfallenden Zinsen zusammen. Diese sind oft etwas höher als die Zinsen für eine klassische Baufinanzierung, da es sich um eine kurzfristige Überbrückung handelt.
- Zinssatz: Der Zinssatz für die Zwischenfinanzierung ist in der Regel variabel oder fest für eine bestimmte Laufzeit. Achten Sie auf die Zinsbindung und die Möglichkeit von Sondertilgungen.
- Laufzeit: Die Laufzeit der Zwischenfinanzierung richtet sich nach der erwarteten Zuteilungsreife Ihres Bausparvertrags. Sie kann von wenigen Monaten bis zu mehreren Jahren reichen.
- Bearbeitungsgebühren: Manche Anbieter berechnen einmalige Bearbeitungsgebühren für die Kreditvergabe.
- Sicherheitenkosten: Kosten für die Eintragung von Grundschulden oder andere Sicherheiten können ebenfalls anfallen.
Es ist ratsam, Angebote mit unterschiedlichen Zinssätzen und Gebühren zu vergleichen, um die kostengünstigste Lösung für Ihre individuelle Situation zu finden.
Vorteile der Zwischenfinanzierung
Die Zwischenfinanzierung bietet Ihnen entscheidende Vorteile, wenn Sie nicht warten können:
- Sofortiger Immobilienerwerb oder Baubeginn: Sie können Ihre Wunschimmobilie umgehend erwerben oder mit dem Bau beginnen, ohne auf die Zuteilung Ihres Bausparvertrags warten zu müssen.
- Sicherung von günstigen Konditionen: Immobilienpreise und Zinsen können sich ändern. Mit einer Zwischenfinanzierung sichern Sie sich den aktuellen Preis und können möglicherweise von niedrigeren Zinsen profitieren, bevor diese steigen.
- Vermeidung von Mietzahlungen: Sie können sofort in Ihre eigene Immobilie einziehen und sparen sich die Mietkosten für eine andere Wohnung.
- Flexibilität: Sie haben die Freiheit, Ihr Bauvorhaben nach Ihren Vorstellungen zu gestalten und zu realisieren, wann es Ihnen am besten passt.
Nachteile und Risiken der Zwischenfinanzierung
Wie bei jeder Finanzierungsform gibt es auch bei der Zwischenfinanzierung potenzielle Nachteile und Risiken, die Sie kennen sollten:
- Höhere Zinskosten: Die Zinsen für die Zwischenfinanzierung sind oft höher als die für langfristige Darlehen. Dies kann zu höheren Gesamtkosten führen, insbesondere wenn die Wartezeit bis zur Zuteilung länger ausfällt als erwartet.
- Zinsänderungsrisiko: Bei variablen Zinssätzen können die Kosten steigen, wenn die Marktzinsen anziehen.
- Komplexität: Die Kombination aus Bausparvertrag und Zwischenfinanzierung kann komplex sein und erfordert eine sorgfältige Planung und Abstimmung.
- Bonitätsanforderungen: Die Hürden für die Kreditvergabe sind oft höher, da die Bank das Risiko einer doppelten Finanzierung (Zwischenkredit und Bauspardarlehen) eingeht.
- Kosten bei Verzögerungen: Wenn sich die Zuteilung Ihres Bausparvertrags unerwartet verzögert, entstehen zusätzliche Kosten für die Verlängerung der Zwischenfinanzierung.
Wichtige Aspekte bei der Wahl der Zwischenfinanzierung
Bei der Auswahl und Gestaltung Ihrer Zwischenfinanzierung sollten Sie folgende Punkte besonders beachten:
- Vergleich der Konditionen: Holen Sie Angebote von mehreren Anbietern ein und vergleichen Sie Zinssätze, Laufzeiten, Gebühren und Sondertilgungsmöglichkeiten.
- Sondertilgungen: Prüfen Sie, ob und unter welchen Bedingungen Sie Sondertilgungen leisten können. Dies kann die Laufzeit und die Gesamtkosten reduzieren, falls Sie über zusätzliche Mittel verfügen.
- Zinsbindung: Wählen Sie eine Zinsbindung, die zu Ihrer Risikobereitschaft passt. Eine längere Zinsbindung bietet mehr Planungssicherheit.
- Beratung: Lassen Sie sich ausführlich von Ihrer Bausparkasse oder einer unabhängigen Finanzberatung beraten, um die für Sie optimale Lösung zu finden.
- Vorausschauende Planung: Planen Sie die Laufzeit der Zwischenfinanzierung realistisch und berücksichtigen Sie mögliche Verzögerungen bei der Zuteilung Ihres Bausparvertrags.
Die Rolle der Bausparkasse und externer Banken
Manche Bausparkassen bieten eine eigene Zwischenfinanzierung als Ergänzung zum Bausparvertrag an. Dies kann vorteilhaft sein, da die Konditionen oft aufeinander abgestimmt sind. In vielen Fällen müssen Sie jedoch auf externe Banken zurückgreifen, um eine Zwischenfinanzierung zu erhalten. Dies erfordert einen sorgfältigen Vergleich der Angebote, um die besten Konditionen zu sichern. Achten Sie darauf, dass die Bank mit Ihrer Bausparkasse kooperiert oder die Modalitäten der Ablösung klar geregelt sind.
Wann lohnt sich eine Zwischenfinanzierung?
Eine Zwischenfinanzierung ist dann besonders sinnvoll, wenn:
- Sie eine attraktive Immobilie gefunden haben, die Sie nicht verlieren möchten.
- Die aktuelle Marktlage (z.B. niedrige Zinsen für Kredite, steigende Immobilienpreise) eine sofortige Investition begünstigt.
- Sie die laufenden Kosten für die Zwischenfinanzierung tragen können, bis Ihr Bausparvertrag zuteilungsreif ist.
- Die potenzielle Wertsteigerung der Immobilie die zusätzlichen Kosten der Zwischenfinanzierung übersteigt.
| Aspekt | Beschreibung | Wichtigkeit für Sie | Potenzielle Kosten | Typische Dauer |
|---|---|---|---|---|
| Kreditvolumen | Die Summe, die Sie zur Überbrückung benötigen. | Hoch: Muss exakt Ihren Bedarf decken. | Zinsen auf das Kreditvolumen. | Abhängig von der Zuteilungsreife. |
| Zinssatz | Der Prozentsatz, den Sie für den Kredit zahlen. | Sehr hoch: Wesentlicher Kostenfaktor. | Laufende Zinszahlungen. | Abhängig von der Zinsbindung. |
| Laufzeit | Der Zeitraum, in dem die Zwischenfinanzierung besteht. | Mittel: Muss zur Zuteilung passen. | Gesamtkosten der Zinsen. | Monate bis wenige Jahre. |
| Sondertilgungsmöglichkeiten | Die Option, zusätzliche Beträge zu zahlen. | Hoch: Kann Kosten senken. | Ggf. Vorfälligkeitsentschädigung bei fester Zinsbindung. | Fortlaufend während der Laufzeit. |
| Gebühren und Nebenkosten | Einmalige oder laufende Kosten für die Kreditvergabe. | Mittel: Beeinflusst die Gesamtkosten. | Bearbeitungsgebühren, Notar-/Grundbuchkosten. | Einmalig oder ggf. laufend. |
FAQ – Häufig gestellte Fragen zu Bausparvertrag noch nicht zuteilungsreif: So funktioniert die Zwischenfinanzierung
Was passiert, wenn mein Bausparvertrag später als erwartet zuteilungsreif wird?
Sollte Ihr Bausparvertrag sich verzögern, müssen Sie sich keine Sorgen machen, sofern Sie dies richtig planen. Die Laufzeit Ihrer Zwischenfinanzierung verlängert sich entsprechend. Dies bedeutet jedoch auch, dass Sie länger Zinsen für den Zwischenkredit zahlen müssen. Es ist daher ratsam, eine realistische Einschätzung der Zuteilungsreife vorzunehmen und eventuelle Puffer einzuplanen oder flexible Konditionen mit dem Kreditgeber zu vereinbaren, die eine Verlängerung ermöglichen.
Kann ich die Zwischenfinanzierung auch für Modernisierungsmaßnahmen nutzen?
Ja, eine Zwischenfinanzierung ist nicht nur für den Kauf einer Immobilie gedacht, sondern kann auch für umfangreiche Modernisierungs- oder Renovierungsmaßnahmen genutzt werden, wenn Ihr Bausparvertrag für diesen Zweck gedacht ist und noch nicht zuteilungsreif ist. Wichtig ist, dass der Verwendungszweck klar definiert und nachweisbar ist, beispielsweise durch Kostenvoranschläge von Handwerkern oder detaillierte Baupläne.
Wie hoch sind die Zinsen für eine Zwischenfinanzierung im Vergleich zu einem regulären Bauspardarlehen?
Die Zinsen für eine Zwischenfinanzierung sind in der Regel höher als die Zinsen für ein späteres Bauspardarlehen. Dies liegt daran, dass die Zwischenfinanzierung eine kurz- bis mittelfristige Überbrückung darstellt und oft mit einem höheren Risiko für den Kreditgeber verbunden ist. Das Bauspardarlehen hingegen hat in der Regel feste, oft niedrigere Zinsen, die bereits bei Vertragsabschluss festgelegt werden.
Muss ich die Zwischenfinanzierung bei meiner Bausparkasse beantragen?
Nicht zwingend. Manche Bausparkassen bieten eigene Produkte für die Zwischenfinanzierung an, die gut auf die Bausparverträge abgestimmt sind. Es ist jedoch auch üblich, dass Sie eine Zwischenfinanzierung bei einer externen Bank beantragen müssen. In diesem Fall ist es wichtig, die Konditionen genau zu vergleichen und sicherzustellen, dass die Ablösung des Zwischenkredits durch die Auszahlung Ihres Bausparvertrags reibungslos funktioniert.
Welche Sicherheiten werden typischerweise für eine Zwischenfinanzierung verlangt?
Die Art der Sicherheiten hängt vom Einzelfall und dem Kreditgeber ab. Häufig wird eine Grundschuld auf die zu erwerbende oder zu renovierende Immobilie eingetragen. In manchen Fällen, insbesondere bei geringeren Beträgen oder guter Bonität, kann die Bank auch auf weitere Sicherheiten verzichten oder andere Formen wie Bürgschaften oder die Verpfändung von Wertpapieren akzeptieren. Eine klare Kommunikation mit dem Kreditgeber ist hier essenziell.
Wie lange dauert es in der Regel, bis eine Zwischenfinanzierung genehmigt ist?
Die Dauer der Genehmigung einer Zwischenfinanzierung kann variieren. Sobald alle erforderlichen Unterlagen vollständig und korrekt eingereicht wurden, kann die Prüfung durch die Bank einige Tage bis zu zwei Wochen in Anspruch nehmen. Die Geschwindigkeit hängt von der Komplexität des Falls, der Auslastung der Bank und der Vollständigkeit Ihrer eingereichten Dokumente ab. Eine gute Vorbereitung Ihrerseits beschleunigt den Prozess erheblich.
Was sind die Hauptunterschiede zwischen einer Zwischenfinanzierung und einem Annuitätendarlehen?
Der Hauptunterschied liegt im Zweck und der Laufzeit. Eine Zwischenfinanzierung dient als kurz- bis mittelfristige Überbrückung, bis Ihr Bausparvertrag zuteilungsreif wird. Sie wird oft nur mit Zinsen bedient, bis die Bausparsumme ausgezahlt wird, um den Kredit abzulösen. Ein Annuitätendarlehen ist ein langfristiges Darlehen zur Immobilienfinanzierung, bei dem Sie von Anfang an Zins und Tilgung zahlen, um das Darlehen über viele Jahre hinweg zurückzuführen. Die Zinsen eines Annuitätendarlehens sind in der Regel niedriger als die einer Zwischenfinanzierung.


