
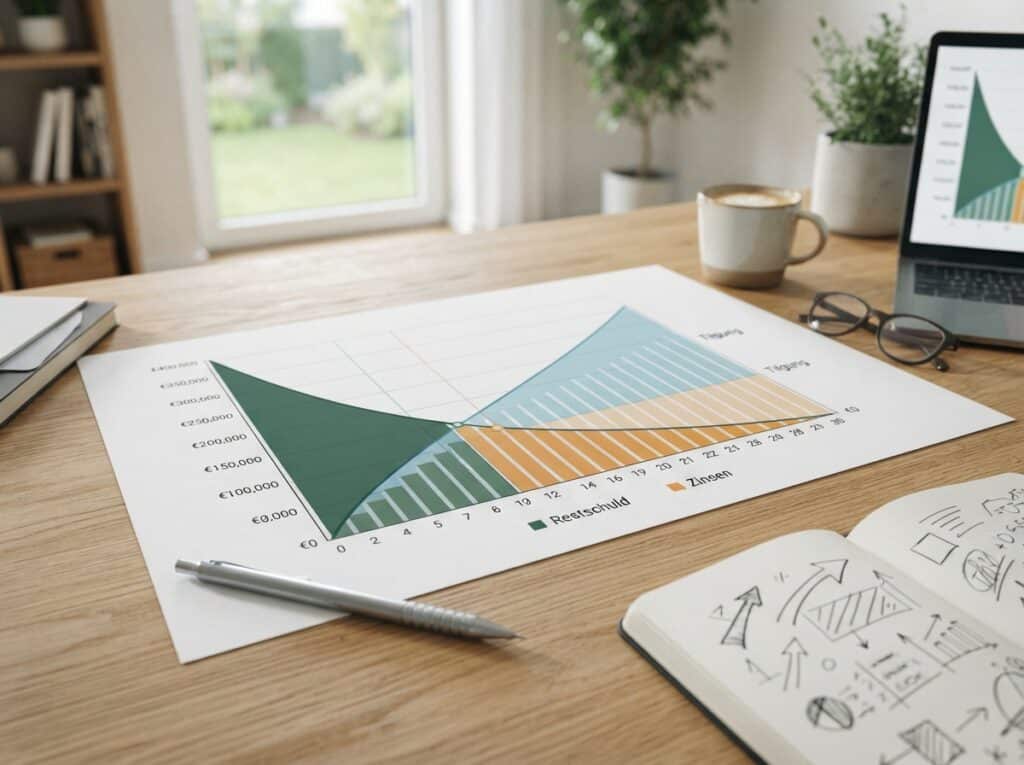
Verstehen Sie genau, wie sich die Zinsen, die Tilgung und die Restschuld in Ihrem Tilgungsplan entwickeln und welche Auswirkungen dies auf Ihre Kreditraten hat. Eine klare Kenntnis dieser Dynamik ermöglicht Ihnen fundierte Entscheidungen für Ihre finanzielle Planung.
Der Aufbau eines Tilgungsplans: Grundlagen
Ein Tilgungsplan ist das zentrale Dokument, das die Rückzahlung eines Kredits strukturiert. Er legt fest, wie die monatliche Rate aufgeteilt wird in einen Zinsanteil und einen Tilgungsanteil. Zu Beginn eines Kreditlaufzeit überwiegt der Zinsanteil, da die Restschuld am höchsten ist. Mit jeder Zahlung sinkt die Restschuld, und somit auch der auf die Restschuld entfallende Zinsanteil. Gleichzeitig erhöht sich der Tilgungsanteil, was zu einer schnelleren Reduzierung der Schulden führt.
Zinsentwicklung im Tilgungsplan
Die Zinsen berechnen sich stets auf Basis der aktuellen Restschuld. Das bedeutet, je höher die Restschuld, desto höher ist der absolute Zinsbetrag, der im jeweiligen Monat oder der jeweiligen Periode anfällt. In den frühen Phasen eines Kredits, wenn die Restschuld noch nahe am ursprünglichen Darlehensbetrag liegt, ist der Zinsanteil der monatlichen Rate am größten. Banken und Kreditinstitute weisen explizit darauf hin, dass dieser Zinsanteil die Kosten für die Überlassung des Geldes darstellt.
Tilgung: Der Abbau der Restschuld
Der Tilgungsanteil der monatlichen Rate dient der direkten Reduzierung der Kreditschuld. Anfangs ist dieser Betrag vergleichsweise klein. Mit fortschreitender Laufzeit und sinkender Restschuld vergrößert sich der Tilgungsanteil sukzessive. Dies liegt daran, dass der gesamte Ratenbetrag, sofern er konstant bleibt, nach Abzug des sich verringerten Zinsanteils mehr Kapital für die Tilgung zur Verfügung stellt. Die Effektivität der Tilgung steigt also mit der Zeit.
Restschuld: Die verbleibende Darlehenssumme
Die Restschuld repräsentiert den noch offenen Betrag des Kredits. Sie beginnt mit der ursprünglichen Darlehenssumme und reduziert sich mit jeder Rate, die aus Zins- und Tilgungsanteil besteht. Die Geschwindigkeit, mit der die Restschuld sinkt, hängt direkt vom Tilgungsanteil der Rate ab. Ein höherer Tilgungsanteil führt zu einer schnelleren Reduzierung der Restschuld und somit zu einer früheren Kreditfreiheit.
Die Dynamik der Ratenzahlung: Annuitätendarlehen
Die häufigste Form der Kreditrückzahlung ist das Annuitätendarlehen. Bei dieser Darlehensform bleibt die monatliche oder periodische Rate über die gesamte Laufzeit konstant. Diese Konstanz der Rate ist es, die die beschriebene Verschiebung zwischen Zins- und Tilgungsanteil ermöglicht. Der Kreditnehmer zahlt immer den gleichen Betrag, während sich die interne Zusammensetzung dieser Zahlung ändert.
Konstante Rate, veränderliche Anteile
Stellen Sie sich eine feste monatliche Rate vor. Nehmen wir an, sie beträgt 1.000 Euro. Zu Beginn sind beispielsweise 700 Euro Zinsen und 300 Euro Tilgung. Nach einigen Jahren ist die Restschuld gesunken, und die Zinsen für diese geringere Schuld betragen vielleicht nur noch 400 Euro. Die verbleibenden 600 Euro der konstanten 1.000-Euro-Rate fließen dann als Tilgung. Die Rate selbst bleibt gleich, aber die Wirkung – die Schuldreduktion – wird stärker.
Auswirkungen auf die Gesamtkosten
Die Entwicklung von Zins und Tilgung im Annuitätendarlehen hat direkte Auswirkungen auf die Gesamtkosten des Kredits. Da in den ersten Jahren ein größerer Teil der Rate für Zinsen aufgewendet wird, ist der Zinsaufwand in dieser Phase am höchsten. Über die gesamte Laufzeit betrachtet, reduziert sich der prozentuale Anteil der Zinsen an der Gesamtrückzahlung, je höher und schneller die Tilgung ist.
Sondertilgungen und ihre Effekte
Sondertilgungen sind zusätzliche Zahlungen, die über die vereinbarte Rate hinaus geleistet werden. Sie sind ein wirksames Instrument, um die Restschuld schneller zu reduzieren und somit die Laufzeit zu verkürzen und die Gesamtkosten zu senken. Bei einer Sondertilgung wird der Betrag in der Regel direkt auf die Restschuld angerechnet.
Wie Sondertilgungen den Tilgungsplan beeinflussen
Eine Sondertilgung verringert unmittelbar die Restschuld. Dies hat zur Folge, dass die Zinsberechnung für die nachfolgenden Perioden auf einer geringeren Basis erfolgt. Selbst wenn die Rate gleich bleibt, erhöht sich der Tilgungsanteil bei der nächsten regulären Zahlung erheblich. Alternativ kann vereinbart werden, dass Sondertilgungen zur Verkürzung der Laufzeit genutzt werden, während die monatliche Rate gleich bleibt. Dies ist oft die wirtschaftlich sinnvollste Option.
Vor- und Nachteile von Sondertilgungen
Vorteile:
- Schnellere Schuldentilgung.
- Reduzierung der Gesamtzinskosten.
- Potenzielle Verkürzung der Kreditlaufzeit.
- Erhöhung der finanziellen Flexibilität und Sicherheit.
Nachteile:
- Eingeschränkte Liquidität (wenn das Geld für andere Zwecke besser eingesetzt werden könnte).
- Mögliche Gebühren für Sondertilgungen, je nach Kreditvertrag.
- Erfordert Disziplin bei der Rücklagenbildung für Sondertilgungen.
Berechnung von Zins, Tilgung und Restschuld: Ein Beispiel
Um die Funktionsweise eines Tilgungsplans zu verdeutlichen, betrachten wir ein Beispiel. Angenommen, Sie haben einen Kredit über 100.000 Euro mit einem Zinssatz von 3 % p.a. und einer Laufzeit von 10 Jahren (120 Monate). Die monatliche Rate (Annuität) beträgt ca. 1.050,84 Euro.
Monat 1: Hohe Zinsen, geringe Tilgung
- Restschuld zu Beginn: 100.000,00 €
- Zinssatz pro Monat: 3 % / 12 = 0,25 %
- Zinsanteil: 100.000,00 € 0,0025 = 250,00 €
- Tilgungsanteil: 1.050,84 € (Rate) – 250,00 € (Zinsen) = 800,84 €
- Restschuld am Ende von Monat 1: 100.000,00 € – 800,84 € = 99.199,16 €
Monat 120: Geringe Zinsen, hohe Tilgung (am Ende der Laufzeit)
Am Ende der Laufzeit ist die Restschuld sehr gering. Die genauen Werte hängen von der exakten Berechnung ab, aber die Prinzipien bleiben gleich:
- Restschuld zu Beginn von Monat 120 (angenommen): ca. 1.xxx,xx €
- Zinsanteil: ca. 1.xxx,xx € 0,0025 = geringer Betrag (z.B. 3,xx €)
- Tilgungsanteil: 1.050,84 € (Rate) – 3,xx € (Zinsen) = hoher Betrag (z.B. 1.047,xx €)
- Restschuld am Ende von Monat 120: 0,00 € (Kredit vollständig getilgt)
Tabelle: Übersicht der Entwicklungsphasen
| Phase | Zinsanteil der Rate | Tilgungsanteil der Rate | Restschuld | Gesamtkosten (Zinslast) |
|---|---|---|---|---|
| Anfangsphase (ca. erste 1/3 der Laufzeit) | Hoch | Niedrig | Hohe Reduzierung | Am höchsten |
| Mittlere Phase (ca. 1/3 der Laufzeit) | Mittel | Mittel | Moderate Reduzierung | Sinkend |
| Endphase (ca. letzte 1/3 der Laufzeit) | Niedrig | Hoch | Schnelle Reduzierung | Am niedrigsten |
Wichtige Kennzahlen und ihre Bedeutung
Neben den reinen Zins-, Tilgungs- und Restschuldbeträgen gibt es weitere Kennzahlen, die für das Verständnis Ihres Tilgungsplans entscheidend sind.
Nominalzins vs. Effektivzins
Der Nominalzins ist der vereinbarte jährliche Zinssatz, der als Grundlage für die Zinsberechnung dient. Der Effektivzins hingegen beinhaltet zusätzlich alle weiteren Kreditkosten, wie Bearbeitungsgebühren oder Kontoführungsentgelte. Der Effektivzins ist die wichtigere Kennzahl, um verschiedene Kreditangebote vergleichen zu können, da er die tatsächlichen Gesamtkosten widerspiegelt.
Restschuld in Prozent
Die Restschuld in Prozent gibt an, welcher Anteil des ursprünglichen Darlehensbetrags noch offen ist. Diese Kennzahl ist nützlich, um den Fortschritt der Tilgung visuell darzustellen und zu beurteilen, wie weit Sie bereits fortgeschritten sind. Sie beeinflusst direkt den Zinsanteil Ihrer nächsten Rate.
Laufzeitverkürzung durch Tilgungsanpassung
Wenn Sie die Möglichkeit haben, Ihre Tilgungsrate zu erhöhen, können Sie die Laufzeit des Kredits erheblich verkürzen. Eine frühe Tilgung ist finanziell oft lukrativer als jede noch so gut angelegte Geldanlage. Die Einsparungen durch geringere Zinszahlungen überwiegen meist den potenziellen Ertrag aus alternativen Investitionen.
Strategien zur Optimierung Ihres Tilgungsplans
Die bloße Einhaltung des Tilgungsplans ist oft nur der erste Schritt. Eine proaktive Herangehensweise kann Ihre finanzielle Situation erheblich verbessern.
Regelmäßige Überprüfung und Anpassung
Ihr Leben und Ihre finanzielle Situation können sich ändern. Es ist ratsam, Ihren Tilgungsplan regelmäßig zu überprüfen, idealerweise einmal im Jahr oder bei größeren Einkommensänderungen. Prüfen Sie, ob Anpassungen an Ihrer Rate oder eine Sondertilgung sinnvoll sind.
Nutzung von Zinsbindungsfristen
Bei Hypotheken und Bauspardarlehen ist die Zinsbindungsfrist entscheidend. Innerhalb dieser Frist sind Zinssatz und damit auch die Rate festgeschrieben. Vor Ablauf der Frist haben Sie die Möglichkeit, über eine Anschlussfinanzierung zu verhandeln. Wenn die Marktzinsen gesunken sind, können Sie durch eine Umschuldung oder Anschlussfinanzierung Ihre Rate und/oder Laufzeit positiv beeinflussen.
FAQ – Häufig gestellte Fragen zu Tilgungsplan verstehen: So entwickeln sich Zinsen, Tilgung und Restschuld
Was passiert mit den Zinsen, wenn die Restschuld sinkt?
Wenn die Restschuld eines Kredits sinkt, sinkt auch der absolute Betrag der zu zahlenden Zinsen in der nächsten Rate. Dies liegt daran, dass der Zinsanteil immer auf die aktuelle Restschuld berechnet wird. Der Zinssatz bleibt zwar gleich, aber die Basis für die Berechnung wird kleiner.
Wie kann ich meine Tilgung erhöhen, ohne die monatliche Rate zu steigern?
Dies ist primär durch Sondertilgungen möglich. Wenn Sie zusätzliche liquide Mittel zur Verfügung haben, können Sie diese als Sondertilgung einzahlen. Diese Sondertilgung reduziert die Restschuld, und bei gleichbleibender monatlicher Rate verschiebt sich das Verhältnis zugunsten des Tilgungsanteils in den folgenden Raten. Alternativ können Sie eine Umschuldung oder eine Anpassung der Kreditkonditionen prüfen, wenn dies von Ihrer Bank angeboten wird.
Kann die Restschuld steigen, obwohl ich regelmäßig Raten zahle?
In einem Standard-Annuitätendarlehen mit vereinbarter Rate und Zins ist dies nicht möglich. Die Rate setzt sich immer aus Zins und Tilgung zusammen, und die Tilgung reduziert die Restschuld. Ein Anstieg der Restschuld wäre nur denkbar, wenn der vereinbarte Zins über dem vereinbarten Tilgungsanteil liegt und/oder zusätzliche Kosten anfallen, die nicht durch die Rate gedeckt sind. Bei bestimmten Kreditformen, wie z.B. nachrangigen Darlehen oder Krediten mit variablen Zinsen unter extremen Bedingungen, könnte es theoretisch zu komplexen Szenarien kommen, die aber die Ausnahme darstellen.
Wie beeinflusst die Zinsbindungsfrist meine Tilgung und Restschuld?
Die Zinsbindungsfrist legt fest, für welchen Zeitraum der vereinbarte Zinssatz gilt. Innerhalb dieser Frist sind Zins- und Tilgungsanteil der Rate durch den festen Zinssatz und die Restschuldentwicklung relativ vorhersehbar. Nach Ablauf der Zinsbindungsfrist kann eine Anschlussfinanzierung zu neuen Konditionen abgeschlossen werden. Dies kann bedeuten, dass sich die monatliche Rate, der Zinsanteil und damit die Geschwindigkeit, mit der Sie die Restschuld tilgen, ändern, je nach den dann geltenden Marktzinsen.
Was ist der Unterschied zwischen Tilgung und Zinsen in meiner Rate?
Die Tilgung ist der Betrag, der direkt zur Reduzierung der ursprünglichen Darlehenssumme verwendet wird. Die Zinsen sind die Kosten, die Sie für die Nutzung des geliehenen Geldes über den jeweiligen Zeitraum an das Kreditinstitut zahlen. Ein Teil Ihrer monatlichen Rate deckt die Zinskosten ab, der restliche Teil reduziert die Schuldenlast.
Welche Rolle spielt die Laufzeit bei der Entwicklung von Zins, Tilgung und Restschuld?
Die Laufzeit hat einen maßgeblichen Einfluss. Eine längere Laufzeit bedeutet bei gleicher Rate, dass der Tilgungsanteil anfangs geringer ist und die Zinszahlungen über die gesamte Laufzeit höher ausfallen. Umgekehrt führt eine kürzere Laufzeit bei gleicher Rate zu einem höheren Tilgungsanteil von Beginn an, was die Restschuld schneller abbaut und die Gesamtkosten senkt. Die Wahl der Laufzeit ist somit ein kritischer Faktor bei der Gestaltung der Rückzahlungsdynamik.
Wie kann ich meine Restschuld schnellstmöglich reduzieren?
Die effektivsten Methoden zur schnellen Reduzierung der Restschuld sind regelmäßige und über die vereinbarte Rate hinausgehende Sondertilgungen. Je höher die Sondertilgung, desto stärker wird die Restschuld reduziert. Dies wiederum verringert den zukünftigen Zinsaufwand und beschleunigt den Abbau der Schuldenlast. Auch die Wahl einer kürzeren Kreditlaufzeit bei Vertragsabschluss oder die Nutzung von Umschuldungsoptionen zu besseren Konditionen können zur schnelleren Reduzierung beitragen.


