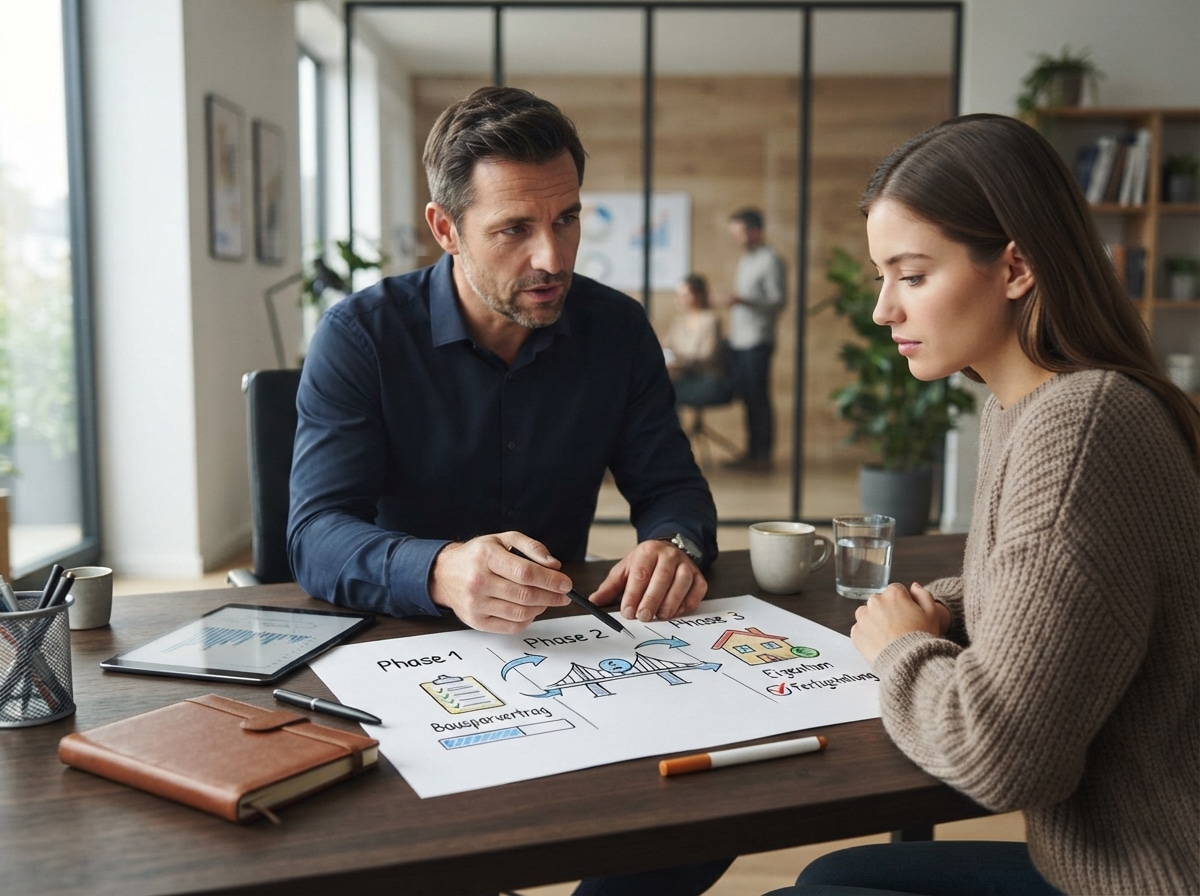
Die Abschlussgebühr bei einem Bausparvertrag ist eine einmalige Kostenkomponente, die Sie beim Vertragsabschluss leisten. Sie dient der Deckung der Kosten, die der Bauspargesellschaft für die Vermittlung und Verwaltung des Vertrages entstehen, und beeinflusst maßgeblich die Gesamtkostenstruktur Ihres Bauspardarlehens.
Verständnis der Abschlussgebühr im Bausparvertrag
Die Abschlussgebühr ist ein zentraler Aspekt bei der Kalkulation der Wirtschaftlichkeit eines Bausparvertrages. Sie wird in der Regel als Prozentsatz der Bausparsumme berechnet. Dieser Prozentsatz kann je nach Bauspargeschäft und Tarif variieren. Für Sie als Bausparer bedeutet dies, dass ein höherer Prozentsatz bei einer hohen Bausparsumme zu einer entsprechenden Erhöhung der Vorabkosten führt. Die Höhe der Abschlussgebühr ist ein entscheidender Faktor, der in Ihre Entscheidung für oder gegen einen bestimmten Bausparvertrag einfließen sollte, da sie die Rendite und die effektiven Kosten des Sparens und der späteren Darlehensnutzung beeinflusst.
Wie hoch ist die Abschlussgebühr typischerweise?
Die typische Höhe der Abschlussgebühr bei einem Bausparvertrag bewegt sich in Deutschland meist zwischen 1% und 1,6% der vereinbarten Bausparsumme. Einige Anbieter können auch leicht abweichende Sätze anbieten, wobei dieser Bereich eine allgemeine Richtlinie darstellt. Es ist wichtig zu beachten, dass diese Gebühr einmalig zu Beginn des Vertrages fällig wird und somit die anfänglichen Kosten erheblich beeinflusst. Bei einer Bausparsumme von beispielsweise 50.000 Euro und einer Abschlussgebühr von 1,6% würden sich die Kosten auf 800 Euro belaufen. Manche Bauspargesellschaften bieten auch spezielle Tarife mit reduzierter oder sogar keiner Abschlussgebühr an, dies kann jedoch mit anderen Konditionen verbunden sein, wie z.B. einer geringeren Guthabenverzinsung oder höheren Darlehenszinsen.
Wann wird die Abschlussgebühr fällig?
Die Abschlussgebühr wird in der Regel unmittelbar nach der Annahme Ihres Bausparvertrages fällig. Dies geschieht meist im Zusammenhang mit der ersten Einzahlung auf Ihr Bausparkonto. Viele Bauspargesellschaften ziehen die Gebühr direkt von Ihrer ersten Rate oder dem ersten Einzahlungsbetrag ab. In einigen Fällen kann sie auch separat in Rechnung gestellt werden und muss innerhalb einer bestimmten Frist überwiesen werden. Es ist essenziell, dass Sie die genauen Zahlungsmodalitäten dem Vertrag entnehmen oder aktiv bei Ihrem Berater erfragen, um unerwartete Zahlungsaufforderungen zu vermeiden und Ihre Finanzplanung korrekt auszurichten.
Faktoren, die die Höhe der Abschlussgebühr beeinflussen
Mehrere Faktoren können die Höhe der Abschlussgebühr beeinflussen. Die wichtigste Komponente ist die Bausparsumme. Je höher Ihre vereinbarte Bausparsumme, desto höher fällt die absolute Höhe der Abschlussgebühr aus, auch wenn der prozentuale Satz gleich bleibt. Des Weiteren spielt die Bauspargesellschaft selbst eine Rolle, da jede Gesellschaft ihre eigene Preispolitik hat. Spezielle Tarife oder Aktionsangebote können ebenfalls zu abweichenden Abschlussgebühren führen. Manche Gesellschaften staffeln die Gebühr auch, sodass bei sehr hohen Bausparsummen ein leicht reduzierter Prozentsatz angewendet wird. Es lohnt sich daher, verschiedene Angebote zu vergleichen und auch die Kleingedruckten zu prüfen.
Abschlussgebühr und Bausparsumme: Ein direkter Zusammenhang
Der Zusammenhang zwischen Abschlussgebühr und Bausparsumme ist linear. Die Gebühr wird fast immer als Prozentsatz der Bausparsumme berechnet. Dies bedeutet, dass die Abschlussgebühr direkt mit der Höhe der Summe wächst, auf die Sie sparen und die Sie potenziell als Darlehen erhalten können. Eine Bausparsumme von 100.000 Euro mit einer Abschlussgebühr von 1,6% zieht eine Gebühr von 1.600 Euro nach sich, während bei einer Bausparsumme von 20.000 Euro bei gleichem Satz nur 320 Euro anfallen. Dieser Aspekt unterstreicht die Notwendigkeit, die Bausparsumme realistisch zu wählen und die damit verbundenen Vorabkosten von Anfang an in die finanzielle Planung einzubeziehen.
Tarifunterschiede und ihre Auswirkungen auf die Abschlussgebühr
Die Wahl des Bauspartarifs hat signifikante Auswirkungen auf die Höhe der Abschlussgebühr. Bauspargesellschaften bieten oft eine Vielzahl von Tarifen an, die sich in Zinssätzen, Laufzeiten und eben auch in der Abschlussgebühr unterscheiden. Tarife, die eine höhere Guthabenverzinsung oder attraktive Darlehenszinsen versprechen, können durchaus mit einer höheren Abschlussgebühr einhergehen. Umgekehrt gibt es Tarife mit einer reduzierten oder sogar gänzlich entfallenden Abschlussgebühr, die dann aber oft durch niedrigere Sparzinsen oder höhere Darlehenszinsen kompensiert werden. Es ist daher unerlässlich, dass Sie nicht nur die Abschlussgebühr isoliert betrachten, sondern das Gesamtpaket des Bausparvertrages analysieren, um die für Ihre Bedürfnisse und Ziele wirtschaftlichste Option zu ermitteln.
Möglichkeiten zur Reduzierung oder Vermeidung der Abschlussgebühr
Es gibt verschiedene Strategien, die Sie verfolgen können, um die Abschlussgebühr bei Ihrem Bausparvertrag zu reduzieren oder im besten Fall sogar zu vermeiden. Einerseits bieten einige Bauspargesellschaften Aktionen und Sonderkonditionen an, bei denen die Abschlussgebühr entfällt oder stark reduziert wird, oft im Rahmen von zeitlich begrenzten Kampagnen oder bei bestimmten Produktangeboten. Andererseits kann es sich lohnen, auf Bausparverträge mit einem niedrigeren Prozentsatz für die Abschlussgebühr zu achten, auch wenn diese möglicherweise andere Nachteile haben. Ein weiterer Aspekt ist die sorgfältige Prüfung der Vertragskonditionen, da es Ausnahmen geben kann. Manchmal sind auch Mitarbeiterangebote oder spezielle Konditionen für bestimmte Berufsgruppen verfügbar, die eine Reduzierung der Gebühr ermöglichen.
Sonderangebote und Aktionen nutzen
Die Verfolgung von Sonderangeboten und Aktionen ist eine der direktesten Methoden, um die Abschlussgebühr zu minimieren. Bauspargesellschaften nutzen solche Kampagnen, um neue Kunden zu gewinnen. Dies können Rabatte auf die Abschlussgebühr sein, die den Prozentsatz senken, oder auch vollständige Befreiungen von dieser Gebühr. Solche Angebote sind jedoch oft zeitlich begrenzt und an bestimmte Bedingungen geknüpft, wie zum Beispiel die Einhaltung einer Mindestlaufzeit oder die Realisierung eines bestimmten Sparziels. Informieren Sie sich regelmäßig über die aktuellen Angebote der Bausparmärkte und vergleichen Sie diese sorgfältig. Abonnieren Sie gegebenenfalls Newsletter von Bauspargesellschaften oder Finanzportalen, um keine attraktiven Deals zu verpassen.
Bausparverträge mit niedrigerer Gebühr oder ohne Gebühr
Die Auswahl eines Bausparvertrages, der von vornherein mit einer niedrigeren Abschlussgebühr oder sogar gänzlich ohne diese kalkuliert ist, stellt eine weitere Strategie dar. Allerdings ist Vorsicht geboten: Ein niedrigerer Prozentsatz für die Abschlussgebühr bedeutet nicht zwangsläufig, dass der Vertrag insgesamt günstiger ist. Oft kompensieren Bauspargesellschaften diese Kostenreduktion durch andere Mechanismen, wie beispielsweise eine geringere Guthabenverzinsung während der Sparphase oder höhere Zinsen für das spätere Darlehen. Prüfen Sie daher immer die gesamte Kostenstruktur und die zu erwartende Rendite über die gesamte Laufzeit des Vertrages, bevor Sie sich für ein solches Angebot entscheiden. Ein niedrigerer Prozentsatz von beispielsweise 0,5% im Vergleich zu 1,6% kann bei einer Bausparsumme von 50.000 Euro eine Ersparnis von 550 Euro bei der Abschlussgebühr bedeuten, was signifikant ist.
Auswirkungen der Abschlussgebühr auf die Gesamtkosten und Rendite
Die Abschlussgebühr ist nicht nur eine einmalige Ausgabe, sondern sie hat auch spürbare Auswirkungen auf die Gesamtkosten und die effektive Rendite Ihres Bausparvertrages. Da sie zu Beginn des Vertrages anfällt und von der Bausparsumme abhängt, reduziert sie sofort Ihr verfügbares Kapital für die Sparphase. Dies kann bedeuten, dass Sie länger sparen müssen, um Ihr Sparziel zu erreichen, oder dass die effektive Rendite auf Ihr erspartes Kapital geringer ausfällt. Bei der Berechnung der Darlehenszinsen wird die Abschlussgebühr in der Regel nicht direkt berücksichtigt, beeinflusst aber indirekt die Wirtschaftlichkeit, da sie die anfängliche Investition erhöht. Daher ist es entscheidend, die Abschlussgebühr im Kontext der gesamten Bauspardarlehenskosten zu sehen.
Kalkulation der effektiven Rendite trotz Abschlussgebühr
Um die effektive Rendite Ihres Bausparvertrages korrekt einschätzen zu können, müssen Sie die Abschlussgebühr in Ihre Berechnungen einbeziehen. Die Rendite wird oft auf Basis der reinen Guthabenverzinsung ausgewiesen, was jedoch die Kosten der Abschlussgebühr nicht widerspiegelt. Eine korrekte Berechnung der effektiven Rendite erfordert, dass Sie die Abschlussgebühr als einmalige Ausgabe am Anfang des Vertrages berücksichtigen und diese von der Summe der Zinserträge über die gesamte Sparphase abziehen. Teilen Sie dann den Nettozinsertrag durch die durchschnittlich im Vertrag gebundene Summe. So erhalten Sie ein realistischeres Bild davon, wie rentabel Ihr Bausparen tatsächlich ist. Beispielsweise kann eine nominale Verzinsung von 3% durch eine Abschlussgebühr von 1,6% auf die Bausparsumme die effektive Rendite deutlich schmälern, besonders wenn die Sparphase kurz ist.
Die Abschlussgebühr im Vergleich zu anderen Anlageformen
Beim Vergleich eines Bausparvertrages mit anderen Anlageformen wie Tagesgeld, Festgeld, Aktienfonds oder Immobilieninvestments, ist die Abschlussgebühr ein wichtiger Kostenfaktor, der oft bei der ersten Betrachtung übersehen wird. Viele andere Anlageformen erheben keine vergleichbar hohe einmalige Abschlussgebühr. Bei Fonds gibt es beispielsweise oft Ausgabeaufschläge, die aber im Vergleich zur Bauspargebühr oft geringer sind oder auf die fondsspezifischen Kosten angerechnet werden. Tages- und Festgeldkonten haben in der Regel gar keine solchen Gebühren. Wenn Sie eine flexible Geldanlage suchen und die Mittel kurzfristig benötigen, kann die Abschlussgebühr eines Bausparvertrages unattraktiv erscheinen. Wenn jedoch das Ziel ist, langfristig Eigenkapital für eine Immobilie aufzubauen und Sie von den staatlichen Förderungen und den festen Konditionen für das spätere Darlehen profitieren möchten, kann die Abschlussgebühr als Investition in diese Vorteile betrachtet werden.
| Aspekt | Beschreibung | Typische Ausprägung | Relevanz für Sie |
|---|---|---|---|
| Höhe der Gebühr | Prozentualer Anteil der Bausparsumme, der einmalig erhoben wird. | 1% bis 1,6% der Bausparsumme. | Direkter Einfluss auf Ihre anfänglichen Kosten. |
| Fälligkeit | Zeitpunkt der Zahlung der Abschlussgebühr. | Mit der ersten Einzahlung oder kurz danach. | Wichtig für Ihre Liquiditätsplanung. |
| Tarifabhängigkeit | Unterschiede in der Gebührenhöhe je nach gewähltem Bauspartarif. | Höhere Gebühren oft bei attraktiveren Zinsangeboten. | Beeinflusst die Gesamtkosten des Bausparvertrages. |
| Reduzierungsmöglichkeiten | Strategien zur Minimierung oder Vermeidung der Gebühr. | Sonderaktionen, Verhandlung, alternative Tarife. | Potenzielle Einsparungen bei den Vorabkosten. |
Abschlussgebühr im Kontext staatlicher Förderungen
Die Abschlussgebühr bei einem Bausparvertrag spielt auch eine Rolle, wenn Sie staatliche Förderungen wie die Wohnungsbauprämie oder Arbeitnehmersparzulage in Anspruch nehmen möchten. Die Höhe der Abschlussgebühr beeinflusst nicht direkt die Förderfähigkeit, aber sie mindert Ihre effektive Rendite auf das angesparte Kapital. Das bedeutet, dass die von Ihnen eingezahlten Beiträge plus die Zinsen und die staatlichen Zulagen nach Abzug der Abschlussgebühr Ihre tatsächliche Rendite ergeben. Es ist wichtig zu verstehen, dass die staatlichen Zulagen eine attraktive Ergänzung darstellen, die die Kosten der Abschlussgebühr zumindest teilweise kompensieren können. Prüfen Sie daher immer die aktuellen Regelungen zur Wohnungsbauprämie und Arbeitnehmersparzulage und wie diese mit Ihrer Bausparsumme und Ihren Einzahlungen interagieren.
Wohnungsbauprämie und deren Einfluss
Die Wohnungsbauprämie ist eine staatliche Zulage, die unter bestimmten Voraussetzungen für Ihre Bausparbeiträge gewährt wird. Sie beträgt derzeit 10% der eingezahlten Beträge, maximal jedoch 70 Euro pro Jahr für Sparer und 50 Euro für die Darlehenszinsen. Die Abschlussgebühr reduziert zwar Ihr effektiv verfügbares Kapital, die Wohnungsbauprämie wird jedoch auf Basis Ihrer eingezahlten Beiträge berechnet. Das bedeutet, dass auch nach Abzug der Abschlussgebühr die von Ihnen eingezahlten Raten und der daraus resultierende Bonus die Wirtschaftlichkeit des Vertrages verbessern. Achten Sie darauf, die Einkommensgrenzen für den Erhalt der Wohnungsbauprämie nicht zu überschreiten und die Mindestlaufzeiten einzuhalten, um die Förderung optimal zu nutzen.
Arbeitnehmersparzulage und Bausparen
Die Arbeitnehmersparzulage kann zusätzlich zur Wohnungsbauprämie für Ihre Bausparbeiträge relevant sein, sofern Sie die Einkommensgrenzen einhalten und Ihr Arbeitgeber vermögenswirksame Leistungen zahlt, die Sie in den Bausparvertrag leiten. Die Zulage beträgt hierbei ebenfalls 10% der vermögenswirksamen Leistungen, jedoch mit einer Obergrenze von 47 Euro pro Jahr. Auch hier gilt: Die Abschlussgebühr ist eine Vorabinvestition, die von Ihnen zu leisten ist. Die Arbeitnehmersparzulage hilft jedoch, die Gesamtkosten Ihres Bausparvertrages zu senken und Ihre Rendite zu erhöhen. Es ist ratsam, sich bei Ihrem Arbeitgeber nach der Möglichkeit von vermögenswirksamen Leistungen zu erkundigen und diese gezielt in Ihren Bausparvertrag fließen zu lassen, um von dieser zusätzlichen Förderung zu profitieren.
FAQ – Häufig gestellte Fragen zu Abschlussgebühr beim Bausparvertrag: Wie hoch ist sie und wann wird sie fällig?
Kann die Abschlussgebühr auch nachträglich beeinflusst oder zurückgefordert werden?
Nein, die Abschlussgebühr ist eine einmalige, vertraglich vereinbarte Leistung, die zu Beginn des Bausparvertrages anfällt. Eine nachträgliche Beeinflussung oder Rückforderung ist in der Regel nicht möglich. Es gibt jedoch Ausnahmefälle, zum Beispiel wenn die Bauspargesellschaft ihren Verpflichtungen nicht nachkommt oder die Gebühr unrechtmäßig erhoben wurde. Solche Fälle sind jedoch selten und bedürfen einer detaillierten Prüfung.
Was passiert, wenn ich die Abschlussgebühr nicht rechtzeitig bezahle?
Wenn Sie die Abschlussgebühr nicht fristgerecht bezahlen, kann dies unterschiedliche Konsequenzen haben. Die Bauspargesellschaft kann die Annahme des Vertrages verweigern oder den Vertrag kündigen. In manchen Fällen kann die Gesellschaft auch Mahngebühren erheben oder Zinsen auf den offenen Betrag berechnen. Es ist daher unerlässlich, die Fälligkeit der Abschlussgebühr stets zu beachten und die Zahlung pünktlich zu leisten, um rechtliche oder finanzielle Nachteile zu vermeiden.
Ist die Abschlussgebühr immer im effektiven Jahreszins berücksichtigt?
Nein, die Abschlussgebühr wird in der Regel nicht im beworbenen effektiven Jahreszins für die Sparphase berücksichtigt. Der effektive Jahreszins bezieht sich meist auf die reine Guthabenverzinsung nach Abzug der laufenden Kontoführungsgebühren, aber nicht auf einmalige Abschlusskosten. Um die tatsächliche Rendite zu ermitteln, müssen Sie die Abschlussgebühr selbst in Ihre Berechnungen einbeziehen und die Kosten von den Erträgen abziehen.
Gibt es Unterschiede bei der Abschlussgebühr für Bauspardarlehen und reine Sparverträge?
Bei einem klassischen Bausparvertrag, der sowohl eine Spar- als auch eine Darlehensphase vorsieht, fällt die Abschlussgebühr einmalig zu Vertragsbeginn an. Bei reinen Bausparverträgen, die ausschließlich zum Sparen genutzt werden, ist die Abschlussgebühr ebenfalls üblich. Es gibt keine generellen Unterschiede in der Art der Gebühr, sondern eher Unterschiede zwischen den verschiedenen Tarifen und Bauspargesellschaften, unabhängig davon, ob das primäre Ziel das Sparen oder die spätere Darlehensaufnahme ist.
Wie kann ich die genaue Höhe meiner Abschlussgebühr ermitteln?
Die genaue Höhe Ihrer Abschlussgebühr können Sie dem individuellen Bausparvertrag entnehmen, den Sie mit der Bauspargesellschaft abgeschlossen haben. Dort ist der Prozentsatz der Bausparsumme, der als Abschlussgebühr erhoben wird, klar ausgewiesen. Falls Sie den Vertrag nicht zur Hand haben, können Sie sich jederzeit an Ihren Berater oder den Kundenservice der Bauspargesellschaft wenden. Diese können Ihnen Auskunft über die vereinbarte Gebühr und deren Fälligkeit geben.
Kann ich die Abschlussgebühr von der Steuer absetzen?
Die Abschlussgebühr für einen Bausparvertrag ist in der Regel nicht als Werbungskosten absetzbar, da sie als Kosten für die Anbahnung eines Vertrages und nicht für den Erhalt oder die Sicherung von Einnahmen gilt. Sie stellt eine Vorabinvestition dar, die Ihre Gesamtkosten beeinflusst. Ausnahmen können unter Umständen gelten, wenn der Bausparvertrag nachweislich zur Sicherung eines Einkommens oder zur Finanzierung einer betrieblichen Immobilie dient, was jedoch sehr spezifisch und im Einzelfall zu prüfen ist.