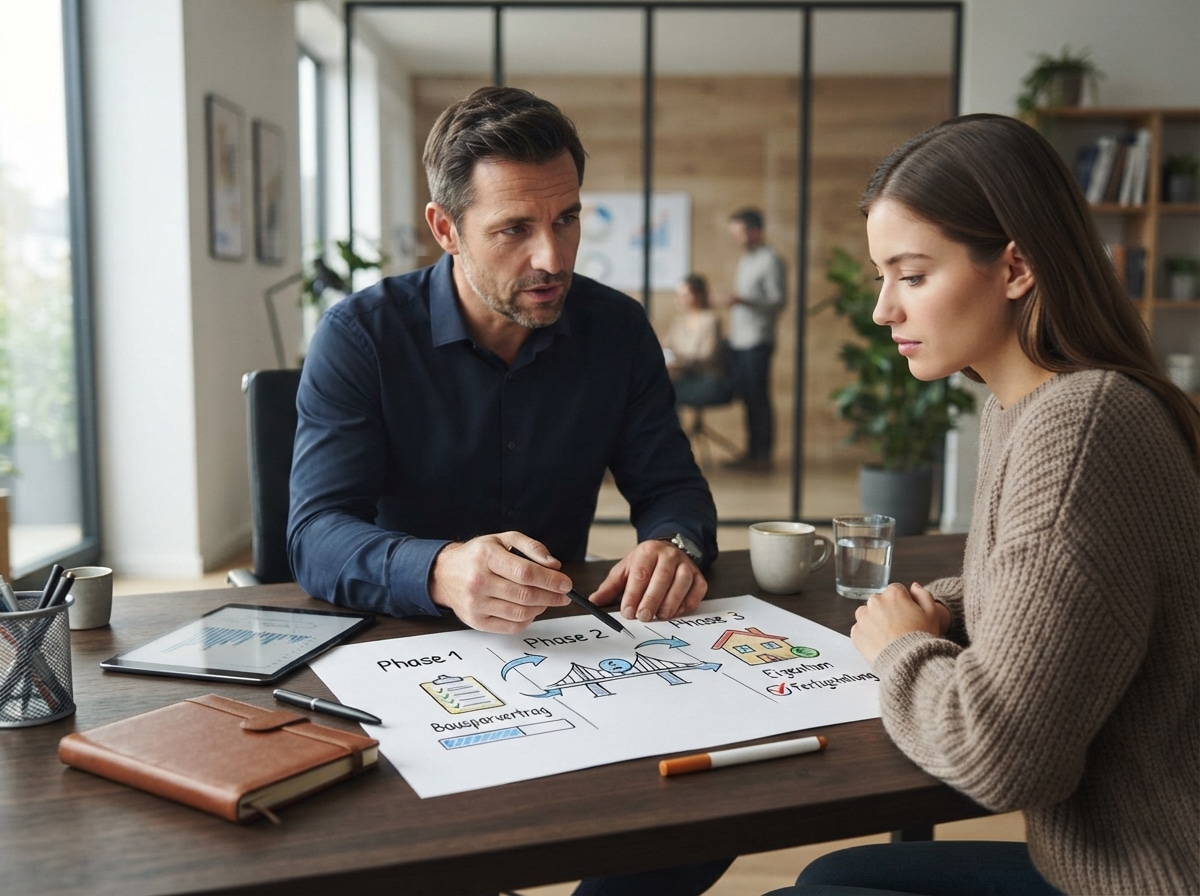
Ein Bausparvertrag kann beim Immobilienkauf als Teil Ihres Eigenkapitals angerechnet werden, insbesondere wenn er zuteilungsreif ist. Dies beeinflusst maßgeblich Ihre Finanzierungsmöglichkeiten und die Konditionen des Immobiliendarlehens. Ein klarer Überblick über die genauen Bedingungen und die Anrechnung ist entscheidend, um Ihre Kaufentscheidung fundiert treffen zu können.
Der Bausparvertrag als Eigenkapital: Grundlagen und Bedeutung
Wenn Sie den Erwerb einer Immobilie planen, spielt das Eigenkapital eine zentrale Rolle bei der Finanzierung. Banken bewerten das Eigenkapital als Indikator für Ihre finanzielle Solidität und Risikobereitschaft. Je höher Ihr Eigenkapitalanteil, desto attraktiver sind in der Regel die Konditionen für das Immobiliendarlehen. Hier stellt sich für viele angehende Immobilienbesitzer die Frage, ob ein bestehender Bausparvertrag hierfür herangezogen werden kann. Die Antwort ist prinzipiell ja, aber mit wichtigen Einschränkungen und Modalitäten, die Sie genau kennen sollten.
Ein Bausparvertrag ist ein Sparvertrag, der in zwei Phasen unterteilt ist: die Sparphase und die Darlehensphase. In der Sparphase zahlen Sie regelmäßig Beiträge ein, um ein bestimmtes Sparguthaben anzusparen. Parallel dazu werden Bewertungsziffern gesammelt, die für die Zuteilung des Bausparvertrags relevant sind. Sobald der Vertrag bestimmte Kriterien erfüllt (z.B. eine bestimmte Sparsumme und Bewertungszahl erreicht hat), wird er „zuteilungsreif“. Erst ab diesem Zeitpunkt können Sie über das angesparte Guthaben sowie das staatlich geförderte Darlehen verfügen.
Für den Immobilienkauf ist vor allem das angesparte Guthaben relevant. Dieses Geld zählt als Eigenkapital und reduziert den zu finanzierenden Darlehensbetrag. Darüber hinaus kann unter Umständen auch das Bauspardarlehen als Eigenkapitalersatz oder zur Aufstockung des Eigenkapitals genutzt werden, was jedoch von der jeweiligen Bank und deren Richtlinien abhängt.
Bedingungen für die Anrechnung als Eigenkapital
Die Anerkennung Ihres Bausparvertrags als Eigenkapital hängt von mehreren Faktoren ab. Das Wichtigste ist die bereits erwähnte Zuteilungsreife. Nur das tatsächlich angesparte Guthaben auf dem Bausparvertrag kann als Eigenkapital bei einer Bank für die Immobilienfinanzierung berücksichtigt werden. Ein Bausparvertrag, der sich noch in der frühen Sparphase befindet und noch nicht die Kriterien für die Zuteilung erfüllt, kann zwar als Wert betrachtet werden, wird aber von den meisten Kreditinstituten nicht im gleichen Maße wie verfügbares Eigenkapital anerkannt.
Die Höhe des anrechenbaren Eigenkapitals setzt sich in der Regel wie folgt zusammen:
- Das angesparte Guthaben (Guthabenzinsen inklusive).
- Eventuelle Bonuszahlungen oder staatliche Förderungen (z.B. Wohnungsbauprämie, Arbeitnehmersparzulage), sofern diese rechtlich verfügbar sind und nicht zweckgebunden sind.
- Die von Ihnen selbst eingezahlten Sparbeiträge.
Es ist wichtig zu verstehen, dass die Banken in der Regel nur das Kapital berücksichtigen, das Sie tatsächlich zur freien Verfügung haben. Ein Bausparvertrag, bei dem noch erhebliche Beiträge zu leisten sind, um die Zuteilungsreife zu erreichen, wird anders bewertet als ein Bausparvertrag, der kurz vor der Zuteilung steht oder bereits zuteilungsreif ist.
Einige Banken machen zudem die Anrechnung von Bausparverträgen von der Bonität des Bausparers abhängig. Sie prüfen, ob die regelmäßigen Ratenzahlungen für den Bausparvertrag und das geplante Immobiliendarlehen tragbar sind.
Unterschiedliche Szenarien der Bausparvertragsnutzung
Es gibt verschiedene Möglichkeiten, wie ein Bausparvertrag im Kontext eines Immobilienkaufs eingesetzt werden kann. Die genaue Handhabung hängt stark vom Fortschritt des Vertrags und den individuellen Vereinbarungen mit der Bausparkasse und der finanzierenden Bank ab.
Zuteilungsreifer Bausparvertrag
Ist Ihr Bausparvertrag zuteilungsreif, steht Ihnen das gesamte angesparte Guthaben zur Verfügung. Dieses Guthaben wird dann zu 100% als Eigenkapital bei der Berechnung Ihres Finanzierungsbedarfs für die Immobilie angerechnet. Dies ist die vorteilhafteste Situation, da ein hoher Eigenkapitalanteil Ihre Verhandlungsposition gegenüber der Bank stärkt und oft zu niedrigeren Zinsen führt.
Bausparvertrag kurz vor der Zuteilungsreife
Befindet sich Ihr Bausparvertrag kurz vor der Zuteilungsreife, kann die finanzierende Bank möglicherweise einen Teil des bereits angesparten Guthabens als Eigenkapital anerkennen. Dies ist keine pauschale Regel und liegt im Ermessen der Bank. Sie wird prüfen, wie viele weitere Raten zu zahlen sind und wie schnell die Zuteilung realistischerweise erfolgen kann. Oftmals wird hier eine Teil-Anrechnung vorgenommen, um die Finanzierung zu erleichtern.
Bausparvertrag in der Sparphase
Ist Ihr Bausparvertrag noch in der reinen Sparphase und weit von der Zuteilungsreife entfernt, wird das angesparte Guthaben in der Regel nicht als vollwertiges Eigenkapital für die sofortige Immobilienfinanzierung anerkannt. Es kann aber als Sparleistung und finanzielle Disziplin positiv bewertet werden. Manche Banken gewähren hierfür leichte Vorteile bei den Darlehenskonditionen, jedoch nicht im Sinne einer direkten Anrechnung des Sparguthabens.
Nutzung des Bauspardarlehens
Das Bauspardarlehen, das Sie nach Zuteilungsreife erhalten, kann ebenfalls eine Rolle spielen. In manchen Fällen kann es zur Finanzierung des Eigenkapitalbedarfs eingesetzt werden, wenn Ihr tatsächliches Eigenkapital nicht ausreicht. Dies ist jedoch nicht dasselbe wie die Anrechnung des Bausparvertrags als Eigenkapital. Es handelt sich hierbei um eine zusätzliche Darlehensform, deren Konditionen Sie genau prüfen sollten. Manche Banken bevorzugen es, wenn der Bausparvertrag selbst als Eigenkapital eingebracht wird, anstatt das Bauspardarlehen als nachrangiges Darlehen zu akzeptieren.
Vorteile und Nachteile der Nutzung eines Bausparvertrags
Die Entscheidung, einen Bausparvertrag für den Immobilienkauf zu nutzen, bringt sowohl positive als auch negative Aspekte mit sich, die sorgfältig abgewogen werden sollten.
Vorteile:
- Erhöhtes Eigenkapital: Das angesparte Guthaben erhöht direkt Ihren Eigenkapitalanteil, was die Kreditwürdigkeit verbessert und zu besseren Darlehenskonditionen führen kann.
- Finanzielle Sicherheit: Ein Bausparvertrag bietet Planungssicherheit. Sie wissen genau, wie viel Geld Ihnen zu einem bestimmten Zeitpunkt zur Verfügung steht.
- Staatliche Förderung: Je nach individueller Situation können staatliche Förderungen wie die Wohnungsbauprämie oder die Arbeitnehmersparzulage Ihr angespartes Guthaben erhöhen.
- Feststehende Darlehenszinsen: Das Bauspardarlehen wird zu einem im Voraus festgelegten Zinssatz gewährt, was Ihnen eine hohe Planbarkeit der gesamten Finanzierung ermöglicht.
- Verhandlungsvorteile: Ein höherer Eigenkapitalanteil verschafft Ihnen eine stärkere Verhandlungsposition gegenüber Banken und Verkäufern.
Nachteile:
- Zuteilungsdauer: Es kann viele Jahre dauern, bis ein Bausparvertrag zuteilungsreif ist. Wenn Sie kurzfristig eine Immobilie erwerben möchten, ist dies möglicherweise keine geeignete Option.
- Niedrige Guthabenzinsen: Die Zinsen auf das angesparte Guthaben sind oft relativ niedrig, besonders in Niedrigzinsphasen. Dies kann die Rendite im Vergleich zu anderen Anlageformen schmälern.
- Gebühren: Für den Bausparvertrag fallen Abschlussgebühren und laufende Kontoführungsgebühren an, die die Rendite mindern können.
- Eingeschränkte Flexibilität: Das Geld ist während der Sparphase gebunden. Eine vorzeitige Entnahme ist oft mit Nachteilen verbunden oder gar nicht möglich.
- Rechtliche Einschränkungen: Nicht jede Bank rechnet Bausparverträge gleichermaßen an, und es können zusätzliche Bedingungen gelten.
Die Rolle von Bausparverträgen im Vergleich zu anderen Eigenkapitalformen
Beim Aufbau von Eigenkapital für den Immobilienkauf stehen Ihnen verschiedene Möglichkeiten zur Verfügung. Ein Bausparvertrag ist eine davon, die jedoch spezifische Eigenschaften aufweist, die ihn von anderen Anlageformen unterscheiden. Es ist hilfreich, diese Unterschiede zu kennen, um die für Sie beste Strategie zu entwickeln.
Tagesgeld- und Sparkonten: Diese sind hochliquide und bieten sofortigen Zugriff auf Ihr Kapital. Sie sind jedoch oft die renditeschwächsten Anlageformen. Das Geld ist flexibel einsetzbar, aber die Zinsen sind meist sehr niedrig. Hierdurch dauert es länger, nennenswertes Eigenkapital anzusparen.
Festgeldkonten: Bieten in der Regel etwas höhere Zinsen als Tagesgeld, binden das Kapital jedoch für die vereinbarte Laufzeit. Der Zugriff ist somit eingeschränkt.
Aktien und Fonds: Können potenziell höhere Renditen erzielen, bergen aber auch höhere Risiken. Die Wertentwicklung ist marktbedingt und nicht garantiert, was sie für den Aufbau von sicherem Eigenkapital für eine Immobilienfinanzierung weniger geeignet macht, wenn ein sofortiger Bedarf besteht.
Immobilien-Aktien oder REITs (Real Estate Investment Trusts): Diese bieten eine indirekte Beteiligung am Immobilienmarkt. Die Wertentwicklung ist jedoch ebenfalls marktabhängig und das investierte Kapital ist nicht als direktes Eigenkapital für eine eigene Immobilie im klassischen Sinne nutzbar.
Lebensversicherungen (kapitalbildende): Können über die Laufzeit eine gewisse Rendite erwirtschaften, sind aber oft mit hohen Gebühren verbunden und das Kapital ist langfristig gebunden. Die Auszahlung ist oft erst nach vielen Jahren möglich.
Der Bausparvertrag positioniert sich als Mittelweg: Er ist sicherer als spekulative Anlagen, bindet das Kapital aber länger als ein Tagesgeldkonto. Seine Stärke liegt in der planbaren Zuteilung und den oft feststehenden Konditionen für das spätere Darlehen. Insbesondere wenn Sie eine langfristige Sparstrategie für den Immobilienkauf verfolgen und Wert auf Sicherheit und Planbarkeit legen, kann der Bausparvertrag eine sinnvolle Ergänzung zu Ihrem Eigenkapital darstellen.
Darlehensaufnahme mit Bausparvertrag: Was Banken beachten
Banken bewerten die Bonität von Kreditnehmern anhand verschiedener Kriterien. Wenn ein Bausparvertrag als Teil des Eigenkapitals eingebracht wird, fließt dies positiv in die Bewertung ein, hat aber auch Implikationen für die gesamte Kreditstruktur.
Beleihungswert und Beleihungsauslauf: Banken berechnen den maximalen Beleihungswert einer Immobilie. Der Beleihungsauslauf gibt das Verhältnis zwischen dem Darlehensbetrag und dem Beleihungswert an. Ein höherer Eigenkapitalanteil (inklusive des Bausparvertragguthabens) führt zu einem niedrigeren Beleihungsauslauf, was für die Bank ein geringeres Risiko bedeutet und Ihnen bessere Konditionen ermöglicht.
Kreditwürdigkeitsprüfung: Die Bank prüft Ihre gesamte finanzielle Situation. Dazu gehören regelmäßige Einkünfte, Ausgaben, bestehende Kredite und Sparvermögen. Ein Bausparvertrag wird als Zeichen finanzieller Disziplin und Sparsamkeit gewertet.
Kombinationsdarlehen: Häufig wird ein Bausparvertrag mit einem klassischen Annuitätendarlehen kombiniert. Das angesparte Guthaben wird als Eigenkapital angerechnet, und das Bauspardarlehen wird je nach Bank und individueller Vereinbarung entweder als nachrangiges Darlehen akzeptiert oder soll zur Tilgung des Hauptdarlehens nach Zuteilungsreife verwendet werden. Dies kann die Tilgungsdauer des Hauptdarlehens verkürzen.
Zinsbindungsfristen: Bei der Kombination von Darlehen ist die Abstimmung der Zinsbindungsfristen wichtig. Ein Bauspardarlehen hat oft eine lange Zinsbindungsfrist, während das klassische Immobiliendarlehen eine kürzere Zinsbindung haben kann. Dies muss bei der Gesamtplanung berücksichtigt werden, um Zinsänderungsrisiken zu minimieren.
Bearbeitungsgebühren und Kontoführungsgebühren: Achten Sie auf die Kosten, die mit Ihrem Bausparvertrag verbunden sind. Diese können die Rendite schmälern und sollten in die Gesamtkostenberechnung der Immobilienfinanzierung einfließen.
Zusammenfassung der Anrechnung von Bausparverträgen
Um die Kernfrage abschließend zu beantworten: Ja, ein Bausparvertrag zählt beim Immobilienkauf als Eigenkapital, jedoch nur unter bestimmten Voraussetzungen und in Abhängigkeit von seinem Status.
- Volle Anrechnung: Das gesamte angesparte Guthaben eines zuteilungsreifen Bausparvertrags wird als Eigenkapital anerkannt.
- Teilweise Anrechnung: Bei Bausparverträgen, die kurz vor der Zuteilungsreife stehen, kann eine teilweise Anrechnung des angesparten Guthabens durch die Bank erfolgen.
- Keine direkte Anrechnung in der Sparphase: Das Guthaben eines Bausparvertrags in der frühen Sparphase wird meist nicht als direktes Eigenkapital für die Kreditgenehmigung gewertet, kann aber als Zeichen finanzieller Solvenz positiv bewertet werden.
- Bauspardarlehen: Das Bauspardarlehen selbst ist kein Eigenkapital, kann aber zur Finanzierung des Immobilienerwerbs dienen und die Gesamtfinanzierungsstruktur beeinflussen.
Es ist unerlässlich, sich vorab mit Ihrer Bausparkasse und der finanzierenden Bank auszutauschen, um die genauen Modalitäten der Anrechnung Ihres Bausparvertrags zu klären. Nur so können Sie eine fundierte Entscheidung treffen und die für Sie optimalen Konditionen für Ihre Immobilienfinanzierung erzielen.
| Kriterium | Bausparvertrag (Zuteilungsreif) | Klassisches Sparkonto | Aktienfonds | Bauspardarlehen |
|---|---|---|---|---|
| Art des Kapitals | Eigenkapital (angespartes Guthaben) | Eigenkapital (liquide Mittel) | Eigenkapital (investiertes Kapital mit Wertschwankungen) | Fremdkapital (Darlehen) |
| Verfügbarkeit | Sofort (nach Zuteilung) | Sofort | Abhängig vom Markt und Verkaufszeitpunkt | Nach Zuteilung |
| Sicherheit/Risiko | Sehr hoch | Sehr hoch | Mittel bis hoch | Strukturell sicher (festverzinslich), aber als Teil der Gesamtfinanzierung zu betrachten |
| Renditepotenzial (Eigenkapital) | Niedrig bis moderat (Guthabenzinsen) | Niedrig | Potenziell hoch, aber volatil | |
| Auswirkung auf Kreditkonditionen | Positiv (reduziert Beleihungsauslauf, stärkt Bonität) | Positiv (reduziert Beleihungsauslauf, stärkt Bonität) | Indirekt positiv (wenn Wertentwicklung stabil ist), aber risikoabhängig | Kann die Gesamtverschuldung erhöhen, aber auch Flexibilität bei der Finanzierungsstruktur bieten |
| Flexibilität | Eingeschränkt (während Sparphase) | Sehr hoch | Hoch (wenn handelbar) | Feststehende Rückzahlungsverpflichtung |
FAQ – Häufig gestellte Fragen zu Zählt ein Bausparvertrag beim Immobilienkauf als Eigenkapital?
Kann ein Bausparvertrag auch dann als Eigenkapital zählen, wenn er noch nicht zuteilungsreif ist?
Ein Bausparvertrag, der sich noch in der Sparphase befindet und noch nicht die Kriterien für die Zuteilung erfüllt, wird in der Regel nicht als vollwertiges Eigenkapital von der Bank anerkannt. Das angesparte Guthaben kann zwar als Zeichen finanzieller Disziplin gewertet werden, aber für die unmittelbare Finanzierung einer Immobilie zählt in erster Linie das verfügbare Kapital. Manche Banken können hier jedoch flexibel sein und eine teilweise Anrechnung als positives Element in die Bonitätsprüfung einbeziehen.
Was passiert, wenn mein Bausparvertrag kurz vor der Zuteilungsreife steht?
Wenn Ihr Bausparvertrag kurz vor der Zuteilungsreife steht, kann die finanzierende Bank unter Umständen einen Teil des bereits angesparten Guthabens als Eigenkapital anerkennen. Dies ist keine automatische Regelung und hängt von der individuellen Einschätzung der Bank ab. Sie wird die noch zu leistenden Sparraten und die erwartete Zuteilungszeit berücksichtigen. Eine offene Kommunikation mit der Bank ist hierbei essenziell.
Welche Rolle spielt das Bauspardarlehen bei der Immobilienfinanzierung?
Das Bauspardarlehen ist kein Eigenkapital, sondern ein Fremdkapital. Es kann jedoch als Teil der Gesamtfinanzierung einer Immobilie eingesetzt werden. Oftmals wird es genutzt, um einen Teil des Kaufpreises zu finanzieren, wenn das vorhandene Eigenkapital nicht ausreicht. Manche Banken erlauben die Verwendung des Bauspardarlehens zur Aufstockung des Eigenkapitals, was jedoch die Gesamtverschuldung erhöht. Die Konditionen des Bauspardarlehens, insbesondere der Zinssatz, sind im Voraus festgelegt und bieten somit Planbarkeit.
Welche Gebühren fallen bei einem Bausparvertrag an und wie beeinflussen sie die Anrechnung als Eigenkapital?
Bei Bausparverträgen fallen in der Regel Abschlussgebühren und laufende Kontoführungsgebühren an. Diese Gebühren mindern die Rendite Ihres angesparten Guthabens und sollten bei der Gesamtkalkulation der Immobilienfinanzierung berücksichtigt werden. Für die Anrechnung als Eigenkapital ist das Netto-Guthaben nach Abzug dieser Gebühren relevant. Es ist ratsam, sich im Vorfeld über alle anfallenden Kosten zu informieren.
Kann ich mein Bausparvertragsguthaben für die Anzahlung einer Immobilie verwenden?
Ja, sobald Ihr Bausparvertrag zuteilungsreif ist und Sie Zugriff auf das angesparte Guthaben haben, können Sie dieses selbstverständlich für die Anzahlung oder als Teil des Eigenkapitals beim Immobilienkauf verwenden. Dies ist einer der Hauptgründe, warum Bausparverträge für die Immobilienfinanzierung so beliebt sind. Die frühzeitige Nutzung des Guthabens kann Ihre finanzielle Position erheblich verbessern.
Wie verhält sich die Anrechnung eines Bausparvertrags im Vergleich zu Geld auf einem Tagesgeldkonto?
Geld auf einem Tagesgeldkonto ist jederzeit flexibel verfügbar und zählt somit uneingeschränkt als Eigenkapital. Ein Bausparvertrag zählt erst dann vollumfänglich als Eigenkapital, wenn er zuteilungsreif ist. Bis dahin ist das Kapital gebunden. Der Vorteil eines Bausparvertrags liegt jedoch in den potenziell festen Zinsen für das Bauspardarlehen und der Planbarkeit der Finanzierung, was bei einem Tagesgeldkonto so nicht gegeben ist. Beide Formen des Sparens können zur Vermögensbildung für den Immobilienerwerb beitragen, haben aber unterschiedliche Vor- und Nachteile hinsichtlich Liquidität und Rendite.