Sie möchten wissen, wann Sie auf Ihr angespartes Guthaben oder das zinsgünstige Darlehen eines Bausparvertrags zugreifen können? Der Zeitpunkt der Auszahlung ist entscheidend für Ihre finanzielle Planung, sei es für den Hausbau, den Kauf einer Immobilie oder Modernisierungsmaßnahmen.
Wann erfolgt die Auszahlung des Bausparvertrags?
Die Auszahlung eines Bausparvertrags erfolgt grundsätzlich in zwei Hauptkomponenten: zum einen die Auszahlung Ihres angesparten Guthabens inklusive Zinsen und zum anderen die Auszahlung des Bauspardarlehens, sofern Sie dieses in Anspruch nehmen. Die Bedingungen für die Auszahlung sind vertraglich geregelt und hängen von verschiedenen Faktoren ab, insbesondere vom Erreichen der vertraglich festgelegten Bausparsumme und der Bewertungszahl.
Erläuterung der Auszahlungsmodalitäten
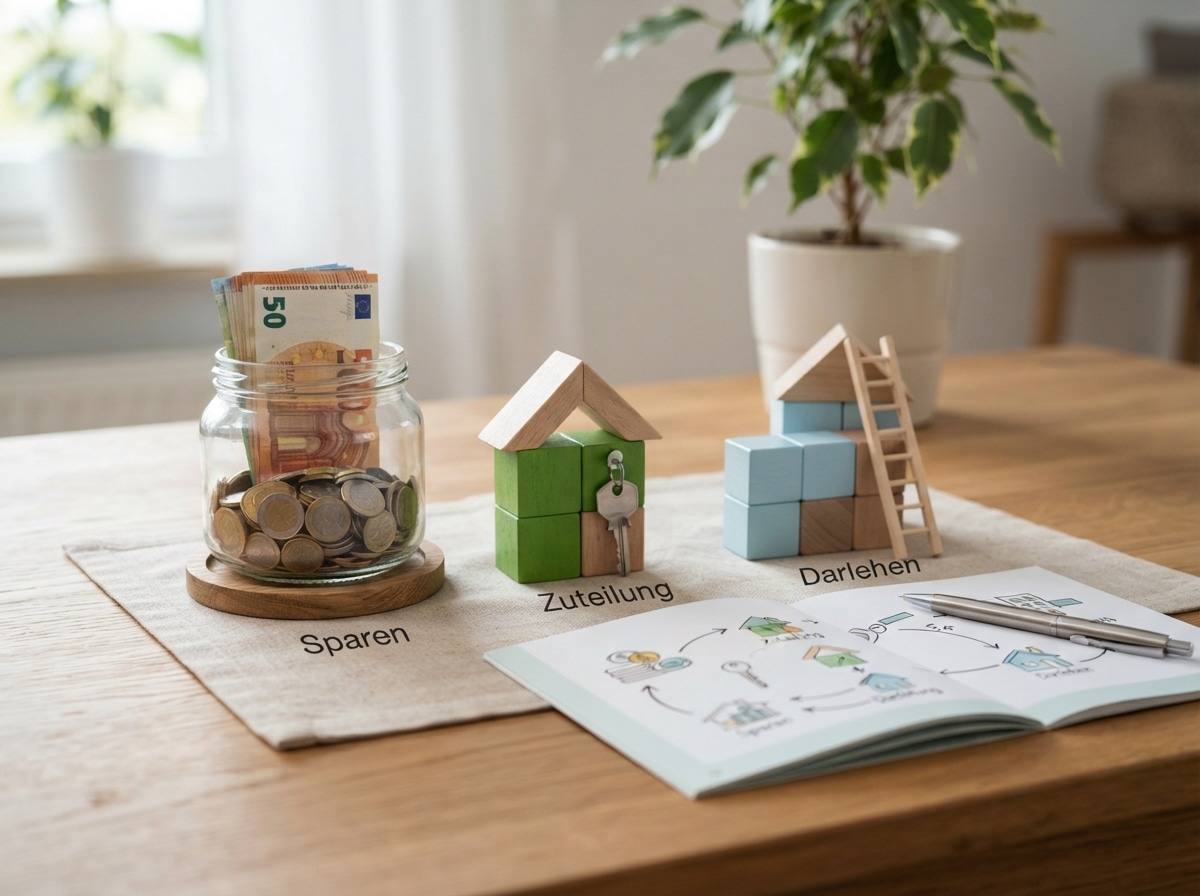
Um die Auszahlung eines Bausparvertrags zu verstehen, ist es wichtig, die zugrundeliegenden Prinzipien zu kennen. Ein Bausparvertrag gliedert sich in zwei Phasen: die Ansparphase und die Darlehensphase. Erst wenn bestimmte Kriterien erfüllt sind, wird der Vertrag „zuteilungsreif“ und ermöglicht Ihnen den Zugriff auf das angesparte Kapital und das zinsgünstige Darlehen.
Die Ansparphase
In der Ansparphase zahlen Sie regelmäßig Ihre Bausparbeiträge ein. Diese Beiträge summieren sich im Laufe der Zeit und werden mit einem vereinbarten Zinssatz verzinst. Die Dauer der Ansparphase ist variabel und hängt von der Höhe Ihrer Beiträge und der Bausparsumme ab. Ziel ist es, einen bestimmten Prozentsatz der Bausparsumme anzusparen.
Die Darlehensphase
Sobald Ihr Bausparvertrag die Voraussetzungen für die Zuteilung erfüllt, wechseln Sie in die Darlehensphase. Sie haben nun die Wahl, ob und in welchem Umfang Sie das zinsgünstige Bauspardarlehen in Anspruch nehmen möchten. Das Darlehen dient dazu, die fehlende Finanzierungslücke für Ihr Bau- oder Kaufvorhaben zu schließen, nachdem Sie Ihr angespartes Guthaben eingesetzt haben.
Voraussetzungen für die Zuteilung und Auszahlung
Die Zuteilung eines Bausparvertrags ist an klare Kriterien gebunden. Diese Kriterien sind in der Regel in den Allgemeinen Wohnungsbauprämienbedingungen (WOP) und den individuellen Vertragsbedingungen Ihrer Bausparkasse festgelegt. Das Erreichen der Zuteilungsreife ist die Grundvoraussetzung für die Auszahlung.
Erreichen der Bausparsumme
Ein wesentlicher Faktor für die Zuteilungsreife ist das Erreichen einer bestimmten prozentualen Ansparung der vereinbarten Bausparsumme. Üblicherweise liegt dieser Wert zwischen 40% und 50% der Bausparsumme. Haben Sie diese Schwelle erreicht, ist ein wichtiger Schritt zur Auszahlung getan.
Erreichen der Bewertungszahl
Neben der reinen Ansparquote spielt die sogenannte Bewertungszahl eine entscheidende Rolle. Diese Zahl berücksichtigt nicht nur die eingezahlten Beiträge, sondern auch die Laufzeit des Vertrags und die erzielten Zinsen. Eine höhere Bewertungszahl signalisiert der Bausparkasse, dass der Vertrag über einen längeren Zeitraum mit regelmäßigen Beiträgen und Zinsen geführt wurde und somit eine gewisse „Reife“ erlangt hat. Jede Bausparkasse legt eigene Bewertungszahlsysteme fest.
Dringlichkeitsprüfung
In manchen Fällen kann auch eine Dringlichkeitsprüfung stattfinden, insbesondere wenn die Mittel der Bausparkasse zur Auszahlung begrenzt sind. Hierbei werden Ihre individuellen Bedürfnisse und die Dringlichkeit Ihres Vorhabens berücksichtigt. Dies kann beispielsweise der Fall sein, wenn Sie dringend eine Wohnung oder ein Haus benötigen.
Besondere Regelungen für Modernisierungsdarlehen
Für Bausparverträge, die primär für Modernisierungszwecke abgeschlossen wurden, können gesonderte Regelungen gelten. Oftmals ist hier keine vollständige Ansparung der Bausparsumme oder eine hohe Bewertungszahl erforderlich. Stattdessen kann die Auszahlung bereits erfolgen, wenn ein bestimmter Prozentsatz angespart ist und das Vorhaben klar definiert ist.
Was passiert nach Erreichen der Zuteilungsreife?
Sobald Ihr Bausparvertrag zuteilungsreif ist, informiert Sie Ihre Bausparkasse in der Regel schriftlich über diesen Umstand. Sie erhalten dann eine Aufforderung, Ihre Entscheidung bezüglich der Auszahlung mitzuteilen.
Entscheidung über Auszahlung von Guthaben und Darlehen
Sie haben nun mehrere Optionen:
- Volle Auszahlung: Sie nehmen sowohl Ihr angespartes Guthaben als auch das zinsgünstige Bauspardarlehen in voller Höhe in Anspruch. Dies ist der Regelfall, wenn Sie eine größere Investition planen.
- Teilauszahlung des Guthabens: Sie entscheiden sich, nur einen Teil Ihres angesparten Guthabens zu entnehmen und das Darlehen zu einem späteren Zeitpunkt oder gar nicht zu nutzen. Dies kann sinnvoll sein, wenn Sie aktuell nur einen Teil der Mittel benötigen.
- Nur Auszahlung des Guthabens: Sie verzichten vollständig auf das Bauspardarlehen und nehmen lediglich Ihr angespartes Guthaben abzüglich eventuell anfallender Abschlussgebühren und Verwaltungsgebühren entgegen. Dies kann eine Option sein, wenn Sie bereits eine andere Finanzierungsmöglichkeit gefunden haben oder das Darlehen aufgrund geringer Zinsen nicht mehr attraktiv ist.
- Wartezeit: Sie können sich auch entscheiden, die Zuteilung zunächst nicht anzunehmen und den Vertrag weiterlaufen zu lassen. Dies kann unter Umständen vorteilhaft sein, wenn die Zinsen für Bauspardarlehen derzeit sehr niedrig sind und Sie auf günstigere Konditionen spekulieren.
Der Auszahlungsantrag
Um die Auszahlung zu veranlassen, müssen Sie in der Regel einen schriftlichen Auszahlungsantrag bei Ihrer Bausparkasse stellen. Dieser Antrag muss ausgefüllt und unterschrieben werden. Oftmals sind weitere Unterlagen wie Kaufverträge, Baugenehmigungen oder Rechnungen für Modernisierungsmaßnahmen beizufügen, um die Verwendung der Mittel nachzuweisen.
Auszahlung des Guthabens
Das angesparte Guthaben wird Ihnen in der Regel auf Ihr Girokonto überwiesen. Dies beinhaltet die eingezahlten Beiträge und die aufgelaufenen Zinsen. Abzüglich eventuell noch offener Gebühren erhalten Sie den Nettobetrag.
Auszahlung des Bauspardarlehens
Das Bauspardarlehen wird in der Regel nicht auf einmal ausgezahlt, sondern in Raten, entsprechend dem Fortschritt Ihres Bau- oder Renovierungsprojekts. Die genaue Vorgehensweise wird im Auszahlungsantrag und den Vertragsbedingungen festgelegt. Oftmals müssen Sie nach Fertigstellung von Bauabschnitten oder nach Erhalt von Rechnungen die Auszahlung weiterer Darlehensraten beantragen und entsprechende Nachweise erbringen.
Was tun, wenn Sie das Darlehen nicht benötigen?
Nicht jeder Bausparer benötigt zwingend das Bauspardarlehen. Die Gründe dafür können vielfältig sein: vielleicht haben Sie anderweitig eine günstigere Finanzierung gefunden, Ihre Lebenssituation hat sich geändert oder Sie haben bereits genügend Eigenkapital angespart. In diesem Fall haben Sie verschiedene Möglichkeiten:
Verzicht auf das Darlehen
Sie können dem Auszahlungsangebot Ihrer Bausparkasse widersprechen und auf die Annahme des Darlehens verzichten. Dies ist Ihr gutes Recht. In diesem Fall erhalten Sie nur Ihr angespartes Guthaben.
Weiterbesparen oder Aussetzung
Eine weitere Option ist das Weiterbesparen. Sie können Ihre angesparten Beiträge fortführen und von den vereinbarten Zinsen profitieren. Manchmal ist es auch möglich, die Sparbeiträge für eine gewisse Zeit auszusetzen, wenn die Zuteilungsreife bereits erreicht ist.
Kündigung des Bausparvertrags
Wenn Sie Ihr angespartes Guthaben anderweitig benötigen und das Darlehen nicht in Anspruch nehmen möchten, können Sie den Bausparvertrag auch kündigen. Beachten Sie hierbei jedoch, dass bei einer vorzeitigen Kündigung vor Erreichen der Zuteilungsreife unter Umständen Gebühren anfallen oder die Zinsen niedriger ausfallen können. Klären Sie diese Punkte unbedingt vorab mit Ihrer Bausparkasse.
Besonderheiten bei der Auszahlung
Es gibt einige spezielle Situationen und Regelungen, die bei der Auszahlung von Bausparverträgen relevant sein können.
Auszahlung bei Tod des Bausparers
Im Falle des Todes des Bausparers geht der Bausparvertrag in der Regel auf die Erben über. Die Erben können dann die Auszahlung des angesparten Guthabens verlangen. Ob auch das Darlehen übernommen werden kann, hängt von den testamentarischen Verfügungen und den Bedingungen der Bausparkasse ab. Oftmals ist in solchen Fällen eine Auszahlung des Guthabens unkompliziert möglich.
Auszahlung bei Heirat oder Geburt
Es gibt keine automatische Anspruch auf Auszahlung bei Heirat oder Geburt. Diese Lebensereignisse können jedoch Anlass sein, über die Verwendung des Bausparguthabens nachzudenken und gegebenenfalls die Zuteilung zu beantragen, sofern die vertraglichen Voraussetzungen erfüllt sind.
Verwendungsnachweis für das Darlehen
Das Bauspardarlehen ist zweckgebunden für wohnwirtschaftliche Maßnahmen. Das bedeutet, Sie müssen nachweisen, wie Sie die Mittel verwendet haben. Dies kann durch Vorlage von Rechnungen für Bauleistungen, Kaufverträge für Immobilien oder Handwerkerrechnungen für Modernisierungen erfolgen.
Auswirkungen auf staatliche Förderungen
Die Auszahlung eines Bausparvertrags kann Auswirkungen auf staatliche Förderungen wie die Wohnungsbauprämie oder die Arbeitnehmersparzulage haben. Prüfen Sie genau, wie sich die Auszahlung auf Ihre individuellen Förderansprüche auswirkt.
Tabelle: Übersicht zur Auszahlung beim Bausparvertrag
| Kategorie | Beschreibung der Auszahlungsmodalitäten | Wichtige Kriterien | Typische Anwendungsfälle |
|---|---|---|---|
| Auszahlung des Guthabens | Erstattung der eingezahlten Beiträge zuzüglich der aufgelaufenen Zinsen. | Erreichen der Zuteilungsreife (Ansparquote, Bewertungszahl), Antragstellung. | Eigenkapital für Immobilienkauf, Anzahlung, Renovierungskosten, Liquiditätsbedarf. |
| Auszahlung des Darlehens | Bereitstellung eines zinsgünstigen Darlehens zur Finanzierung wohnwirtschaftlicher Maßnahmen. | Erreichen der Zuteilungsreife, Verwendungsnachweis für wohnwirtschaftliche Zwecke, Bonitätsprüfung. | Kauf einer Immobilie, Neubau, Modernisierung, Sanierung. |
| Bedingungen für die Zuteilung | Voraussetzungen, die erfüllt sein müssen, um auf das Guthaben und das Darlehen zugreifen zu können. | Mindestansparquote der Bausparsumme, Erreichen einer Mindestbewertungszahl, manchmal Dringlichkeitsprüfung. | Planung einer größeren Investition in Wohneigentum. |
| Zeitpunkt der Auszahlung | Der Moment, ab dem Sie die Mittel in Anspruch nehmen können. | Nach Erreichen der Zuteilungsreife und positiver Prüfung des Auszahlungsantrags. | Sofort nach Zuteilung und Einreichung der notwendigen Unterlagen. |
FAQ – Häufig gestellte Fragen zu Auszahlung beim Bausparvertrag: Wann erhältst du Guthaben und Darlehen?
Wann ist mein Bausparvertrag zuteilungsreif?
Ihr Bausparvertrag ist zuteilungsreif, wenn die vertraglich festgelegte Mindestansparquote der Bausparsumme erreicht ist und Sie die erforderliche Mindestbewertungszahl erzielt haben. Die genauen Werte variieren je nach Bausparkasse und Vertragsbedingungen. Ihre Bausparkasse informiert Sie schriftlich, sobald Ihr Vertrag zuteilungsreif ist.
Kann ich mein Bausparguthaben auch ohne Darlehen in Anspruch nehmen?
Ja, das ist problemlos möglich. Wenn Sie das Bauspardarlehen nicht benötigen, können Sie nach Erreichen der Zuteilungsreife lediglich die Auszahlung Ihres angesparten Guthabens verlangen. Sie verzichten dann auf das Darlehen.
Wie lange dauert die Auszahlung nach Erreichen der Zuteilungsreife?
Nachdem Ihr Vertrag zuteilungsreif ist und Sie den Auszahlungsantrag vollständig eingereicht haben, erfolgt die Auszahlung des Guthabens in der Regel innerhalb weniger Werktage. Die Auszahlung des Darlehens erfolgt oft in Raten und ist an den Fortschritt Ihres Bauvorhabens gekoppelt.
Muss ich einen Verwendungsnachweis für das Bausparguthaben erbringen?
Für die reine Auszahlung Ihres angesparten Guthabens ist in der Regel kein expliziter Verwendungsnachweis erforderlich. Das Bauspardarlehen hingegen ist zweckgebunden und erfordert einen Nachweis der Verwendung für wohnwirtschaftliche Maßnahmen.
Was passiert, wenn ich die Bausparsumme nicht erreiche, aber das Geld benötige?
Wenn Sie das Geld dringend benötigen, bevor der Vertrag die Zuteilungsreife erreicht, haben Sie in der Regel die Möglichkeit, den Bausparvertrag zu kündigen. Beachten Sie jedoch, dass bei einer vorzeitigen Kündigung die Gutschrift von Zinsen möglicherweise geringer ausfällt und eventuell Gebühren anfallen.
Gilt für alle Bausparverträge die gleiche Regelung zur Auszahlung?
Nein, die genauen Regelungen zur Auszahlung können sich zwischen verschiedenen Bausparkassen und auch innerhalb unterschiedlicher Bausparprodukte einer Bausparkasse unterscheiden. Es ist daher unerlässlich, die individuellen Vertragsbedingungen Ihres Bausparvertrags genau zu studieren und sich gegebenenfalls an Ihre Bausparkasse zu wenden.
Welche Unterlagen benötige ich für die Auszahlung?
Für die Auszahlung des Guthabens reichen in der Regel ein ausgefüllter Auszahlungsantrag und Ihre Bankverbindung aus. Für die Auszahlung des Darlehens werden zusätzlich Nachweise für die geplante oder bereits erfolgte wohnwirtschaftliche Verwendung benötigt, wie z.B. Kaufverträge, Baugenehmigungen oder Handwerkerrechnungen.