Sie möchten Ihr Eigenheim finanzieren oder eine bestehende Immobilie modernisieren und suchen nach einer verlässlichen und planbaren Sparform? Bausparen bietet Ihnen hierfür eine solide Grundlage, indem es Sparen und Darlehensvergabe kombiniert und Ihnen hilft, Ihre Wohnwünsche systematisch zu verwirklichen.
Was genau ist Bausparen und wie funktioniert das Prinzip?
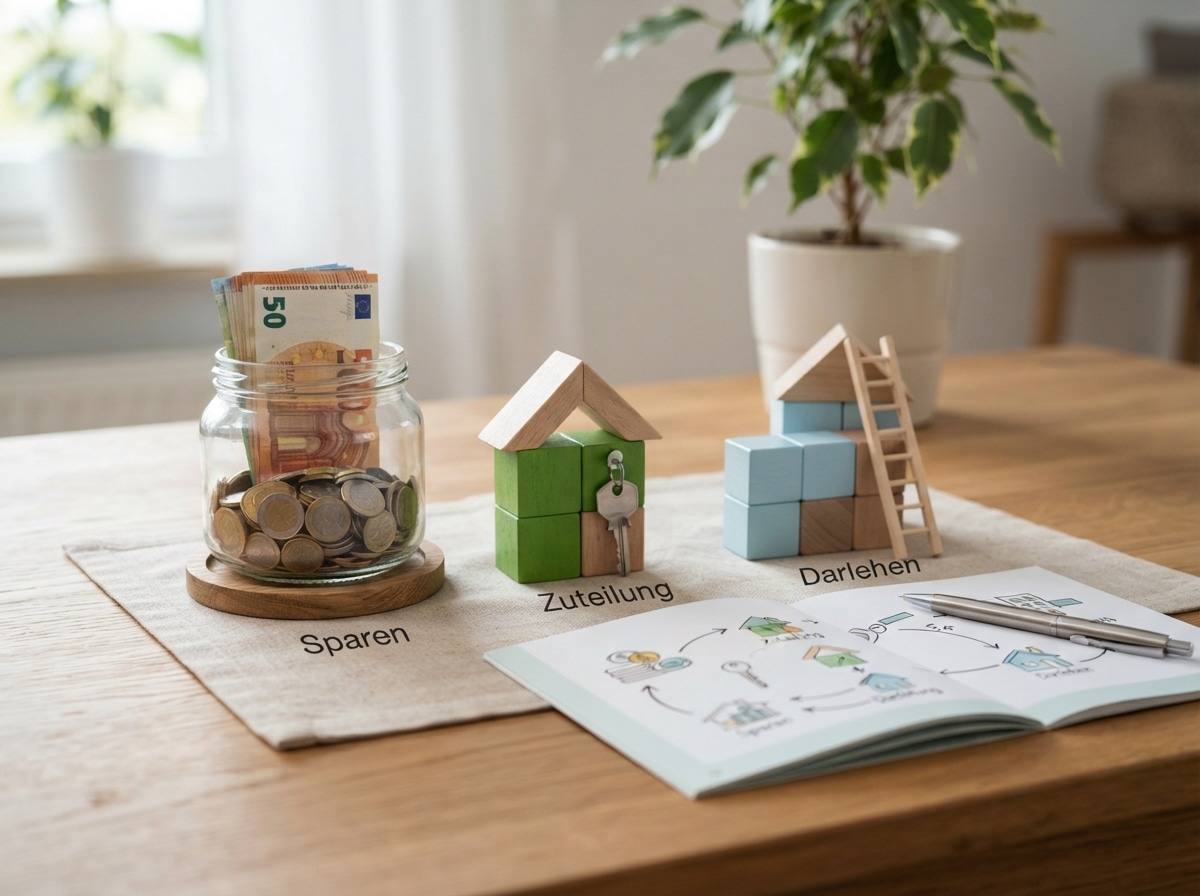
Bausparen ist ein Sparprozess, der in Deutschland und einigen anderen Ländern eine lange Tradition hat und darauf abzielt, die Finanzierung von Wohnraum zu erleichtern. Das Grundprinzip besteht darin, dass Sie über einen vertraglich vereinbarten Zeitraum regelmäßig Geld auf ein Bausparkonto einzahlen. Nach Erreichen einer bestimmten Sparsumme, dem sogenannten Bausparguthaben, und nach Ablauf einer vertraglich festgelegten Sparphase, erlangen Sie ein Recht auf ein Bauspardarlehen. Dieses Darlehen wird zu einem im Voraus festgelegten Zinssatz gewährt, was Ihnen von Beginn an Planungssicherheit für Ihre zukünftige Immobilienfinanzierung gibt.
Die zwei Phasen des Bausparvertrags
Ein Bausparvertrag durchläuft grundsätzlich zwei Hauptphasen: die Sparphase und die Darlehensphase. Beide Phasen sind miteinander verknüpft und bilden das Fundament des Bausparmodells.
Die Sparphase: Vermögensaufbau für Ihre Wohnwünsche
In der ersten Phase, der Sparphase, zahlen Sie über einen festgelegten Zeitraum monatlich oder in anderen vereinbarten Intervallen Beiträge in Ihren Bausparvertrag ein. Die Höhe dieser Beiträge sowie die Laufzeit des Vertrages sind vertraglich geregelt. Ziel ist es, das vereinbarte Bausparguthaben anzusparen. Während dieser Sparphase erhalten Sie auf Ihr angespartes Guthaben Zinsen. Die Höhe dieser Guthabenzinsen ist ebenfalls im Bausparvertrag festgelegt und oft niedriger als die Zinsen, die Sie später für das Bauspardarlehen zahlen.
Zusätzlich zu den eigenen Einzahlungen und den Guthabenzinsen haben Sie unter bestimmten Voraussetzungen Anspruch auf staatliche Förderungen. Dazu gehören die Wohnungsbauprämie und die Arbeitnehmersparzulage. Diese Zulagen erhöhen Ihr Sparguthaben zusätzlich und machen das Bausparen noch attraktiver. Die genauen Voraussetzungen für diese Förderungen, wie zum Beispiel Einkommensgrenzen, müssen Sie stets aktuell prüfen.
Die Zuteilungsreife: Der Weg zum Bauspardarlehen
Sobald Sie die vertraglich vereinbarte Mindestsparschsums und eine Mindestlaufzeit erreicht haben, ist Ihr Bausparvertrag zuteilungsreif. Das bedeutet, dass Sie nun Anspruch auf das Bauspardarlehen haben. Die Zuteilung erfolgt in der Regel nach bestimmten Bewertungszahlen, die sich aus der Höhe der Einzahlungen, der Laufzeit und der Tilgung des angesparten Guthabens ergeben. Die Bausparkassen verwalten diese Zuteilungsprozesse und informieren Sie, sobald Ihr Vertrag die Kriterien erfüllt.
Die Darlehensphase: Die Realisierung Ihres Wohntraums
Nach der Zuteilung können Sie das Bauspardarlehen für wohnwirtschaftliche Zwecke verwenden. Dazu zählen der Kauf einer Immobilie, der Bau eines Eigenheims, die Modernisierung oder Renovierung einer bestehenden Immobilie oder auch die Ablösung eines teureren Kredits. Das Besondere am Bauspardarlehen ist der Zinssatz, der bereits bei Vertragsabschluss fixiert wird. Dies schützt Sie vor steigenden Zinsen am Kapitalmarkt und gibt Ihnen langfristige Planungssicherheit für Ihre Finanzierung. Die Zinsen für das Bauspardarlehen sind in der Regel höher als die Guthabenzinsen in der Sparphase, aber oft niedriger als bei anderen Darlehensformen, insbesondere bei langer Laufzeit.
Die Tilgung des Bauspardarlehens erfolgt in der Regel in monatlichen Raten, die sich aus einem Zins- und einem Tilgungsanteil zusammensetzen. Die Laufzeit des Darlehens ist ebenfalls im Vertrag geregelt.
Vorteile des Bausparens
Bausparen bietet eine Reihe von Vorteilen, die es zu einer attraktiven Option für die Immobilienfinanzierung machen:
- Planungssicherheit: Der Zinssatz für das Bauspardarlehen ist bereits bei Vertragsabschluss garantiert. Dies schützt Sie vor Zinsschwankungen am Markt und ermöglicht eine exakte Kalkulation Ihrer monatlichen Belastung.
- Flexibilität bei der Verwendung: Das Bauspardarlehen kann für eine Vielzahl von wohnwirtschaftlichen Zwecken eingesetzt werden, vom Kauf und Bau bis hin zur Modernisierung.
- Staatliche Förderung: Unter bestimmten Voraussetzungen können Sie von der Wohnungsbauprämie und der Arbeitnehmersparzulage profitieren, was Ihr Sparguthaben zusätzlich erhöht.
- Frühzeitige Sicherung günstiger Darlehenszinsen: Indem Sie frühzeitig einen Bausparvertrag abschließen, sichern Sie sich heute noch günstige Darlehenszinsen für die Zukunft.
- Diszipliniertes Sparen: Die regelmäßigen Einzahlungen fördern ein diszipliniertes Sparverhalten und helfen Ihnen, schrittweise Vermögen für Ihr Wohnziel aufzubauen.
Nachteile des Bausparens
Trotz seiner Vorteile hat Bausparen auch einige Aspekte, die Sie bedenken sollten:
- Niedrige Guthabenzinsen: Die Zinsen auf das angesparte Guthaben sind in der Regel relativ niedrig, insbesondere in Zeiten niedriger Marktzinsen.
- Potenziell lange Sparphase: Je nach Tarif kann die Sparphase bis zu Erreichen der Zuteilungsreife relativ lang sein.
- Abhängigkeit von Zuteilungsrichtlinien: Die Zuteilung hängt von den Richtlinien der Bausparkasse ab und ist nicht immer sofort nach Erreichen der Mindestsparschsums möglich.
- Möglicherweise höhere Darlehenszinsen als am freien Markt (aktuell): In Zeiten sehr niedriger Marktzinsen kann das Bauspardarlehen im Vergleich zu aktuellen Hypothekenzinsen teurer sein. Der Vorteil liegt hier in der Zinssicherheit über die gesamte Laufzeit.
- Abschlussgebühr: Bei Vertragsabschluss wird in der Regel eine Abschlussgebühr fällig, die vom Bausparer zu tragen ist.
Bausparen im Vergleich: Wann lohnt es sich besonders?
Die Entscheidung für oder gegen Bausparen hängt von Ihrer individuellen Situation und Ihren Zielen ab. Grundsätzlich lohnt sich Bausparen besonders, wenn:
- Sie in den nächsten Jahren absehen können, dass Sie eine Immobilie finanzieren möchten und sich einen festen Zinssatz sichern wollen.
- Sie von staatlichen Förderungen wie der Wohnungsbauprämie profitieren können.
- Sie Wert auf langfristige Planungssicherheit bei Ihrer Finanzierung legen und sich nicht von zukünftigen Zinsschwankungen verunsichern lassen möchten.
- Sie Ihr Geld sicher anlegen und gleichzeitig diszipliniert für Ihr Wohnziel sparen möchten.
Es ist ratsam, die Konditionen verschiedener Bausparkassen zu vergleichen und Ihr persönliches Spar- und Finanzierungsverhalten zu analysieren, um die für Sie optimale Entscheidung zu treffen. Berücksichtigen Sie dabei immer auch die aktuelle Zinsentwicklung am Kapitalmarkt.
Wichtige Kennzahlen und Begriffe im Bausparen
Um das Prinzip des Bausparens vollständig zu verstehen, sind einige zentrale Begriffe und Kennzahlen von Bedeutung:
- Bausparsumme: Der Gesamtbetrag, der sich aus dem angesparten Guthaben und dem Bauspardarlehen zusammensetzt.
- Bewertungszahl: Eine Kennzahl, die von den Bausparkassen zur Ermittlung der Reihenfolge bei der Zuteilung verwendet wird. Sie berücksichtigt Einzahlungen, Laufzeit und Rückzahlungen.
- Wohnungswirtschaftliche Verwendung: Die Zweckbindung des Bauspardarlehens für Maßnahmen, die der Schaffung, dem Erwerb oder der Verbesserung von Wohnraum dienen.
- Zuteilung: Der Zeitpunkt, ab dem Sie Anspruch auf das Bauspardarlehen haben.
- Sollzins: Der Zinssatz, der für das Bauspardarlehen während der Darlehensphase anfällt.
- Sollzinsbindung: Die Dauer, für die der Zinssatz des Bauspardarlehens festgeschrieben ist. Bei Bauspardarlehen ist dies in der Regel die gesamte Laufzeit.
- Abschlussgebühr: Eine einmalige Gebühr, die bei Vertragsabschluss anfällt und meist 1% der Bausparsumme beträgt.
- Mindestsparguthaben: Der minimal geforderte Betrag, der angespart sein muss, damit der Vertrag zuteilungsreif wird. Dies sind in der Regel mindestens 40% bis 50% der Bausparsumme.
| Aspekt | Beschreibung | Vorteile | Nachteile |
|---|---|---|---|
| Ziel | Sparen für wohnwirtschaftliche Zwecke und Sicherung eines Darlehens zu festen Konditionen. | Schaffung von planbarem Eigenkapital und Darlehensanspruch. | Langfristige Bindung, geringe Flexibilität bei Nicht-Nutzung für Wohnzwecke. |
| Zinsgestaltung | Niedrige Guthabenzinsen während der Sparphase, feste und oft marktübliche bis leicht höhere Zinsen für das Darlehen. | Hohe Planungssicherheit für die Darlehensphase, Schutz vor Zinsanstiegen. | Geringe Rendite auf Sparguthaben, Darlehenszinsen können in Niedrigzinsphasen höher sein als am aktuellen Markt. |
| Förderung | Möglichkeit staatlicher Zulagen (Wohnungsbauprämie, Arbeitnehmersparzulage). | Zusätzliche Rendite auf das Sparguthaben, macht Bausparen attraktiver. | Anspruch an Einkommensgrenzen und Sparverhalten geknüpft, Änderungen der Förderrichtlinien möglich. |
| Zeitfaktor | Mehrere Jahre Sparphase bis zur Zuteilungsreife, anschließende Darlehensphase. | Fördert diszipliniertes Sparen und langfristigen Vermögensaufbau. | Kann zu langwierig sein, wenn kurzfristig Kapital benötigt wird. |
FAQ – Häufig gestellte Fragen zu Bausparen einfach erklärt: So funktioniert das Prinzip
Kann ich das angesparte Bausparguthaben auch ohne Darlehen entnehmen?
Ja, Sie können Ihr angespartes Bausparguthaben auch ohne die Inanspruchnahme des Bauspardarlehens entnehmen. Dies ist jedoch in der Regel erst nach Ablauf der ersten Laufzeit (meist 7 Jahre) ohne Abzug von Entgelten möglich. Vorherige Entnahmen können zu Nachteilen führen, wie dem Verfall von staatlichen Förderungen oder der Zahlung von Gebühren. Wenn Sie das Geld vor Erreichen der Zuteilungsreife für andere Zwecke benötigen, ist dies grundsätzlich möglich, aber die Bedingungen sollten genau geprüft werden.
Was passiert, wenn ich mein Bauspardarlehen nicht mehr bedienen kann?
Sollten Sie Schwierigkeiten bei der Rückzahlung des Bauspardarlehens haben, ist es ratsam, umgehend Kontakt mit Ihrer Bausparkasse aufzunehmen. Oft gibt es Möglichkeiten, wie zum Beispiel eine Stundung der Raten oder eine vorübergehende Reduzierung der Ratenhöhe. Ignorieren Sie Zahlungsschwierigkeiten nicht, da dies zu Mahnungen, Verzugszinsen und im schlimmsten Fall zu rechtlichen Konsequenzen führen kann.
Wie lange dauert es, bis mein Bausparvertrag zuteilungsreif ist?
Die Dauer, bis ein Bausparvertrag zuteilungsreif ist, variiert stark und hängt von mehreren Faktoren ab. Dazu gehören die gewählte Bausparsumme, die Höhe Ihrer monatlichen Einzahlungen, die Zuteilungsrichtlinien der jeweiligen Bausparkasse und die allgemeine Nachfrage nach Bauspardarlehen. In der Regel kann die Sparphase, bis die Mindestsparschsums erreicht ist und die Bewertungszahl für die Zuteilung ausreicht, zwischen 7 und 15 Jahren oder länger dauern. Manche Tarife sind auf eine schnellere Zuteilung ausgelegt, haben aber dafür oft höhere Gebühren oder niedrigere Guthabenzinsen.
Ist Bausparen auch für junge Leute oder Studenten sinnvoll?
Ja, Bausparen kann auch für junge Menschen und Studenten eine sinnvolle Option sein, um frühzeitig mit dem Vermögensaufbau für die Zukunft zu beginnen. Insbesondere dann, wenn die Eltern den Vertrag abschließen oder unterstützen. Durch die regelmäßigen kleinen Sparbeträge kann ein Grundstock für spätere größere Anschaffungen wie die Finanzierung des ersten Eigenheims oder auch für die Ausbildung geschaffen werden. Zudem können staatliche Förderungen für junge Menschen relevant sein. Es ist wichtig, einen Tarif zu wählen, der den Bedürfnissen und Möglichkeiten junger Sparer entspricht.
Kann ich mehrere Bausparverträge gleichzeitig haben?
Grundsätzlich ist es möglich, mehrere Bausparverträge gleichzeitig zu haben. Dies kann sinnvoll sein, wenn Sie unterschiedliche Sparziele oder Zeitpläne verfolgen. Allerdings sollten Sie die Abschlussgebühren und laufenden Kosten berücksichtigen, die für jeden Vertrag anfallen. Zudem sollten Sie prüfen, ob die staatlichen Förderungen für mehrere Verträge gleichermaßen gelten oder ob es Einschränkungen gibt. Eine individuelle Beratung ist hier empfehlenswert, um sicherzustellen, dass mehrere Verträge für Ihre finanzielle Situation wirklich vorteilhaft sind.
Was sind die häufigsten wohnwirtschaftlichen Verwendungszwecke für ein Bauspardarlehen?
Die häufigsten wohnwirtschaftlichen Verwendungszwecke für ein Bauspardarlehen umfassen:
- Kauf einer bestehenden Immobilie: Erwerb eines Hauses oder einer Wohnung.
- Bau eines Eigenheims: Finanzierung des Neubaus eines Einfamilienhauses.
- Modernisierung und Renovierung: Umbau- oder Sanierungsmaßnahmen an der eigenen Immobilie, wie z.B. Dämmung, neue Fenster, Heizungsumbau oder energetische Sanierungen.
- Anschaffung von Genossenschaftsanteilen: Finanzierung von Anteilen an einer Baugenossenschaft, um eine Wohnung zu beziehen.
- Ablösung von Vorverbindlichkeiten: Unter bestimmten Voraussetzungen kann das Bauspardarlehen auch zur Umschuldung eines bestehenden, teureren Kredits für wohnwirtschaftliche Zwecke eingesetzt werden.
Wichtig ist, dass die Verwendung klar dem Ziel dient, Wohnraum zu schaffen, zu erwerben oder zu erhalten.