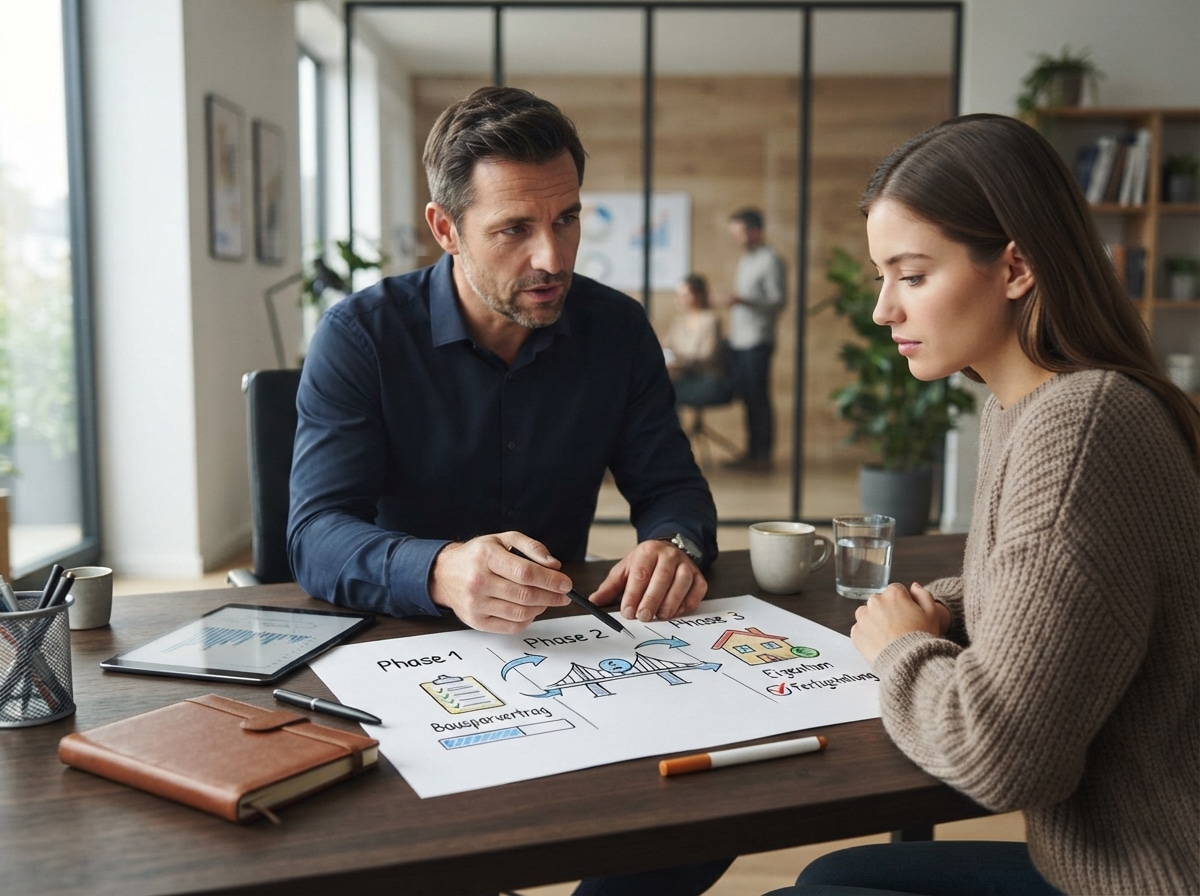
Die Zuteilung beim Bausparvertrag markiert den entscheidenden Zeitpunkt, an dem Sie Ihr angespartes Geld und das Darlehen der Bausparkasse für Ihr Bauvorhaben erhalten. Sie ist das Herzstück des Bausparprozesses und definiert den Übergang von der Sparphase zur Darlehensphase.
Was bedeutet die Zuteilung bei einem Bausparvertrag genau?
Die Zuteilung ist der Moment, in dem die Bausparkasse Ihnen Ihr Guthaben und das vereinbarte Darlehen zur Verfügung stellt, damit Sie Ihren Wohntraum realisieren können. Sie ist kein automatischer Prozess, sondern an bestimmte Bedingungen geknüpft, die im Bausparvertrag festgelegt sind. Ohne Zuteilung können Sie weder über das angesparte Geld noch über das Bauspardarlehen verfügen.
Voraussetzungen für die Zuteilung
Damit die Zuteilung erfolgen kann, müssen mehrere Kriterien erfüllt sein:
- Erreichung der Bewertungszahl: Dies ist die wichtigste Voraussetzung. Die Bewertungszahl ist ein Maß für die Spardauer und die eingezahlten Sparbeiträge. Sie wird von der Bausparkasse berechnet und ist im jeweiligen Tarif des Bausparvertrags definiert. Je höher die Bewertungszahl, desto eher ist die Zuteilung möglich.
- Erreichen einer bestimmten Sparguthabenquote: Neben der Bewertungszahl ist in der Regel auch ein bestimmter Prozentsatz der Bausparsumme angespart worden. Dies liegt oft zwischen 40 % und 50 % der Bausparsumme, kann aber je nach Tarif variieren.
- Einhaltung der Mindestlaufzeit: Manche Bausparverträge sehen eine Mindestlaufzeit vor, bevor eine Zuteilung möglich ist.
- Regelmäßige Sparzahlungen: Die Bausparkasse erwartet, dass Sie Ihre vereinbarten Sparbeiträge regelmäßig leisten. Ausbleibende Zahlungen können die Zuteilung verzögern.
- Zuteilungsreife: Die Bausparkasse veröffentlicht in der Regel Zuteilungstabellen, die Auskunft darüber geben, welche Bausparer zu welchem Zeitpunkt zuteilungsreif werden. Die Bausparkassen teilen ihre Bauspardarlehen in der Regel nach der Sparfähigkeit der angesammelten Guthaben zu.
Der Zuteilungsprozess im Detail
Der Weg zur Zuteilung ist ein klar definierter Prozess:
- Prüfung der Voraussetzungen: Sobald Ihr Bausparvertrag die vertraglich vereinbarten Kriterien für die Zuteilung erfüllt, prüft die Bausparkasse dies.
- Zuteilungsangebot: Sie erhalten von der Bausparkasse ein Zuteilungsangebot. Dieses Schreiben informiert Sie darüber, dass Ihr Vertrag zuteilungsreif ist und welche Schritte nun folgen.
- Antrag auf Zuteilung: Sie müssen den Erhalt des Zuteilungsangebots bestätigen und aktiv die Zuteilung beantragen. Dies geschieht in der Regel schriftlich.
- Erhalt von Guthaben und Darlehen: Nach Ihrem Antrag stellt die Bausparkasse Ihnen Ihr angespartes Guthaben sowie das Bauspardarlehen zur Verfügung. Sie können nun frei über die Mittel für Ihren Wohnbauzweck verfügen.
- Beginn der Darlehensphase: Mit Erhalt des Darlehens beginnt die Rückzahlungsphase. Die Zinsen für das Darlehen werden nun fällig und die monatlichen Tilgungsraten beginnen.
Auswirkungen der Zuteilung auf Ihren Bausparvertrag
Die Zuteilung verändert die Natur Ihres Bausparvertrags grundlegend:
- Freie Verfügbarkeit der Mittel: Sie können Ihr angespartes Guthaben und das Bauspardarlehen nun für wohnwirtschaftliche Zwecke einsetzen. Dies umfasst den Kauf, den Bau, die Renovierung oder die Modernisierung einer Immobilie.
- Beginn der Darlehensrückzahlung: Die Zins- und Tilgungsphase Ihres Bauspardarlehens beginnt. Die monatliche Belastung steigt, da nun neben der ursprünglichen Sparrate auch die Darlehensrate fällig wird.
- Mögliche Anschlussfinanzierung: Das Bauspardarlehen dient oft als Anschlussfinanzierung für ein bereits bestehendes Darlehen oder als eigenständige Finanzierung für Ihr Bauvorhaben.
- Niedrige Darlehenszinsen: Ein wesentlicher Vorteil von Bauspardarlehen sind die in der Regel niedrigen und festgeschriebenen Zinssätze über die gesamte Laufzeit. Dies bietet Ihnen Zinssicherheit.
Unterschiedliche Tarife – unterschiedliche Zuteilungsbedingungen
Es ist essenziell zu verstehen, dass die genauen Bedingungen für die Zuteilung stark von dem Bauspartarif abhängen, den Sie gewählt haben. Jeder Tarif hat eigene Regelungen bezüglich:
- Der Höhe der erforderlichen Sparleistung (Mindestsparguthaben).
- Der Berechnung und dem Erreichen der Bewertungszahl.
- Möglicher Mindestlaufzeiten.
- Sonderregelungen und Flexibilität.
Diese Unterschiede sind entscheidend für die strategische Planung Ihres Bausparvertrags. Wenn Sie beispielsweise auf eine schnelle Zuteilung abzielen, sollten Sie Tarife mit niedrigeren Sparvorgaben oder schnelleren Bewertungszahlentwicklungen bevorzugen, sofern dies Ihren finanziellen Möglichkeiten entspricht.
Die Rolle der Bausparkasse und des Finanzmarktregulators
Die Bausparkassen sind in ihrer Zuteilungspraxis an gesetzliche Vorgaben gebunden. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) überwacht die Bausparkassen und stellt sicher, dass die Zuteilung fair und transparent erfolgt. Die Bausparkassen müssen dabei stets die Solvenz und die Liquidität wahren, was bedeutet, dass sie nicht jedem Bausparer jederzeit das volle Darlehen auszahlen können. Dies erklärt die Notwendigkeit von Zuteilungslisten und Wartezeiten.
Zuteilungstermine und Wartezeiten
Die Zuteilung erfolgt nicht willkürlich, sondern wird von den Bausparkassen organisiert. Regelmäßig werden Zuteilungstermine bekannt gegeben. In Zeiten hoher Nachfrage nach Bauspardarlehen oder bei vielen zuteilungsreifen Verträgen kann es zu Wartezeiten kommen, auch wenn Ihr Vertrag die formalen Voraussetzungen erfüllt. Die Bausparkassen sind verpflichtet, ihre Verträge in der Reihenfolge der Zuteilungsreife zuzuteilen. Dies bedeutet, dass Bausparer, die frühzeitig die Voraussetzungen erfüllen, in der Regel auch früher zum Zug kommen.
Bedeutung der Bausparsumme
Die Bausparsumme ist die Summe aus Ihrem angesparten Guthaben und dem Bauspardarlehen. Sie ist entscheidend für die Berechnung der Sparquote und der Bewertungszahl. Eine höhere Bausparsumme erfordert zwar entsprechend höhere Sparleistungen, ermöglicht aber auch ein höheres Darlehensvolumen für Ihr Bauvorhaben.
Nutzung des Bauspardarlehens: Flexibilität und Zweckbindung
Das Bauspardarlehen ist zweckgebunden. Sie müssen der Bausparkasse nachweisen, dass Sie die Mittel für wohnwirtschaftliche Zwecke verwenden. Dies kann durch Kaufverträge, Baugenehmigungen, Handwerkerrechnungen oder ähnliche Dokumente geschehen. Die Flexibilität liegt jedoch darin, dass Sie das Geld für eine breite Palette von Wohnbauvorhaben einsetzen können, nicht nur für den Neubau.
Was passiert, wenn die Zuteilung nicht zum gewünschten Zeitpunkt erfolgt?
Es kann vorkommen, dass die Zuteilung nicht genau dann erfolgt, wenn Sie es wünschen oder wenn Ihr Bauprojekt es erfordert. In solchen Fällen gibt es mehrere Optionen:
- Geduld und weitere Ansparung: Wenn Sie noch nicht alle Voraussetzungen erfüllen, ist abwarten und weiter sparen die logische Konsequenz.
- Zwischenfinanzierung: Viele Bauherren nutzen eine Zwischenfinanzierung, um ihre Baupläne umzusetzen, während sie auf die Zuteilung ihres Bausparvertrags warten. Dies ist oft ein kurzfristiges Darlehen von einer Bank, das dann mit dem Bauspardarlehen abgelöst wird.
- Tarifwechsel oder neuer Vertrag: In seltenen Fällen kann es sinnvoll sein, den Tarif zu wechseln oder einen neuen Bausparvertrag abzuschließen, wenn die Bedingungen des bestehenden Vertrags für Ihre aktuelle Lebenssituation nicht mehr optimal sind. Dies ist jedoch mit Kosten und einem Neustart der Sparphase verbunden.
Tabellarische Übersicht: Schlüsselfaktoren der Zuteilung
| Kriterium | Erläuterung | Relevanz für Zuteilung |
|---|---|---|
| Bewertungszahl | Maß für Spardauer und Einzahlungen, berechnet nach Bausparkassenformel | Entscheidend für die Reihenfolge und Erreichung der Zuteilungsreife |
| Sparquote | Prozentsatz der Bausparsumme, der bereits angespart wurde | Muss eine vertraglich festgelegte Mindesthöhe erreichen |
| Bausparsumme | Gesamtbetrag (angespartes Guthaben plus Darlehen) | Beeinflusst die Sparanforderungen und das spätere Darlehensvolumen |
| Tarifbedingungen | Spezifische Regelungen im jeweiligen Bauspartarif | Bestimmt die genauen Voraussetzungen und die Geschwindigkeit der Zuteilungsreife |
| Zuteilungstermin | Festlegung durch die Bausparkasse, wann Verträge zugewiesen werden | Bestimmt den Zeitpunkt, ab dem das Darlehen genutzt werden kann |
Die Zuteilung als Chance für Ihre Wohnraumfinanzierung
Die Zuteilung ist mehr als nur ein bürokratischer Schritt; sie ist die Verwirklichung Ihres Ziels, Eigentum zu bilden oder Ihre Wohnsituation zu verbessern. Die niedrigen und sicheren Darlehenszinsen eines Bauspardarlehens sind ein großer Vorteil gegenüber anderen Finanzierungsformen, insbesondere in Zeiten steigender Marktzinsen. Sie ermöglicht eine planbare und kalkulierbare Finanzierung Ihres Eigenheims.
Häufig gestellte Fragen zur Zuteilung beim Bausparvertrag
Was ist die Bewertungszahl und wie wird sie berechnet?
Die Bewertungszahl ist eine Kennzahl, die von jeder Bausparkasse individuell nach ihrer eigenen Formel ermittelt wird. Sie berücksichtigt primär die Dauer, während der Sparbeiträge geleistet wurden, sowie die Höhe der eingezahlten Beiträge. Ziel ist es, Sparer, die dem Bausparvertrag länger und konsequenter treu geblieben sind, bei der Zuteilung zu bevorzugen.
Wann ist mein Bausparvertrag zuteilungsreif?
Ein Bausparvertrag ist zuteilungsreif, wenn er die im jeweiligen Tarif vereinbarten Kriterien für die Zuteilung erfüllt. Dazu gehören in der Regel das Erreichen einer bestimmten Bewertungszahl und das Ansparen eines Mindestguthabens, oft zwischen 40% und 50% der Bausparsumme.
Kann ich die Zuteilung beschleunigen?
Sie können die Zuteilung indirekt beschleunigen, indem Sie Ihre Sparbeiträge konsequent und pünktlich leisten und gegebenenfalls über die Mindestbeiträge hinaus einzahlen, sofern Ihr Tarif dies vorsieht und erlaubt. Eine direkte Beschleunigung der Zuteilung, wenn die formalen Kriterien noch nicht erfüllt sind, ist jedoch in der Regel nicht möglich.
Was sind die Nachteile einer Bausparvertrag-Zuteilung?
Die Hauptnachteile sind potenzielle Wartezeiten, falls viele Verträge gleichzeitig zuteilungsreif werden, und die Notwendigkeit, nach der Zuteilung das Bauspardarlehen zurückzuzahlen. Zudem ist das Bauspardarlehen zweckgebunden und kann nicht frei verwendet werden. Die Rendite auf das angesparte Guthaben ist in der Regel moderat.
Ist es sinnvoll, auf die Zuteilung zu warten, wenn ich sofort finanzieren muss?
Wenn Sie sofort finanzieren müssen, ist es oft ratsam, eine Zwischenfinanzierung in Anspruch zu nehmen und parallel die Zuteilung Ihres Bausparvertrags anzustreben. Dies ermöglicht Ihnen, Ihr Bauvorhaben zu beginnen, während Sie auf die günstigen Konditionen des Bauspardarlehens warten, das die Zwischenfinanzierung ablösen kann.
Was passiert mit meinem Bausparvertrag nach der Zuteilung?
Nach der Zuteilung wird Ihr angespartes Guthaben mit dem Bauspardarlehen ausgezahlt. Der Bausparvertrag geht dann in die Darlehensphase über. Sie beginnen mit der Rückzahlung des Bauspardarlehens, während Sie weiterhin die vereinbarten Raten zahlen, die nun Zins und Tilgung für das Darlehen beinhalten.
Kann ich das Bauspardarlehen auch für andere Zwecke als Wohnzwecke nutzen?
Nein, das Bauspardarlehen ist strikt zweckgebunden und darf ausschließlich für wohnwirtschaftliche Verwendungszwecke eingesetzt werden. Dazu zählen der Kauf, Bau, die Renovierung oder Modernisierung von selbstgenutztem Wohneigentum.