Sie planen eine größere Anschaffung wie den Bau oder Kauf einer Immobilie und fragen sich, ob Bausparen eine sinnvolle Option für Sie ist? Ein Bausparvertrag bietet Ihnen die Möglichkeit, langfristig Kapital für wohnwirtschaftliche Zwecke anzusparen und sich gleichzeitig ein Darlehen zu günstigen Konditionen zu sichern.
Bausparen: Die Grundlagen verstehen
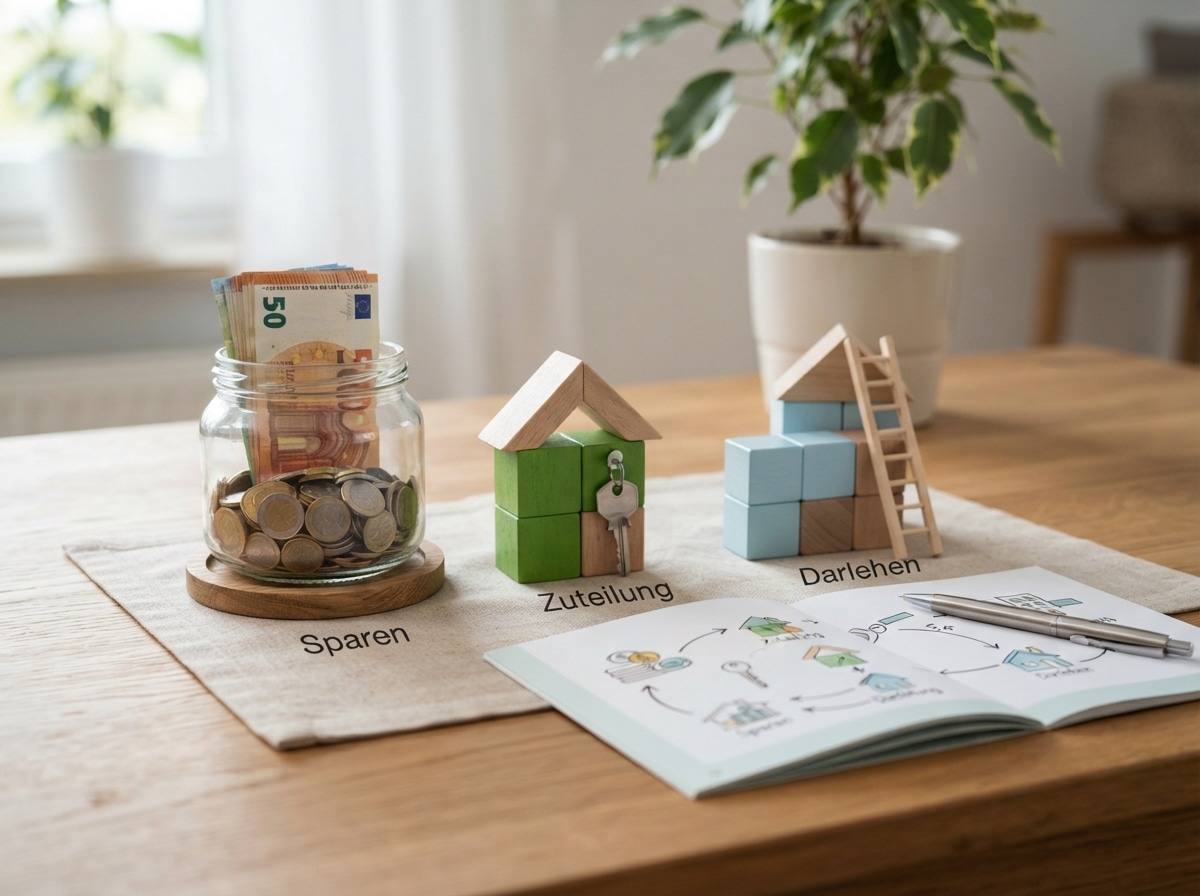
Bausparen ist eine klassische Sparform in Deutschland, die staatlich gefördert werden kann und eine klare Zielsetzung verfolgt: die Finanzierung von wohnwirtschaftlichen Vorhaben. Ein Bausparvertrag besteht grundsätzlich aus zwei Phasen: der Sparphase und der Darlehensphase. In der Sparphase zahlen Sie regelmäßige Raten oder eine einmalige Einlage auf Ihr Bausparkonto ein. Parallel dazu erwirtschaften Sie Zinsen auf das angesparte Kapital. Sobald eine vertraglich vereinbarte Mindestansparsumme erreicht ist und bestimmte Bewertungszahlen erfüllt sind, wird der Vertrag zuteilungsreif. Das bedeutet, Sie haben Anspruch auf das angesparte Guthaben und zusätzlich auf ein Bauspardarlehen, dessen Zinssatz bereits bei Vertragsabschluss feststeht.
Vorteile des Bausparens im Überblick
Die Entscheidung für einen Bausparvertrag bringt eine Reihe von attraktiven Vorteilen mit sich, die ihn zu einer überlegenswerten Option für Ihre finanzielle Planung machen:
- Zins- und Planungssicherheit: Einer der größten Pluspunkte des Bausparens ist die Zinssicherheit. Sowohl die Sparzinsen während der Ansparphase als auch die Darlehenszinsen für die spätere Finanzierung sind von Beginn an vertraglich festgelegt. Dies schützt Sie vor steigenden Zinsen am Kapitalmarkt und ermöglicht eine verlässliche Kalkulation Ihrer zukünftigen Ausgaben. Sie wissen genau, wie viel Sie für Ihr Darlehen monatlich zurückzahlen werden, unabhängig von der aktuellen Zinsentwicklung.
- Staatliche Förderung: Bausparverträge können durch verschiedene staatliche Förderungen attraktiver gestaltet werden. Dazu gehören die Arbeitnehmersparzulage und die Wohnungsbauprämie. Diese Zulagen können Ihre Sparleistung erhöhen und somit die Ansparphase beschleunigen. Die genauen Voraussetzungen und Konditionen für diese Förderungen sollten Sie stets bei Ihrem Bausparanbieter oder unabhängigen Beratern erfragen, da sie sich im Laufe der Zeit ändern können.
- Niedrige Darlehenszinsen: Die Darlehenszinsen bei Bausparverträgen sind in der Regel deutlich niedriger als die Konditionen für herkömmliche Immobilienkredite, insbesondere in Zeiten steigender Marktzinsen. Da diese Zinsen bereits bei Vertragsabschluss fest vereinbart werden, profitieren Sie von diesem Zinsvorteil über die gesamte Laufzeit des Darlehens. Dies kann zu erheblichen Einsparungen bei den Finanzierungskosten führen.
- Hohe Flexibilität bei der Verwendung des Darlehens: Das Bauspardarlehen muss zweckgebunden für wohnwirtschaftliche Maßnahmen verwendet werden. Dies kann den Kauf einer Bestandsimmobilie, den Neubau, die Renovierung, Modernisierung oder den Umbau umfassen. Diese Flexibilität eröffnet Ihnen verschiedene Möglichkeiten, Ihre Wohnwünsche zu verwirklichen.
- Keine Bonitätsprüfung für das Darlehen: Nach erfolgreichem Abschluss der Ansparphase und Zuteilungsreife haben Sie einen Rechtsanspruch auf das Bauspardarlehen. Eine erneute Bonitätsprüfung, wie sie bei klassischen Bankkrediten üblich ist, entfällt in der Regel. Dies kann insbesondere für Personen mit geringerer Bonität eine vorteilhafte Option darstellen.
- Option auf Sondertilgungen: Viele Bausparverträge erlauben kostenfreie Sondertilgungen für das Bauspardarlehen. Dies gibt Ihnen die Möglichkeit, Ihr Darlehen schneller zurückzuzahlen und somit weitere Zinskosten zu sparen, wenn Sie über zusätzliche finanzielle Mittel verfügen.
- Ansparung für verschiedene Zwecke: Neben dem klassischen Immobilienerwerb oder -bau kann das angesparte Kapital und das Darlehen auch für die Finanzierung von Energiesparmaßnahmen, altersgerechten Umbauten oder die Ablösung bestehender teurer Kredite genutzt werden.
Nachteile und Einschränkungen des Bausparens
Trotz der zahlreichen Vorteile ist Bausparen nicht für jedermann und jede Situation die optimale Lösung. Es gibt auch einige Nachteile und Einschränkungen, die Sie bei Ihrer Entscheidung berücksichtigen sollten:
- Lange Ansparphase und geringe Rendite: Die Ansparphase bis zur Zuteilungsreife kann je nach Bausparsumme und Tarif mehrere Jahre dauern. Während dieser Zeit sind die erzielten Sparzinsen oft relativ niedrig und erreichen nicht das Niveau von anderen Anlageformen wie beispielsweise Aktien oder Investmentfonds. Dies bedeutet, dass das Geld während der Ansparphase nicht die potenziell höchste Rendite erzielt.
- Geringe Flexibilität während der Ansparphase: In der Ansparphase sind Sie an die vertraglich vereinbarten Sparraten gebunden. Größere Entnahmen aus dem angesparten Guthaben sind in der Regel nicht ohne Weiteres möglich, ohne den Vertrag zu gefährden oder Nachteile in Kauf zu nehmen.
- Möglichkeit ungünstiger Zinsentwicklungen: Obwohl die Darlehenszinsen festgeschrieben sind, kann es vorkommen, dass die Marktzinsen für Immobilienkredite zum Zeitpunkt der Zuteilungsreife deutlich niedriger sind als der vereinbarte Bauspardarlehenszins. In solchen Fällen wäre ein klassischer Immobilienkredit günstiger.
- Reine Bausparkassen können höhere Gebühren erheben: Reine Bausparkassen, die sich auf das Bauspargeschäft spezialisieren, verlangen teilweise höhere Abschlussgebühren und Kontoführungsgebühren als andere Finanzinstitute. Diese Kosten sollten Sie bei der Wahl Ihres Bausparvertrages unbedingt berücksichtigen.
- Keine Möglichkeit zur vorzeitigen Zuteilung bei Bedarf: Wenn Sie kurzfristig größere finanzielle Mittel für wohnwirtschaftliche Zwecke benötigen, das Bauspardarlehen aber noch nicht zuteilungsreif ist, müssen Sie auf andere Finanzierungsmöglichkeiten zurückgreifen. Eine vorzeitige Zuteilung ist in der Regel nicht möglich oder mit erheblichen Nachteilen verbunden.
- Abhängigkeit von der Zuteilungszahl: Die Zuteilung eines Bauspardarlehens hängt von verschiedenen Faktoren ab, darunter die angesparte Summe und die sogenannte Bewertungszahl, die unter anderem die Sparleistung und die Vertragslaufzeit berücksichtigt. Es besteht keine Garantie, dass das Darlehen genau dann verfügbar ist, wenn Sie es am dringendsten benötigen.
- Potenzielle Nachteile bei Vermietung oder Spekulation: Das Bauspardarlehen ist zweckgebunden für wohnwirtschaftliche Zwecke. Wenn Sie das angesparte Geld oder das Darlehen für andere Zwecke, wie beispielsweise zur Vermietung oder für spekulative Anlagen, verwenden möchten, sind Sie in Ihren Möglichkeiten eingeschränkt.
Vergleichstabelle: Bausparen – Chancen und Risiken
| Aspekt | Vorteile | Nachteile |
|---|---|---|
| Zinsgestaltung | Festgeschriebene niedrige Darlehenszinsen, Zinssicherheit während der Sparphase. | Niedrige Sparzinsen während der Ansparphase, Darlehenszins kann in Niedrigzinsphasen ungünstiger als am Markt sein. |
| Planungssicherheit | Kalkulierbare Kosten für das Darlehen, klare Struktur des Sparprozesses. | Lange Wartezeiten auf Zuteilung können die Zeitplanung für Wohnprojekte erschweren. |
| Staatliche Förderung | Potenzielle Zulagen durch Wohnungsbauprämie und Arbeitnehmersparzulage. | Förderbedingungen können sich ändern und sind an Einkommensgrenzen geknüpft. |
| Verfügbarkeit von Kapital | Anspruch auf Bauspardarlehen nach Zuteilung, keine erneute Bonitätsprüfung für das Darlehen. | Geringe Flexibilität bei vorzeitigem Zugriff auf das angesparte Kapital, Kapitalbindung während der Ansparphase. |
| Kosten | Geringe laufende Kosten im Vergleich zu manchen anderen Finanzprodukten. | Abschlussgebühren können anfallen, laufende Kontoführungsgebühren sind möglich. |
Die richtige Bausparform für Ihre Bedürfnisse
Es gibt verschiedene Tarifvarianten bei Bausparverträgen, die auf unterschiedliche Bedürfnisse zugeschnitten sind. Hierbei ist es wichtig, Ihre persönlichen Ziele und Ihre finanzielle Situation genau zu analysieren.
Bausparverträge für junge Leute
Speziell für junge Menschen, die noch am Anfang ihrer Karriere stehen, gibt es Bausparverträge mit flexibleren Sparraten. Diese können oft zu einem günstigeren Zinssatz für das spätere Darlehen führen, da die Wartezeit auf die Zuteilung oft eingeplant ist. Staatliche Förderungen wie die Wohnungsbauprämie sind hier besonders attraktiv, um erste eigene vier Wände zu realisieren.
Bausparverträge zur Anschlussfinanzierung
Wenn Sie bereits eine Immobilie besitzen und eine Anschlussfinanzierung für Ihr Hypothekendarlehen planen, kann ein Bausparvertrag eine interessante Option sein. Sie können den Vertrag zu einem Zeitpunkt abschließen, an dem die Zinsen noch moderat sind, und sich so das Darlehen für die Zukunft sichern. Dies ist besonders ratsam, wenn die Zinsbindung Ihres aktuellen Darlehens bald ausläuft.
Bausparverträge für Renovierung und Modernisierung
Auch für die Finanzierung von Renovierungs- oder Modernisierungsmaßnahmen ist Bausparen geeignet. Das Bauspardarlehen kann flexibel für solche Projekte eingesetzt werden. Die Möglichkeit von Sondertilgungen erlaubt es Ihnen, das Darlehen nach Abschluss der Arbeiten zügig zurückzuzahlen.
Alternative Finanzierungsmodelle
Es ist ratsam, Bausparen immer im Kontext anderer Finanzierungsmöglichkeiten zu betrachten. Klassische Hypothekendarlehen von Banken bieten oft niedrigere Zinsen in Niedrigzinsphasen, bergen aber das Risiko steigender Zinsen bei Anschlussfinanzierungen. Riester-Darlehen sind eine staatlich geförderte Option, die speziell auf die Altersvorsorge abzielt und auch für wohnwirtschaftliche Zwecke genutzt werden kann. Eigenkapitalaufbau durch klassische Sparpläne oder Investmentfonds kann höhere Renditen erzielen, birgt aber auch höhere Risiken.
FAQ – Häufig gestellte Fragen zu Bausparen: Vorteile und Nachteile im Überblick
Was genau ist die Bewertungszahl beim Bausparen?
Die Bewertungszahl ist eine Kennziffer, die über die Reihenfolge der Zuteilung von Bauspardarlehen entscheidet. Sie setzt sich aus verschiedenen Faktoren zusammen, wie zum Beispiel der Höhe der eingezahlten Sparbeiträge, der Dauer der Sparzeit und dem Alter des Vertrages. Je höher die Bewertungszahl, desto schneller kann Ihr Darlehen zur Auszahlung kommen.
Wie lange dauert die Ansparphase in der Regel?
Die Dauer der Ansparphase ist stark von der gewählten Bausparsumme, der Sparrate und dem Tarif des Bausparvertrags abhängig. In der Regel dauert es zwischen sieben und vierzehn Jahren, bis ein Vertrag zuteilungsreif ist. Bestimmte Tarife ermöglichen eine schnellere Zuteilung durch höhere monatliche Raten oder eine höhere Abschlussgebühr.
Kann ich das Bauspardarlehen auch für andere Zwecke als den Immobilienerwerb nutzen?
Ja, das Bauspardarlehen ist zweckgebunden für wohnwirtschaftliche Maßnahmen. Dazu zählen neben dem Kauf oder Bau einer Immobilie auch Renovierungs-, Modernisierungs- und Umbaumaßnahmen sowie die Finanzierung von Energiesparmaßnahmen oder altersgerechten Umbauten.
Was passiert, wenn ich das Bauspardarlehen nicht benötige?
Wenn Sie das Bauspardarlehen nach der Zuteilung nicht benötigen, haben Sie mehrere Optionen. Sie können das Darlehen als Sicherheit für einen anderen Kredit verwenden, es an die Bausparkasse zurückzahlen oder in einigen Fällen auch eine Auszahlung des gesamten Guthabens vornehmen, was jedoch oft mit Nachteilen verbunden ist.
Sind die Abschlussgebühren für einen Bausparvertrag hoch?
Die Abschlussgebühren für einen Bausparvertrag liegen üblicherweise zwischen 1% und 1,6% der Bausparsumme. Diese Gebühr wird in der Regel einmalig zu Beginn des Vertrags fällig und wird auf das angesparte Kapital angerechnet. Bei manchen Tarifen können auch niedrigere Abschlussgebühren oder eine Ratenzahlung möglich sein.
Wie sicher ist mein angespartes Geld bei einer Bausparkasse?
Das bei Bausparkassen angesparte Geld ist sehr sicher. Bausparkassen unterliegen der staatlichen Aufsicht durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Zudem sind die Guthaben durch die gesetzliche Einlagensicherung geschützt, die Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert.
Kann ich meinen Bausparvertrag übertragen oder verkaufen?
Ein Bausparvertrag ist grundsätzlich personengebunden und kann nicht einfach übertragen oder verkauft werden. In bestimmten Ausnahmefällen, wie bei Erbschaft oder Scheidung, können jedoch Regelungen getroffen werden, die eine Übertragung oder Auflösung des Vertrags unter bestimmten Bedingungen ermöglichen.