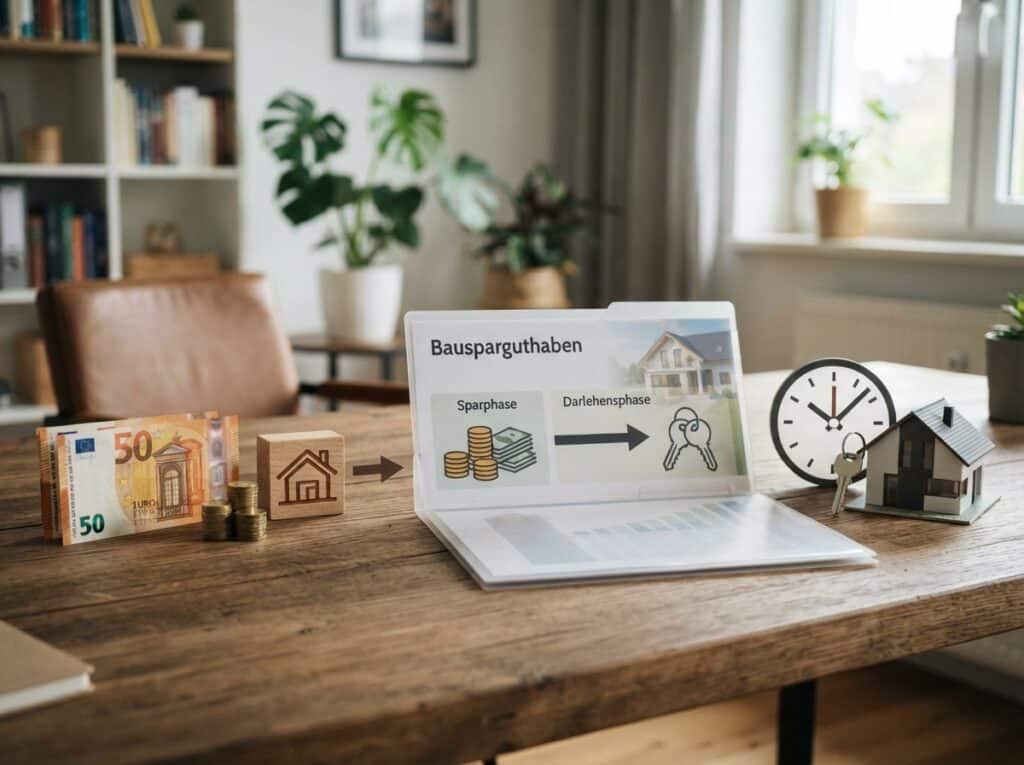
Sie planen den Erwerb einer Immobilie oder Renovierungsarbeiten und fragen sich, wie sich Ihr angespartes Bausparguthaben zusammensetzt und wann Sie tatsächlich darauf zugreifen können? Die effektive Nutzung Ihres Bausparvertrages erfordert ein klares Verständnis der zugrundeliegenden Prinzipien, der Bewertungsmechanismen und der spezifischen Auszahlungsmodalitäten.
Grundlagen des Bausparguthabens
Ein Bausparguthaben stellt die Summe aller Einzahlungen, Zinsen und staatlichen Förderungen dar, die Sie im Laufe der Bausparzeit auf Ihrem Bausparkonto angesammelt haben. Es ist das Ergebnis einer vertraglich vereinbarten Sparphase, die darauf abzielt, finanzielle Mittel für wohnwirtschaftliche Zwecke anzusparen.
Zusammensetzung des Bausparguthabens
- Einzahlungen: Dies sind die von Ihnen regelmäßig oder unregelmäßig getätigten Sparbeiträge, die die Basis Ihres Bausparguthabens bilden. Die Höhe und Frequenz dieser Zahlungen sind vertraglich festgelegt.
- Guthabenzinsen: Auf Ihre Einzahlungen erhalten Sie Zinsen gemäß dem bei Vertragsabschluss vereinbarten Zinssatz. Diese Zinsen erhöhen sukzessive Ihr angespartes Guthaben.
- Staatliche Förderungen: Je nach Ihrer individuellen Situation und den aktuell geltenden staatlichen Förderprogrammen können Zulagen wie die Wohnungsbauprämie oder Arbeitnehmersparzulagen Ihr Bausparguthaben weiter aufstocken. Die Anspruchsvoraussetzungen und Förderhöhen variieren.
- Bonuszahlungen/Sonderzinsen: Einige Bausparkassen bieten unter bestimmten Umständen Bonuszahlungen oder Sonderzinsen an, beispielsweise nach Erreichen bestimmter Sparziele oder bei Treue zur Bausparkasse.
Die Bewertungsmechanismen im Bausparvertrag
Die Bewertung Ihres Bausparguthabens unterliegt spezifischen Regeln, die durch die Bausparkasse und die vertraglichen Vereinbarungen bestimmt werden. Dies ist entscheidend für das Verständnis, wann Ihr Guthaben als „bewertet“ im Sinne der Zuteilungsreife gilt.
Fälligkeit und Bewertungszahl
Die Zuteilungsreife eines Bausparvertrags ist erreicht, wenn bestimmte Kriterien erfüllt sind. Die wichtigste Kennzahl hierbei ist die sogenannte Bewertungszahl. Diese Zahl errechnet sich aus einer Kombination verschiedener Faktoren:
- Einzahlungsdauer: Je länger Sie regelmäßig eingezahlt haben, desto höher wirkt sich dies auf die Bewertungszahl aus.
- Höhe der Einzahlungen: Nicht nur die Dauer, sondern auch die absolute Höhe der getätigten Einzahlungen fließt in die Berechnung ein.
- Guthabenzinsen: Die erwirtschafteten Zinsen tragen ebenfalls zur Erhöhung der Bewertungszahl bei.
- Einzahlungen über die Mindestsparrate hinaus: Zusätzliche Einzahlungen können die Bewertungszahl positiv beeinflussen.
Die Bausparkasse legt für jeden Bausparvertrag eine Mindestbewertungszahl fest, die erreicht werden muss, um den Vertrag für die Zuteilung „bewertet“ zu haben. Dies ist ein dynamischer Prozess, da die Bewertungszahl kontinuierlich anwächst.
Zuteilungsreife und Zuteilungszahl
Neben der Bewertungszahl spielt auch die sogenannte Zuteilungszahl eine Rolle. Diese Zahl wird von der Bausparkasse im Rahmen der Zuteilung festgelegt und basiert auf der verfügbaren Bauspardarlehenssumme und dem vorhandenen Bausparguthaben. Ist die vertraglich vereinbarte Bausparsumme durch Einzahlungen und Zinsen (mindestens die Sparbeiträge) erreicht, kann der Vertrag ebenfalls zuteilungsreif werden.
Wann ist das Bausparguthaben verfügbar?
Die Verfügbarkeit Ihres Bausparguthabens ist an das Erreichen bestimmter vertraglicher Meilensteine geknüpft. Grundsätzlich unterscheidet man zwischen der Rückzahlung des angesparten Guthabens und der Auszahlung des Bauspardarlehens.
Auszahlung des angesparten Guthabens
Das von Ihnen angesparte Bausparguthaben (Einzahlungen plus Zinsen) steht Ihnen grundsätzlich nach Ende der Laufzeit Ihres Bausparvertrages oder bei Erreichen der Zuteilungsreife zur Verfügung. Die Rückzahlung des angesparten Guthabens ist in der Regel an keine besonderen wohnwirtschaftlichen Zwecke gebunden. Sie können dieses Geld frei verwenden.
Die Zuteilung als Schlüssel zur Nutzung
Die eigentliche „Verfügbarkeit“ im Sinne der vollen Nutzung des Bausparvertrags – also die Auszahlung des angesparten Guthabens im Zusammenhang mit der Sicherung eines Bauspardarlehens – ist an die Zuteilungsreife geknüpft. Die Zuteilung ist ein entscheidender Moment, der es Ihnen ermöglicht, Ihr angespartes Guthaben und das damit verbundene Bauspardarlehen zu erhalten.
Voraussetzungen für die Zuteilung
Die Zuteilung ist der Prozess, durch den Ihr Bausparvertrag als abgeschlossen gilt und Sie sowohl Ihr angespartes Guthaben als auch das Recht auf das Bauspardarlehen erhalten. Um diese Zuteilungsreife zu erreichen, müssen mehrere Bedingungen erfüllt sein:
Mindestsparguthaben und Bausparsumme
- Erreichen der Bausparsumme: Die Summe Ihrer Einzahlungen und der gutgeschriebenen Zinsen muss mindestens dem vertraglich vereinbarten Mindestguthaben entsprechen. Dieses Mindestguthaben beträgt oft 50 % der Bausparsumme.
- Erreichen der Bewertungszahl: Wie bereits erwähnt, muss die von der Bausparkasse festgelegte Mindestbewertungszahl erreicht sein.
- Erreichen der Zuteilungszahl: Dies hängt von der aktuellen Zuteilungsquote der Bausparkasse ab.
Die Reihenfolge der Zuteilung richtet sich nach der Bewertungszahl. Bausparer mit den höchsten Bewertungszahlen erhalten in der Regel zuerst die Zuteilung, sofern die anderen Kriterien erfüllt sind. Die Bausparkassen sind verpflichtet, die Zuteilungen regelmäßig durchzuführen. Die genauen Kriterien und Zeitpunkte der Zuteilung sind in den Allgemeinen Bedingungen für Bausparverträge (ABB) festgelegt und können je nach Bausparkasse leicht variieren.
Formale Voraussetzungen
- Laufende Zahlungspflichten: Alle vereinbarten Raten müssen regelmäßig und vollständig geleistet worden sein.
- Keine Rückstände: Es dürfen keine Rückstände bei den Zahlungen bestehen.
- Erfüllung der Sparzeit: In der Regel muss eine Mindest-Sparzeit von 12 bis 18 Monaten erfüllt sein.
Die Rolle der Bausparkasse bei der Zuteilung
Die Bausparkassen sind verpflichtet, die Zuteilungen in regelmäßigen Abständen (z.B. monatlich oder quartalsweise) durchzuführen. Sie erstellen Zuteilungslisten basierend auf den erreichten Bewertungszahlen und prüfen die Erfüllung aller formalen Voraussetzungen. Sobald Ihr Vertrag die Kriterien für die Zuteilung erfüllt, informiert Sie die Bausparkasse über die bevorstehende Zuteilung und die damit verbundenen Optionen.
Optionen nach der Zuteilung
Nach der Zuteilung haben Sie verschiedene Möglichkeiten:
- Auszahlung des Guthabens und des Bauspardarlehens: Dies ist die klassische Variante für den Immobilienkauf oder Neubau.
- Nur Auszahlung des Guthabens: Sie können sich auch entscheiden, nur Ihr angespartes Guthaben auszahlen zu lassen und auf das Bauspardarlehen zu verzichten. Dies ist möglich, wenn Sie die Zuteilungsreife erreicht haben, aber keinen Kredit benötigen.
- Weiterlaufen lassen des Vertrages: Unter Umständen können Sie den Vertrag auch weiterlaufen lassen, um von den vereinbarten Zinsen zu profitieren, insbesondere wenn Sie das Geld noch nicht sofort benötigen. Beachten Sie hierbei jedoch eventuelle Fristen oder die Kündigung durch die Bausparkasse nach einer bestimmten Wartezeit nach Zuteilungsreife.
Tabelle: Schlüsselfaktoren für Ihr Bausparguthaben und dessen Verfügbarkeit
| Kategorie | Beschreibung | Relevanz für Guthaben | Relevanz für Verfügbarkeit |
|---|---|---|---|
| Einzahlungen | Ihre Sparbeiträge, die die Basis bilden. | Direkt bestimmend für die Höhe des Guthabens. | Erreichen der Bausparsumme/Mindestguthaben für Zuteilung. |
| Guthabenzinsen | Erträge auf Ihre Einzahlungen. | Erhöhen das angesparte Guthaben. | Tragen zur Bewertungszahl bei, beeinflussen Zuteilungsreife. |
| Staatliche Förderungen | Zulagen wie Wohnungsbauprämie. | Erhöhen das tatsächliche Guthaben. | Kein direkter Einfluss auf die Zuteilungsreife, aber auf die Gesamtsumme. |
| Bewertungszahl | Kombination aus Einzahlungsdauer, Höhe, Zinsen. | Indirekter Einfluss, da Zinsen und Einzahlungen die Basis sind. | Entscheidend für die Reihenfolge der Zuteilung; muss Mindestwert erreichen. |
| Bausparsumme | Vereinbarte Gesamtsumme des Vertrages. | Das Ziel, das durch Einzahlungen erreicht werden soll. | Mindestens 50% der Bausparsumme müssen als Guthaben vorhanden sein für Zuteilung. |
| Zuteilungsreife | Erfüllung aller Kriterien für die Zuteilung. | Das Ergebnis der Guthabenbildung und Bewertungsmechanismen. | Der Zustand, ab dem das Guthaben und ggf. das Darlehen zur Verfügung stehen. |
Kündigung und Auszahlung des Bausparguthabens
Neben der Zuteilung gibt es weitere Szenarien, in denen Sie Ihr Bausparguthaben zur Verfügung haben.
Kündigung durch den Bausparer
Sie haben das Recht, Ihren Bausparvertrag jederzeit zu kündigen. Nach der Kündigung wird Ihnen Ihr angespartes Guthaben (Einzahlungen plus Zinsen, abzüglich möglicher Abschlussgebühren und laufender Kosten) ausgezahlt. Beachten Sie jedoch:
- Kein Anspruch auf Darlehen: Bei einer Kündigung vor Zuteilungsreife erlischt Ihr Anspruch auf das Bauspardarlehen.
- Mögliche Nachteile: Je nach Vertragsbedingungen und Zeitpunkt der Kündigung können Sie geringere Zinsen erhalten oder eventuell gezahlte Abschlussgebühren nicht vollständig zurückerhalten.
Kündigung durch die Bausparkasse
Eine Bausparkasse hat unter bestimmten Umständen das Recht, Ihren Bausparvertrag zu kündigen. Dies ist in der Regel der Fall, wenn:
- Erreichen der Bausparsumme und Zuteilungsreife: Wenn Ihr Vertrag die Zuteilungsreife erreicht hat und Sie die Zuteilung nicht innerhalb einer von der Bausparkasse gesetzten Frist (oft 12 Monate nach Mitteilung der Zuteilungsreife) annehmen, kann die Bausparkasse den Vertrag kündigen und das Guthaben auszahlen.
- Ruhephase nach Zuteilung: Auch wenn der Vertrag nach Zuteilung für längere Zeit ruht, kann die Bausparkasse unter Umständen eine Kündigung aussprechen.
In beiden Fällen der Kündigung wird Ihnen Ihr angespartes Guthaben ausgezahlt. Der Zinsanspruch endet mit der Kündigung.
Wohnwirtschaftliche Verwendung des Bausparguthabens
Das Bauspardarlehen ist zweckgebunden für wohnwirtschaftliche Verwendungen. Das angesparte Bausparguthaben, das Sie im Rahmen der Zuteilung erhalten, kann jedoch oft flexibler eingesetzt werden. Dennoch ist es wichtig zu wissen, welche Verwendungen als wohnwirtschaftlich gelten:
- Erwerb von Wohneigentum (Haus, Eigentumswohnung)
- Neubau von Wohnraum
- Modernisierung und Instandsetzung von bestehendem Wohneigentum
- Renovierungsarbeiten
- Auch die Ablösung eines bereits bestehenden Immobiliendarlehens kann unter bestimmten Bedingungen als wohnwirtschaftliche Verwendung gelten.
Die genauen Bestimmungen hierzu finden Sie in den Allgemeinen Bedingungen für Bausparverträge und können im Einzelfall mit Ihrer Bausparkasse geklärt werden.
FAQ – Häufig gestellte Fragen zu Bausparguthaben: Wie es sich zusammensetzt und wann es verfügbar ist
Was passiert mit meinem angesparten Bausparguthaben, wenn der Vertrag nicht zuteilungsreif wird?
Wenn Ihr Bausparvertrag die Zuteilungsreife nicht erreicht und Sie ihn nicht selbst kündigen, läuft er in der Regel weiter. Sie erhalten weiterhin die vereinbarten Guthabenzinsen, und Ihr Guthaben wächst an. Manche Bausparkassen haben jedoch Obergrenzen für die Laufzeit oder das Guthaben, nach deren Erreichen sie eine Kündigung aussprechen können.
Kann ich mein Bausparguthaben vor Zuteilungsreife für eine Anzahlung auf eine Immobilie verwenden?
Sie können Ihr angespartes Guthaben grundsätzlich nicht vor Zuteilungsreife für eine Anzahlung auf eine Immobilie verwenden, da es im Rahmen des Bauspardarlehens für den Immobilienerwerb vorgesehen ist. Bei einer Kündigung des Vertrags vor Zuteilung erhalten Sie Ihr Guthaben ausgezahlt, das Sie dann frei verwenden können. Dies bedeutet jedoch den Verzicht auf das Bauspardarlehen.
Wie lange dauert es in der Regel, bis mein Bausparvertrag zuteilungsreif ist?
Die Dauer bis zur Zuteilungsreife ist stark variabel und hängt von mehreren Faktoren ab, insbesondere von der Höhe Ihrer Einzahlungen, den laufenden Zinsen und der Zuteilungsquote der Bausparkasse. Üblicherweise kann es zwischen 7 und 15 Jahren dauern, bis die Zuteilungsreife erreicht ist, es gibt jedoch auch schnellere oder langsamere Fälle.
Welche Kosten fallen bei einem Bausparvertrag an?
Typische Kosten bei einem Bausparvertrag sind die Abschlussgebühr (einmalig zu Beginn), eventuelle Kontoführungsgebühren und bei manchen Tarifen auch laufende Gebühren. Diese Kosten werden in der Regel vom Bausparguthaben abgezogen oder bei der Berechnung der Guthabenzinsen berücksichtigt.
Ist die Auszahlung meines Bausparguthabens steuerpflichtig?
Die von Ihnen eingezahlten Sparbeiträge sind nicht steuerpflichtig. Die erwirtschafteten Zinsen auf Ihr Bausparguthaben unterliegen der Abgeltungssteuer bzw. der Kapitalertragsteuer, es sei denn, Sie haben Freistellungsaufträge erteilt oder es greifen steuerliche Besonderheiten im Zusammenhang mit der wohnwirtschaftlichen Verwendung.
Was bedeutet „Zuteilungsquote“ und wie beeinflusst sie die Verfügbarkeit meines Guthabens?
Die Zuteilungsquote gibt an, welcher Anteil der neu abgeschlossenen Bausparverträge oder der angesparten Gelder von der Bausparkasse zur Auszahlung kommt. Eine hohe Zuteilungsquote bedeutet, dass die Bausparkasse über ausreichend Mittel für die Auszahlung von Bauspardarlehen verfügt und somit mehr Verträge zuteilen kann. Eine niedrige Quote kann die Dauer bis zur Zuteilungsreife verlängern.
Kann ich mein Bausparguthaben vor der Zuteilung für dringende Renovierungen nutzen?
Das angesparte Guthaben vor Zuteilung ist an den Vertrag gebunden. Sie können es nicht vor Erreichen der Zuteilungsreife für Renovierungen verwenden, es sei denn, Sie kündigen den Vertrag, verzichten damit aber auf das Bauspardarlehen. Erst nach der Zuteilung kann das Bauspardarlehen für wohnwirtschaftliche Zwecke wie Renovierungen verwendet werden.