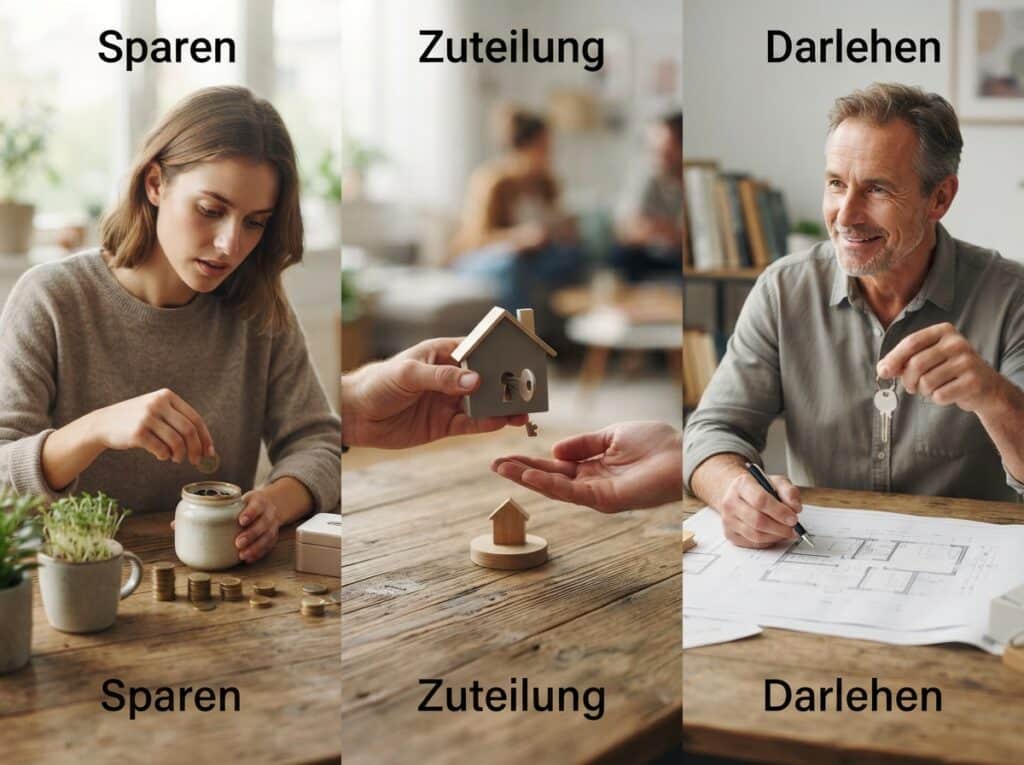
Sie planen den Erwerb einer Immobilie oder möchten eine bestehende sanieren und suchen nach einer finanziell planbaren Lösung? Ein Bausparvertrag bietet Ihnen die Möglichkeit, über feste Raten und Zinssätze Ihre Ziele zu erreichen, indem er Ihnen in drei klar definierten Phasen zur Seite steht: Sparen, Zuteilung und Darlehen.
Die drei Phasen eines Bausparvertrags: Sparen, Zuteilung und Darlehen
Ein Bausparvertrag ist ein klassisches Sparprodukt, das den Weg zur eigenen Immobilie ebnet. Er zeichnet sich durch eine klare Struktur aus, die Ihnen finanzielle Sicherheit und Planbarkeit garantiert. Die drei wesentlichen Phasen – Sparen, Zuteilung und Darlehen – sind sorgfältig aufeinander abgestimmt und ermöglichen Ihnen, Ihren Wohntraum Schritt für Schritt zu verwirklichen.
Phase 1: Das Ansparen – Vermögensaufbau und Anspruch auf ein Darlehen
Die erste und grundlegendste Phase eines Bausparvertrags ist das Ansparen. In dieser Periode zahlen Sie regelmäßig vereinbarte Sparbeträge in Ihren Bausparvertrag ein. Diese Beiträge setzen sich in der Regel aus einer monatlichen Sparrate und eventuell zusätzlichen Einzahlungen zusammen. Ziel dieser Phase ist es, nicht nur Kapital für Ihre Baufinanzierung anzusparen, sondern auch die vertraglich vereinbarten Voraussetzungen für die nächste Phase, die Zuteilung, zu erfüllen. Zu diesen Voraussetzungen gehören in der Regel das Erreichen einer bestimmten Bausparsumme (ein Prozentsatz des gesamten Bausparvertragsvolumens) und eine Mindestlaufzeit. Während der Sparphase erhalten Sie auf Ihr angespartes Guthaben Zinsen, deren Höhe im Voraus festgelegt ist. Diese Zinsen sind in der Regel niedriger als die Zinsen, die Sie später für das Bauspardarlehen zahlen. Die Sicherheit und Planbarkeit der Sparphase liegt darin, dass Sie genau wissen, wie viel Sie monatlich einzahlen müssen und welche Zinsen Sie auf Ihr Guthaben erwarten können. Zudem sichern Sie sich bereits in dieser Phase die Zusage für ein Bauspardarlehen zu festen Konditionen. Dies ist ein entscheidender Vorteil gegenüber volatilen Darlehenszinsen auf dem freien Markt. Die Bausparsumme, die Sie zu Beginn des Vertrags festlegen, beinhaltet sowohl das angesparte Guthaben als auch das spätere Darlehen.
Was sind die Vorteile des Ansparens in einem Bausparvertrag?
- Kapitalbildung: Sie bauen gezielt Vermögen für Ihre Wohnwünsche auf.
- Zinsgarantie: Ihr angespartes Guthaben verzinst sich sicher und planbar.
- Anspruch auf Darlehen: Sie sichern sich ein Darlehen zu fest vereinbarten Konditionen.
- Flexibilität bei Einzahlungen: Oft sind zusätzliche Einzahlungen möglich, um die Sparziele schneller zu erreichen.
- Wohnungsbauprämie und Arbeitnehmersparzulage: Unter bestimmten Voraussetzungen können Sie staatliche Förderungen in Anspruch nehmen.
Phase 2: Die Zuteilung – Der Moment der Entscheidungsfreiheit
Sobald Sie die vertraglich festgelegten Kriterien für die Zuteilung erfüllen – das Erreichen der Mindestsparguthabenquote und die Erfüllung der Mindestlaufzeit – wird Ihr Bausparvertrag zugeteilt. Dies bedeutet, dass Sie Anspruch auf das angesparte Guthaben und das Bauspardarlehen haben. Die Zuteilung erfolgt in der Regel nicht automatisch, sondern wird von der Bausparkasse nach bestimmten Bewertungszahlen oder einer Reihenfolge des Vertragseingangs vorgenommen. Sie werden von Ihrer Bausparkasse informiert, sobald Ihr Vertrag zur Zuteilung bereitsteht. Nun haben Sie die Wahl: Sie können entscheiden, ob Sie das angesparte Guthaben inklusive der Zinsen ausgezahlt bekommen und auf das Darlehen verzichten möchten, oder ob Sie das Bauspardarlehen in Anspruch nehmen möchten. Die Zuteilung ist der entscheidende Wendepunkt, an dem sich Ihr Bausparvertrag von einem reinen Sparprodukt zu einem Finanzierungsinstrument entwickelt. Die Bedingungen für das Bauspardarlehen, wie Zinssatz und Laufzeit, sind bereits in Ihrem ursprünglichen Vertrag festgelegt und ändern sich nicht mehr. Dies bietet Ihnen eine unschätzbare Sicherheit, insbesondere in Zeiten steigender Zinsen auf dem Kapitalmarkt. Die Zuteilung markiert den Übergang in die dritte und letzte Phase des Bausparvertrags.
Voraussetzungen für die Zuteilung im Überblick:
- Erreichen einer definierten Mindestsparguthabenquote (z.B. 40-50% der Bausparsumme).
- Erfüllung der vertraglich vereinbarten Mindestlaufzeit.
- Gute Bewertungszahl (bei manchen Bausparkassen relevant).
- Regelmäßige Einzahlungen und Erfüllung der vertraglichen Pflichten.
Phase 3: Das Darlehen – Realisierung Ihrer Wohnträume
Die dritte und letzte Phase ist die Darlehensphase. Wenn Sie sich für die Inanspruchnahme des Bauspardarlehens entscheiden, erhalten Sie die vereinbarte Darlehenssumme ausgezahlt. Diese Summe wird verwendet, um Ihre Bau- oder Renovierungspläne zu realisieren. Der Clou des Bauspardarlehens liegt in seinen festen Konditionen: Der Zinssatz für das Darlehen ist bereits zu Beginn des Bausparvertrags festgelegt und bleibt während der gesamten Laufzeit des Darlehens unverändert. Dies schützt Sie wirksam vor Zinsschwankungen auf dem Kapitalmarkt und ermöglicht eine äußerst präzise Kalkulation Ihrer monatlichen Darlehensraten. Die Darlehensrate setzt sich dabei aus einem Zinsanteil und einem Tilgungsanteil zusammen. In der Regel ist die Tilgungsrate im Vergleich zu klassischen Annuitätendarlehen höher, was zu einer schnelleren Rückzahlung führt. Dies bedeutet, dass Sie Ihr Darlehen schneller abbezahlen und somit früher schuldenfrei sind. Die Laufzeit des Darlehens ist abhängig von der Höhe der monatlichen Tilgungsraten. Nach vollständiger Tilgung des Darlehens ist der Bausparvertrag abgeschlossen. Die Sicherheit und Planbarkeit, die diese Phase bietet, ist für viele Bauherren und Renovierer ein entscheidender Faktor bei der Wahl des Bausparvertrags.
Besonderheiten des Bauspardarlehens:
- Fester Zinssatz: Keine Angst vor steigenden Zinsen während der gesamten Laufzeit.
- Schnelle Tilgung: Oft höhere Tilgungsraten als bei klassischen Darlehen.
- Planbare Raten: Monatliche Belastung ist exakt kalkulierbar.
- Keine Beleihungsprüfung: Sobald der Vertrag zur Zuteilung bereit ist, besteht ein Rechtsanspruch auf das Darlehen (vorausgesetzt, alle vertraglichen Bedingungen sind erfüllt).
- Freie Verwendung: Das Darlehen kann für verschiedene Wohnzwecke eingesetzt werden, wie Kauf, Neubau, Renovierung oder Modernisierung.
| Merkmal | Phase 1: Sparen | Phase 2: Zuteilung | Phase 3: Darlehen |
|---|---|---|---|
| Hauptziel | Vermögensaufbau, Anspruch auf Darlehen sichern | Berechtigung zur Darlehensinanspruchnahme oder Auszahlung | Finanzierung von Wohnprojekten |
| Finanzielle Transaktion | Regelmäßige Einzahlungen des Sparers | Auszahlung des angesparten Guthabens oder Auszahlung des Darlehens | Monatliche Zins- und Tilgungszahlungen des Darlehensnehmers |
| Zinsen | Niedrigere Guthabenzinsen auf das angesparte Kapital | Keine Zinszahlung, sondern Übergang zur Darlehensphase | Fest vereinbarte, in der Regel moderate Darlehenszinsen |
| Vertragliche Leistung | Ansparung, Verzinsung des Guthabens | Feststellung der Zuteilungsreife, Wahlmöglichkeit | Auszahlung des Darlehensbetrags, Rückzahlung durch Tilgung |
| Dauer | Bis zur Erreichung der Zuteilungsreife | Zeitpunkt der Zuteilung, abhängig von Kriterien und Bausparkasse | Von Auszahlung des Darlehens bis zur vollständigen Rückzahlung |
FAQ – Häufig gestellte Fragen zu Die drei Phasen eines Bausparvertrags: Sparen, Zuteilung und Darlehen
Wann kann ich meinen Bausparvertrag kündigen und wie wirkt sich das auf die Phasen aus?
Sie können Ihren Bausparvertrag grundsätzlich jederzeit kündigen. Kündigen Sie während der Sparphase, erhalten Sie Ihr angespartes Guthaben zuzüglich der erwirtschafteten Zinsen zurück. Allerdings verlieren Sie damit auch Ihren Anspruch auf das Bauspardarlehen und auf mögliche staatliche Förderungen. Eine Kündigung nach der Zuteilungsreife, aber vor der Darlehensinanspruchnahme, kann unter Umständen zu einer Auszahlung des angesparten Guthabens führen, jedoch ist die genaue Handhabung und mögliche Nachteile (wie z.B. der Verzicht auf das zinsgünstige Darlehen) von den individuellen Vertragsbedingungen und der Bausparkasse abhängig.
Was passiert, wenn ich die vereinbarten Sparraten nicht regelmäßig einzahlen kann?
Wenn Sie die vereinbarten Sparraten nicht regelmäßig einzahlen, kann dies die Erreichung der Zuteilungsreife verzögern. In einigen Fällen kann die Bausparkasse auch eine Reduzierung der Bausparsumme oder eine Kündigung des Vertrags vorsehen, wenn die Einzahlungen über einen längeren Zeitraum ausbleiben. Es ist daher ratsam, bei finanziellen Engpässen proaktiv Kontakt mit Ihrer Bausparkasse aufzunehmen, um mögliche Lösungen zu besprechen, wie beispielsweise eine vorübergehende Stundung oder eine Anpassung der Sparraten.
Wie lange dauert es ungefähr, bis mein Bausparvertrag zugeteilt wird?
Die Dauer bis zur Zuteilungsreife eines Bausparvertrags variiert stark und hängt von mehreren Faktoren ab. Dazu gehören die Höhe der monatlichen Sparraten, die gewählte Bausparsumme und die Zuteilungskriterien der jeweiligen Bausparkasse. Im Durchschnitt kann es zwischen 7 und 15 Jahren dauern, bis ein Bausparvertrag zugeteilt wird. Manche Bausparkassen bieten auch Tarife mit schnellerer Zuteilung an, die jedoch oft mit höheren Sparquoten oder anderen Bedingungen verbunden sind.
Kann ich das Bauspardarlehen auch für andere Zwecke als den Kauf einer Immobilie verwenden?
Ja, das Bauspardarlehen ist in der Regel zweckgebunden für wohnwirtschaftliche Maßnahmen. Dazu zählen nicht nur der Kauf einer neuen Immobilie, sondern auch der Neubau, die Renovierung, die Modernisierung oder die energetische Sanierung einer bestehenden Immobilie. Die genauen Verwendungszwecke sind in den Allgemeinen Geschäftsbedingungen der Bausparkassen geregelt. Eine Verwendung für Konsumzwecke ist nicht vorgesehen.
Was bedeutet die Bewertungszahl und welche Rolle spielt sie bei der Zuteilung?
Die Bewertungszahl ist ein internes Kriterium vieler Bausparkassen zur Ermittlung der Zuteilungsreihenfolge. Sie errechnet sich aus verschiedenen Faktoren wie der Spar- und Tilgungsleistung, der Vertragsdauer und der Sparquote. Eine höhere Bewertungszahl signalisiert der Bausparkasse eine höhere „Bonität“ oder Loyalität des Sparers. Verträge mit einer höheren Bewertungszahl werden in der Regel früher zur Zuteilung berücksichtigt. Die genaue Berechnungsmethode ist je nach Bausparkasse unterschiedlich.
Was sind die Vorteile eines Bauspardarlehens im Vergleich zu einem Ratenkredit oder einem Hypothekendarlehen?
Der Hauptvorteil des Bauspardarlehens liegt in seinem festen Zinssatz, der Ihnen absolute Zinssicherheit über die gesamte Laufzeit bietet. Dies schützt Sie vor steigenden Zinsniveaus am Kapitalmarkt. Zudem sind die Zinsen für Bauspardarlehen oft niedriger als für freie Ratenkredite. Während Hypothekendarlehen ebenfalls feste Zinsbindungen bieten können, sind Bauspardarlehen nach Erreichen der Zuteilungsreife in der Regel ohne erneute Bonitätsprüfung verfügbar. Die Tilgungsmöglichkeiten sind oft flexibler und können angepasst werden.