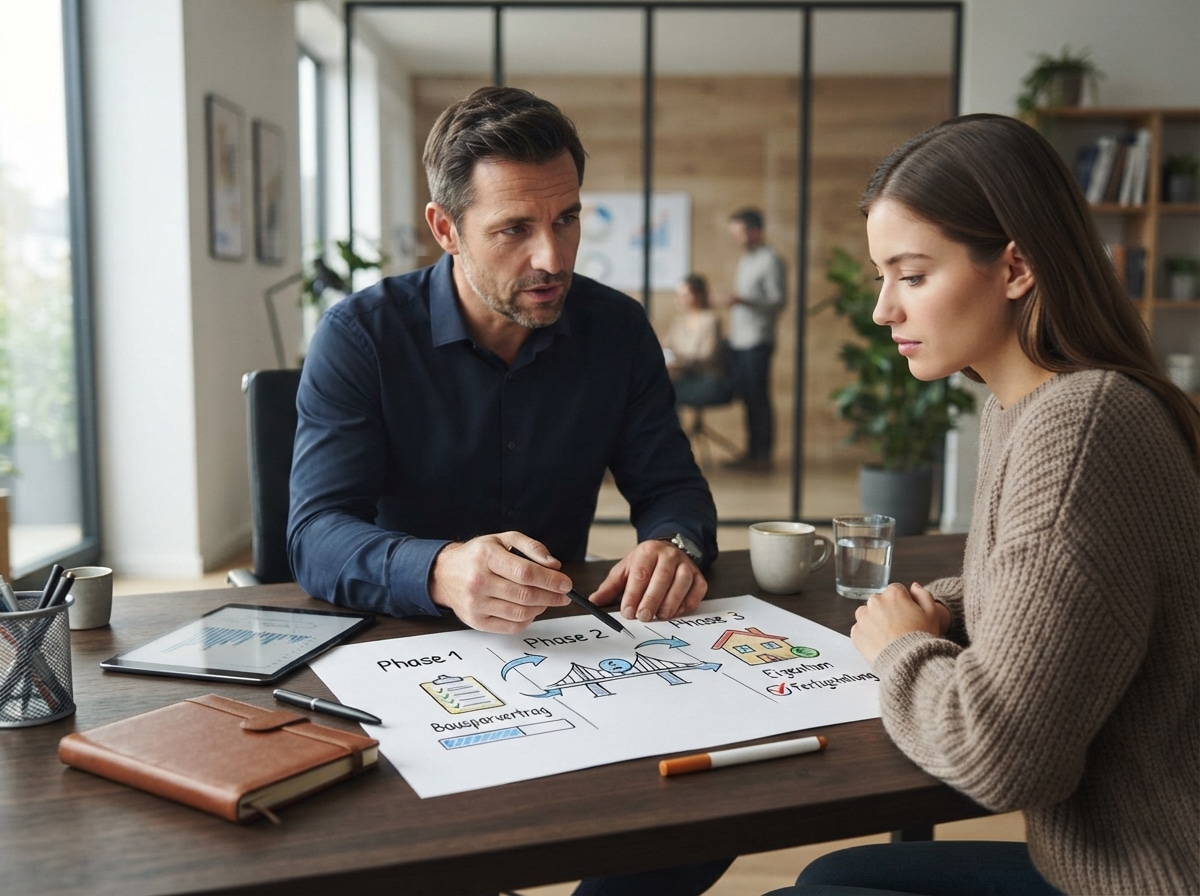
Wie hoch sollte Ihre Bausparsumme idealerweise sein, um Ihre Baufinanzierungspläne optimal zu unterstützen? Die Wahl der richtigen Bausparsumme ist entscheidend, da sie sowohl Ihre monatliche Sparrate als auch die spätere Darlehenshöhe bestimmt und maßgeblich beeinflusst, ob Ihr Bausparvertrag Ihre individuellen Wohnwünsche erfüllt.
Die Bausparsumme: Definition und Bedeutung für Ihre Wohnziele
Die Bausparsumme ist der Betrag, den Sie sich mit Abschluss eines Bausparvertrags für Ihre zukünftige Wohnimmobilie festlegen. Sie setzt sich aus zwei Hauptkomponenten zusammen: dem angesparten Guthaben und dem Bauspardarlehen. Die Bausparsumme ist die Obergrenze, bis zu der Sie später ein Darlehen aufnehmen können, um Ihre Immobilienträume zu verwirklichen. Sie ist somit das zentrale Element Ihres Bausparvertrags und bestimmt die strategische Ausrichtung Ihrer gesamten Baufinanzierung. Eine sorgfältige Ermittlung der Bausparsumme ist unerlässlich, um sicherzustellen, dass der Vertrag später Ihren Bedürfnissen entspricht, ohne Sie finanziell zu überlasten.
Wie berechnet man die optimale Bausparsumme?
Die Berechnung der optimalen Bausparsumme erfordert eine genaue Analyse Ihrer individuellen Situation und Ihrer zukünftigen Wohnbedürfnisse. Es gibt keine pauschale Antwort, da die ideale Summe von verschiedenen Faktoren abhängt.
Ihre aktuelle finanzielle Situation und Ihr Sparpotenzial
Beginnen Sie damit, Ihr monatliches Einkommen und Ihre festen Ausgaben zu ermitteln. Daraus ergibt sich Ihr frei verfügbares Einkommen, das Sie für den Bausparvertrag aufwenden können. Berücksichtigen Sie dabei auch kurz- und mittelfristige finanzielle Verpflichtungen, die Ihre Sparfähigkeit beeinflussen könnten. Je höher Ihre monatliche Sparrate sein kann, desto schneller erreichen Sie die Sparziele und desto flexibler sind Sie bei der Wahl der Bausparsumme.
Die Kosten Ihrer zukünftigen Immobilie
Recherchieren Sie realistisch die aktuellen Immobilienpreise in Ihrer Wunschregion. Berücksichtigen Sie dabei nicht nur den Kaufpreis oder die Baukosten, sondern auch Nebenkosten wie Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklergebühren sowie Kosten für Renovierungen oder Umbauten. Planen Sie auch Puffer für unvorhergesehene Ausgaben ein.
Die Rolle von Eigenkapital und Bauspardarlehen
Die Bausparsumme sollte so gewählt werden, dass sie den Finanzierungsbedarf Ihrer Immobilie abdeckt, abzüglich Ihres vorhandenen Eigenkapitals und des bereits angesparten Bausparguthabens. Ein Bausparvertrag ermöglicht es Ihnen, einen Teil der Finanzierung zu attraktiven Konditionen und mit Zinssicherheit zu gestalten. Die Höhe des Bauspardarlehens ergibt sich aus der Differenz zwischen der Bausparsumme und Ihrem angesparten Guthaben bei Zuteilungsreife.
Wohnwünsche und geplante Nutzung
Überlegen Sie genau, welche Art von Immobilie Sie sich wünschen: Eine Eigentumswohnung, ein Einfamilienhaus, eine Doppelhaushälfte oder vielleicht ein Grundstück zum Eigenbau? Berücksichtigen Sie die Größe, die Ausstattung und den erwarteten Wertzuwachs. Planen Sie auch zukünftige Veränderungen in Ihrer Lebenssituation ein, wie z.B. eine wachsende Familie, die zusätzlichen Wohnraum benötigt.
Bausparsumme berechnen: Ein Rechenbeispiel
Nehmen wir an, Sie möchten ein Haus kaufen, das inklusive aller Nebenkosten rund 350.000 € kostet. Sie verfügen über 70.000 € Eigenkapital. Ihr Ziel ist es, diesen Betrag durch einen Bausparvertrag zu finanzieren.
- Finanzierungsbedarf: 350.000 € (Gesamtkosten) – 70.000 € (Eigenkapital) = 280.000 €
Nun möchten Sie diesen Bedarf über einen Bausparvertrag decken. Sie können dabei verschiedene Strategien verfolgen:
- Variante 1: Maximale Darlehensfinanzierung durch Bausparvertrag
Wenn Sie die gesamten 280.000 € über den Bausparvertrag finanzieren möchten, wäre dies Ihre Bausparsumme. Um diese Summe zu erreichen, müssten Sie über viele Jahre sparen und dann das Bauspardarlehen in Anspruch nehmen. Die monatliche Sparrate und die Laufzeit sind hier entscheidend. - Variante 2: Kombination aus Bausparvertrag und Bankdarlehen
Sie könnten auch eine geringere Bausparsumme wählen und den Restbetrag durch ein klassisches Bankdarlehen finanzieren. Zum Beispiel könnten Sie eine Bausparsumme von 150.000 € wählen. Nach Erreichen der Zuteilungsreife könnten Sie 150.000 € aus dem Bausparvertrag entnehmen und den restlichen Bedarf von 130.000 € (280.000 € – 150.000 €) durch ein Bankdarlehen abdecken. Diese Option kann sinnvoll sein, wenn Sie schneller an Ihren Wohntraum gelangen möchten oder die Konditionen des Bankdarlehens attraktiv sind.
Bei der Berechnung müssen Sie auch bedenken, dass die Bausparsumme in der Regel ein Vielfaches der jährlichen Sparrate beträgt. Üblich sind Verhältnisse von 1:5 bis 1:10. Wenn Sie also 5.000 € pro Jahr sparen, könnte eine Bausparsumme zwischen 25.000 € und 50.000 € realistisch sein, um die Sparphase nicht unnötig zu verlängern.
Faktoren, die die Bausparsumme beeinflussen
Mehrere Schlüsselfaktoren bestimmen, welche Bausparsumme für Sie die richtige ist:
- Ansparmöglichkeit: Wie viel können und wollen Sie monatlich oder jährlich sparen? Eine höhere Sparrate erlaubt eine höhere Bausparsumme bei gleichbleibender Laufzeit.
- Zuteilungsreife: Die Zuteilung des Bauspardarlehens hängt von der Erfüllung bestimmter Kriterien ab, wie z.B. einer Mindestsparsumme oder einer Mindestbewertungszahl. Die Bausparsumme beeinflusst auch die Zeit bis zur Zuteilung.
- Kosten der Immobilie: Wie bereits erwähnt, sollten die Baukosten oder der Kaufpreis der Immobilie die Grundlage für Ihre Kalkulation bilden.
- Nutzung des Bauspardarlehens: Wollen Sie den Bausparvertrag hauptsächlich als Sparanlage mit möglicher Anschlussfinanzierung nutzen oder als Hauptfinanzierungsinstrument für Ihr Eigenheim?
- Bonität und Kreditwürdigkeit: Ihre finanzielle Situation und Ihre Bonität beeinflussen die Konditionen eines möglichen zusätzlichen Bankdarlehens.
- Förderungen und Zulagen: Staatliche Förderungen wie die Wohnungsbauprämie oder die Arbeitnehmersparzulage können Ihre Sparbemühungen unterstützen und die effektive Bausparsumme erhöhen.
Tipps zur Auswahl der richtigen Bausparsumme
Um die für Sie passende Bausparsumme zu finden, sollten Sie folgende Tipps beherzigen:
- Realistische Einschätzung Ihrer finanziellen Möglichkeiten: Überfordern Sie sich nicht mit zu hohen Sparraten. Ein Bausparvertrag ist eine langfristige Angelegenheit.
- Langfristige Planung: Denken Sie über Ihre Wohnbedürfnisse in den nächsten 10-15 Jahren hinaus.
- Vergleichen Sie Angebote: Unterschiedliche Bausparkassen und Tarife bieten verschiedene Konditionen und Wahlmöglichkeiten bei der Bausparsumme.
- Nutzen Sie Online-Rechner: Viele Bausparkassen und Finanzportale bieten Rechner an, die Ihnen bei der Ermittlung der Bausparsumme helfen. Diese sind jedoch oft nur Richtwerte und ersetzen keine individuelle Beratung.
- Sprechen Sie mit einem Experten: Ein unabhängiger Finanzberater kann Ihnen helfen, Ihre Situation objektiv zu bewerten und die optimale Bausparsumme zu ermitteln.
| Aspekt | Bedeutung für die Bausparsumme | Beispielhafte Überlegungen | Auswirkungen auf Ihre Finanzierung |
|---|---|---|---|
| Finanzierungsbedarf der Immobilie | Definiert die Obergrenze, die abgedeckt werden muss. | Kaufpreis, Nebenkosten, Renovierungskosten minus vorhandenes Eigenkapital. | Höherer Bedarf bedeutet potenziell höhere Bausparsumme oder zusätzliche Finanzierungsquellen. |
| Sparrate und Laufzeit | Beeinflusst, wie schnell die Sparziele erreicht werden und welche Summen realistisch sind. | Monatlich verfügbares Einkommen, gewünschte Sparzeit bis zur Zuteilung. | Kürzere Laufzeit bei gleicher Bausparsumme erfordert höhere Sparraten. |
| Zweckbindung und Förderungen | Bestimmt die sinnvolle Höhe und die Konditionen des Vertrags. | Eigenheimfinanzierung, Modernisierung, aber auch als Anlage. Beachtung von Wohnungsbauprämie, Riester etc. | Gezielte Nutzung kann die Gesamtkosten senken und die Effizienz erhöhen. |
| Risikobereitschaft und Flexibilität | Spiegelt wider, wie viel Spielraum Sie sich wünschen. | Präferenz für Zinssicherheit vs. höhere Renditechancen bei anderen Anlageformen. Bedürfnis nach flexibler Darlehensaufnahme. | Eine zu hohe Bausparsumme kann unnötig Kapital binden oder zu ungünstigen Darlehensbedingungen führen. |
Die Bausparsumme: Mehr als nur ein Geldbetrag
Die Bausparsumme ist nicht nur eine Zahl, sondern ein strategisches Werkzeug in Ihrer Baufinanzierungsplanung. Sie ermöglicht Ihnen, sich heute die Konditionen für morgen zu sichern und gibt Ihnen Planungssicherheit für Ihr größtes finanzielles Vorhaben. Eine gut gewählte Bausparsumme unterstützt Sie dabei, Ihre Wohnwünsche kosteneffizient und risikobewusst zu realisieren.
FAQ – Häufig gestellte Fragen zu Bausparsumme berechnen: Wie hoch sollte ein Bausparvertrag sein?
Kann ich meine Bausparsumme nachträglich ändern?
Eine nachträgliche Erhöhung der Bausparsumme ist in der Regel nicht ohne Weiteres möglich. Manche Bausparkassen bieten jedoch die Möglichkeit, einen weiteren Bausparvertrag mit einer neuen Bausparsumme abzuschließen, um den Finanzierungsbedarf aufzustocken. Eine Reduzierung der Bausparsumme ist oft nur mit Nachteilen verbunden, wie z.B. dem Verlust von angesparten Gebühren oder einer geänderten Zuteilungsreihenfolge.
Was passiert, wenn meine Immobilienkosten geringer ausfallen als die Bausparsumme?
Wenn Ihre tatsächlichen Kosten für die Immobilie geringer ausfallen als Ihre Bausparsumme, haben Sie nach Zuteilung des Darlehens und Abzug des angesparten Guthabens einen geringeren Darlehensbedarf. Diesen Überschuss können Sie entweder zur Sondertilgung des Bauspardarlehens verwenden, um Zinskosten zu sparen, oder Sie nehmen nur das tatsächlich benötigte Darlehen in Anspruch und lassen den Restbetrag auf Ihrem Bausparkonto ruhen, was jedoch in der Regel zu einer geringeren Verzinsung führt.
Ist eine Bausparsumme von 100.000 Euro oder mehr sinnvoll?
Ob eine Bausparsumme von 100.000 Euro oder mehr sinnvoll ist, hängt stark von Ihrem individuellen Finanzierungsbedarf und Ihrem Sparverhalten ab. Für den Kauf oder Bau einer größeren Immobilie kann eine hohe Bausparsumme notwendig sein, um einen wesentlichen Teil der Finanzierung abzudecken. Allerdings erfordert eine solch hohe Bausparsumme auch eine entsprechende Anspardauer und/oder eine hohe monatliche Sparrate. Es ist wichtig, die monatliche Belastung realistisch einzuschätzen und sicherzustellen, dass die Zins- und Darlehensphase tragbar bleibt.
Wie beeinflusst die Wahl der Bausparsumme die Abschlussgebühr?
Die Abschlussgebühr für einen Bausparvertrag wird in der Regel als Prozentsatz der vereinbarten Bausparsumme berechnet. Das bedeutet, je höher die Bausparsumme, desto höher ist auch die einmalige Abschlussgebühr. Diese Gebühr wird üblicherweise bei Vertragsabschluss fällig. Achten Sie darauf, diese Kosten in Ihre Gesamtkalkulation einzubeziehen.
Welche Rolle spielt die Bewertungszahl bei der Bausparsumme?
Die Bewertungszahl ist ein wichtiges Kriterium für die Zuteilung des Bauspardarlehens. Sie setzt sich aus verschiedenen Faktoren zusammen, unter anderem aus der Dauer der Sparphase und der Höhe der eingezahlten Raten im Verhältnis zur Bausparsumme. Eine höhere Bausparsumme kann bei gleichbleibender Sparrate zu einer niedrigeren Bewertungszahl führen, was potenziell die Wartezeit auf die Zuteilung verlängert. Umgekehrt kann eine niedrigere Bausparsumme bei gleicher Sparrate schneller zur Zuteilung führen.
Kann ich einen Bausparvertrag für die Renovierung meiner Immobilie nutzen?
Ja, Bausparverträge können auch für Renovierungs- und Modernisierungsmaßnahmen genutzt werden. In diesem Fall ist die Bausparsumme entsprechend der voraussichtlichen Kosten für die Renovierung zu wählen. Die flexiblen Einsatzmöglichkeiten des Bauspardarlehens machen den Bausparvertrag zu einer attraktiven Option, um auch nachträglich Werte zu schaffen oder den Wohnkomfort zu erhöhen.
Wie lange dauert es durchschnittlich, bis ein Bausparvertrag mit einer Bausparsumme von 50.000 Euro zugeteilt wird?
Die Dauer bis zur Zuteilung eines Bausparvertrags ist stark variabel und hängt von der Bausparkasse, dem gewählten Tarif und der individuellen Sparleistung ab. Bei einer Bausparsumme von 50.000 Euro und einer regelmäßigen Sparrate, die im Verhältnis zur Bausparsumme angemessen ist, kann die Zuteilung zwischen 7 und 15 Jahren dauern. Faktoren wie die Entwicklungen im Bausparmarkt und die Anzahl der anderen Bausparer, die auf ihre Zuteilung warten, spielen ebenfalls eine Rolle.