Sie möchten wissen, wie ein Bauspardarlehen funktioniert und wie Sie den Kredit aus Ihrem Bausparvertrag optimal nutzen können? Hier erfahren Sie alles Wesentliche, um Ihre Baufinanzierung oder Renovierung sicher und planbar zu gestalten.
Was ist ein Bauspardarlehen und wie funktioniert es?
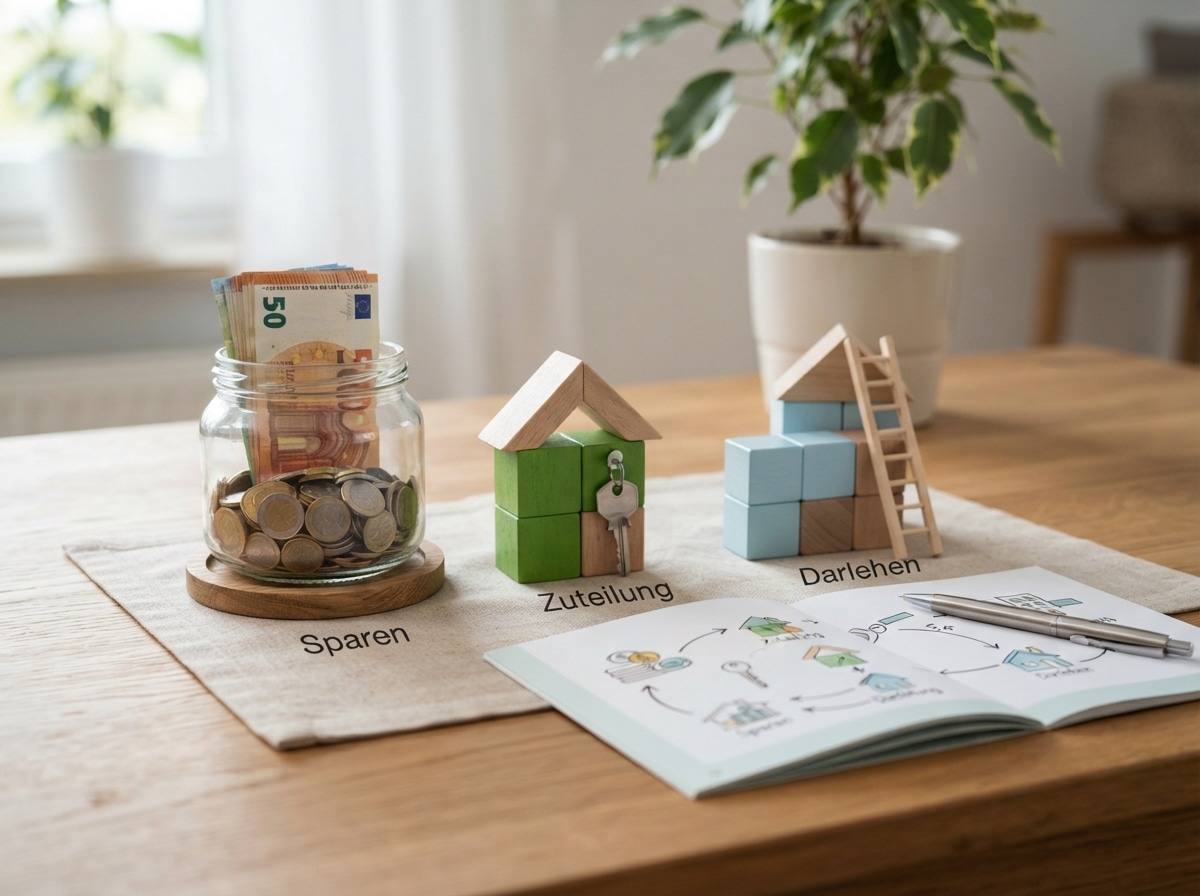
Ein Bauspardarlehen ist die Darlehensphase eines Bausparvertrags, die Sie nach der Ansparphase in Anspruch nehmen können. Es ermöglicht Ihnen, sich die vertraglich vereinbarten Konditionen für den Kredit zu sichern, oft zu attraktiven Zinssätzen. Der Prozess ist zweigeteilt: Zuerst sparen Sie einen Teil der Bausparsumme an und erhalten dafür Zinsen. Sobald Ihr Vertrag „währungsreif“ ist – das heißt, er die vertraglich festgelegte Bewertungszahl erreicht hat und die Mindestsparguthaben erreicht sind – können Sie das angesparte Geld und das Bauspardarlehen in Anspruch nehmen, um Ihr Bauvorhaben zu finanzieren.
Die beiden Phasen des Bausparvertrags: Sparen und Darlehen
Der Bausparvertrag gliedert sich grundsätzlich in zwei Phasen:
- Ansparphase: In dieser Phase zahlen Sie regelmäßig oder einmalig Beiträge auf Ihr Bausparkonto ein. Dafür erhalten Sie Guthabenzinsen. Die Höhe der Einzahlungen und die Laufzeit sind vertraglich festgelegt. Ziel ist es, einen bestimmten Anteil der Bausparsumme anzusparen und die Voraussetzungen für die Zuteilung des Vertrags zu erfüllen.
- Darlehensphase: Sobald Ihr Bausparvertrag zuteilungsreif ist, also die vertraglich vereinbarten Kriterien (Bewertungszahl, Mindestsparguthaben, Mindestspardauer) erfüllt sind, haben Sie Anspruch auf das angesparte Guthaben sowie auf das Bauspardarlehen. Dieses Darlehen wird zu den bei Vertragsabschluss vereinbarten Konditionen ausgezahlt und dient zur Finanzierung Ihres Bau-, Kauf- oder Renovierungsvorhabens.
Voraussetzungen für die Zuteilung und das Bauspardarlehen
Damit Sie Ihr Bauspardarlehen erhalten können, muss Ihr Bausparvertrag die Zuteilungsreife erreicht haben. Dies wird in der Regel durch folgende Kriterien bestimmt:
- Bewertungszahl: Eine Kennzahl, die die Sparleistung, die Laufzeit und die angesparte Summe berücksichtigt. Eine bestimmte Mindestbewertungszahl muss erreicht sein.
- Mindestsparguthaben: Ein vertraglich festgelegter Prozentsatz der Bausparsumme, der angespart werden muss.
- Mindestspardauer: Eine Mindestlaufzeit, die seit Vertragsbeginn verstrichen sein muss.
Die genauen Kriterien können je nach Bausparkasse und Tarif variieren. Nach Erreichen der Zuteilungsreife prüft die Bausparkasse Ihren Anspruch und informiert Sie über die Möglichkeit der Inanspruchnahme des Darlehens.
Wie erhalten Sie das Bauspardarlehen?
Nachdem Ihr Bausparvertrag zuteilungsreif geworden ist, erhalten Sie von Ihrer Bausparkasse ein Zuteilungsangebot. Dieses Angebot enthält alle relevanten Informationen, wie die Höhe des angesparten Guthabens und die Höhe des Bauspardarlehens, sowie die Konditionen für die Rückzahlung. Wenn Sie das Angebot annehmen, wird Ihnen das Geld ausgezahlt. Üblicherweise erfolgt die Auszahlung des Darlehens als Einmalbetrag, der dann zur Finanzierung Ihres Vorhabens verwendet wird.
Antragstellung und Auszahlung
Die formelle Antragstellung für das Bauspardarlehen ist meist unkompliziert, da die Bonitätsprüfung im Wesentlichen bereits während der Ansparphase stattgefunden hat. Sie müssen lediglich das Zuteilungsangebot annehmen und ggf. weitere zur Auszahlung notwendige Unterlagen (z.B. zur Sicherstellung des Darlehens, falls erforderlich) einreichen. Die Bausparkasse prüft die Unterlagen und veranlasst die Auszahlung des angesparten Guthabens sowie des Darlehensbetrags.
Verwendungszweck und Sicherheiten
Bauspardarlehen sind zweckgebunden für wohnwirtschaftliche Maßnahmen. Dazu zählen der Bau, der Kauf, die Renovierung, die Modernisierung oder die Entschuldung von selbst genutztem Wohneigentum. Für das Darlehen wird in der Regel eine Grundschuld auf die finanzierte Immobilie eingetragen. Dies dient der Bausparkasse als Sicherheit.
Ihre Vorteile durch ein Bauspardarlehen
Die Nutzung eines Bauspardarlehens bietet Ihnen eine Reihe von Vorteilen, insbesondere im Hinblick auf Planbarkeit und Zinssicherheit. Sie sichern sich frühzeitig attraktive Darlehenszinsen, die unabhängig von der allgemeinen Marktentwicklung sind.
Zinssicherheit und Planbarkeit
Ein entscheidender Vorteil ist die Zinssicherheit. Die Zinsen für das Bauspardarlehen werden bereits bei Vertragsabschluss festgelegt und bleiben über die gesamte Laufzeit des Darlehens unverändert. Dies ermöglicht Ihnen eine exakte Kalkulation Ihrer monatlichen Belastung und schützt Sie vor steigenden Zinsen auf dem Kapitalmarkt. Diese Planbarkeit ist gerade bei langfristigen Finanzierungen ein wesentlicher Vorteil.
Flexibilität bei der Verwendung
Obwohl Bauspardarlehen zweckgebunden sind, bieten sie eine hohe Flexibilität bei der Verwendung. Sie können für nahezu alle wohnwirtschaftlichen Zwecke eingesetzt werden: vom Neubau über den Kauf einer Bestandsimmobilie bis hin zu umfangreichen Sanierungs- oder Modernisierungsmaßnahmen. Auch die Ablösung bestehender, teurerer Darlehen ist möglich.
Kombinierbarkeit mit anderen Finanzierungsformen
Ein Bauspardarlehen muss nicht immer die alleinige Finanzierung darstellen. Es lässt sich hervorragend mit anderen Darlehensformen, wie beispielsweise einem Annuitätendarlehen einer Geschäftsbank, kombinieren. Dies ermöglicht Ihnen, die Vorteile beider Finanzierungsarten zu nutzen: die Zinssicherheit des Bauspardarlehens für einen Teil der Finanzierung und die Flexibilität oder die aktuell günstigen Zinsen eines Annuitätendarlehens für den Restbetrag.
Die Rückzahlung des Bauspardarlehens
Die Rückzahlung des Bauspardarlehens erfolgt in der Regel als Annuität. Das bedeutet, Sie zahlen monatlich eine feste Rate, die sich aus einem Zins- und einem Tilgungsanteil zusammensetzt. Da die Zinsen des Bauspardarlehens fest vereinbart sind, bleibt auch die Höhe der Annuität über die gesamte Laufzeit konstant. Die Tilgungsdauer ist davon abhängig, wie hoch die Darlehenssumme im Verhältnis zur Bausparsumme ist und welche Tilgungshöhe Sie wählen.
Tilgung und Laufzeit
Die Tilgungsrate ist Teil Ihrer monatlichen Annuität. Da die Zinsen des Bauspardarlehens fest sind, fließt mit fortschreitender Laufzeit ein immer größerer Anteil der Annuität in die Tilgung. Die Gesamtlaufzeit des Darlehens hängt von der Höhe des Darlehens, der Höhe der Annuität und der vereinbarten Tilgungshöhe ab. Manche Bausparverträge bieten auch die Möglichkeit einer Sondertilgung, um das Darlehen schneller zurückzahlen zu können.
Vergleich mit anderen Darlehensformen
Im Vergleich zu einem klassischen Annuitätendarlehen einer Geschäftsbank, bei dem die Zinsen variabel sein können oder nach einer Zinsbindung neu verhandelt werden müssen, bietet das Bauspardarlehen eine hohe Zinssicherheit. Die Anfangszinsen eines Bauspardarlehens sind oft etwas höher als die aktuellen Marktzinsen für Annuitätendarlehen, dafür sichern Sie sich diese Rate langfristig ab. Dies macht es zu einer attraktiven Option für risikoscheue Kreditnehmer oder wenn Sie langfristig planen.
Wichtige Aspekte bei der Wahl und Nutzung
Die Entscheidung für ein Bauspardarlehen sollte wohlüberlegt sein. Achten Sie auf die Details Ihres Vertrags und vergleichen Sie die Angebote verschiedener Bausparkassen, um die für Ihre Bedürfnisse beste Lösung zu finden.
Tarifvergleich und Vertragsdetails
Es gibt unterschiedliche Bauspartarife mit variierenden Konditionen. Achten Sie bei der Auswahl auf die Höhe der Guthabenzinsen in der Ansparphase, die Höhe der Darlehenszinsen, die Abschlussgebühren sowie auf die genauen Kriterien für die Zuteilungsreife. Ein detaillierter Vergleich hilft Ihnen, versteckte Kosten zu vermeiden und das Angebot mit dem besten Preis-Leistungs-Verhältnis zu finden.
Bonitätsprüfung und Kreditwürdigkeit
Während der Ansparphase einer Bausparkasse erfolgt keine intensive Bonitätsprüfung wie bei einem Ratenkredit einer Geschäftsbank. Dennoch wird Ihre Kreditwürdigkeit geprüft, bevor Sie das Darlehen erhalten. Bei der Zuteilung wird Ihre Bonität nochmals überprüft, um sicherzustellen, dass Sie das Darlehen auch zurückzahlen können. In der Regel ist die Hürde hierfür jedoch niedriger als bei einer klassischen Bankfinanzierung.
Die Rolle der Bausparkasse
Bausparkassen sind spezialisierte Finanzinstitute, die Bausparverträge verwalten und Bauspardarlehen vergeben. Sie sind Teil der genossenschaftlichen Finanzgruppe oder eigenständige Institute. Ihre Aufgabe ist es, das Sparen für wohnwirtschaftliche Zwecke zu fördern und die notwendigen Kredite bereitzustellen. Die Regulierung der Bausparkassen sorgt für Sicherheit und Stabilität des Systems.
FAQ – Häufig gestellte Fragen zu Bauspardarlehen: So funktioniert der Kredit aus dem Bausparvertrag
Wann ist ein Bauspardarlehen sinnvoll?
Ein Bauspardarlehen ist besonders sinnvoll, wenn Sie langfristige Planungssicherheit wünschen und sich gegen steigende Zinsen absichern möchten. Es eignet sich hervorragend für klassische Bauvorhaben, den Kauf von Wohneigentum oder umfassende Modernisierungsmaßnahmen, bei denen Sie die festen Konditionen über die gesamte Laufzeit schätzen. Auch wenn Sie Wert auf eine überschaubare und planbare monatliche Rate legen, ist ein Bauspardarlehen eine gute Wahl.
Welche Zinsen fallen bei einem Bauspardarlehen an?
Die Zinsen für ein Bauspardarlehen sind bei Vertragsabschluss festgelegt und bleiben über die gesamte Laufzeit des Darlehens unverändert. Diese Darlehenszinsen können je nach Tarif und Marktlage höher sein als die aktuellen Zinsen für Annuitätendarlehen einer Geschäftsbank. Der Vorteil liegt jedoch in der garantierten Zinshöhe, die Sie vor künftigen Zinserhöhungen schützt. Die genaue Zinshöhe entnehmen Sie Ihrem individuellen Bausparvertrag.
Kann ich ein Bauspardarlehen auch für andere Zwecke nutzen?
Nein, Bauspardarlehen sind grundsätzlich zweckgebunden für wohnwirtschaftliche Maßnahmen. Das bedeutet, sie dürfen ausschließlich für den Bau, den Kauf, die Renovierung, die Modernisierung oder die energetische Sanierung von selbst genutztem Wohneigentum sowie für den Erwerb von Gesellschaftsanteilen an Wohnungsgenossenschaften verwendet werden. Die Auszahlung erfolgt nur gegen Nachweis des Verwendungszwecks.
Was passiert, wenn mein Bausparvertrag die Zuteilungsreife nicht erreicht?
Wenn Ihr Bausparvertrag die Zuteilungsreife nicht erreicht, weil beispielsweise die Nachfrage nach Bauspardarlehen sehr hoch ist und die Zuteilungen begrenzt werden, haben Sie trotzdem ein Anrecht auf Ihr angespartes Guthaben plus die darauf erhaltenen Zinsen. Sie können dieses Geld dann anderweitig investieren oder für wohnwirtschaftliche Zwecke nutzen. Die Bausparkasse ist verpflichtet, Ihnen Ihr Guthaben auszuzahlen, auch wenn das Darlehen nicht in Anspruch genommen wird.
Wie lange dauert es, bis mein Bausparvertrag zuteilungsreif ist?
Die Dauer bis zur Zuteilungsreife eines Bausparvertrags kann stark variieren. Sie hängt von verschiedenen Faktoren ab, wie der Höhe der Bausparsumme, der vereinbarten Sparrate, der Laufzeit und der aktuellen Zuteilungssituation bei der Bausparkasse. In der Regel kann es mehrere Jahre dauern, bis die Voraussetzungen für die Zuteilung erfüllt sind. Manche Tarife sind schneller zuteilungsreif als andere. Diesbezüglich sollten Sie sich bei Abschluss des Vertrags informieren.
Kann ich ein Bauspardarlehen vorzeitig zurückzahlen?
Ja, in der Regel ist eine vorzeitige Rückzahlung des Bauspardarlehens möglich. Hierbei fallen jedoch oft Vorfälligkeitsentschädigungen an, deren Höhe sich nach der Restlaufzeit und den gesetzlichen Regelungen richtet. Die genauen Konditionen für eine Sondertilgung oder eine vollständige vorzeitige Ablösung entnehmen Sie Ihrem Bausparvertrag oder erfragen diese bei Ihrer Bausparkasse. Oftmals sind kleinere Sondertilgungen pro Jahr ohne zusätzliche Kosten möglich.
Muss ich für das Bauspardarlehen Sicherheiten stellen?
Ja, für die Auszahlung des Bauspardarlehens werden in der Regel Sicherheiten verlangt. Typischerweise handelt es sich dabei um die Eintragung einer Grundschuld auf die Immobilie, die Sie mit dem Darlehen finanzieren. Diese Grundschuldbestellung dient der Bausparkasse als Sicherheit für das verliehene Geld.