Sie träumen vom Eigenheim, aber die Finanzierung ist eine Hürde? Das Bausparen bietet Ihnen einen planbaren Weg zum Immobilienerwerb und eine sichere Möglichkeit, Kapital für Ihr Vorhaben aufzubauen. Verstehen Sie, wie ein Bausparvertrag funktioniert und wie Sie ihn optimal für Ihren Hauskauf einsetzen können, um Ihre finanziellen Ziele zu erreichen.
Was ist Bausparen und wie funktioniert es für den Hauskauf?
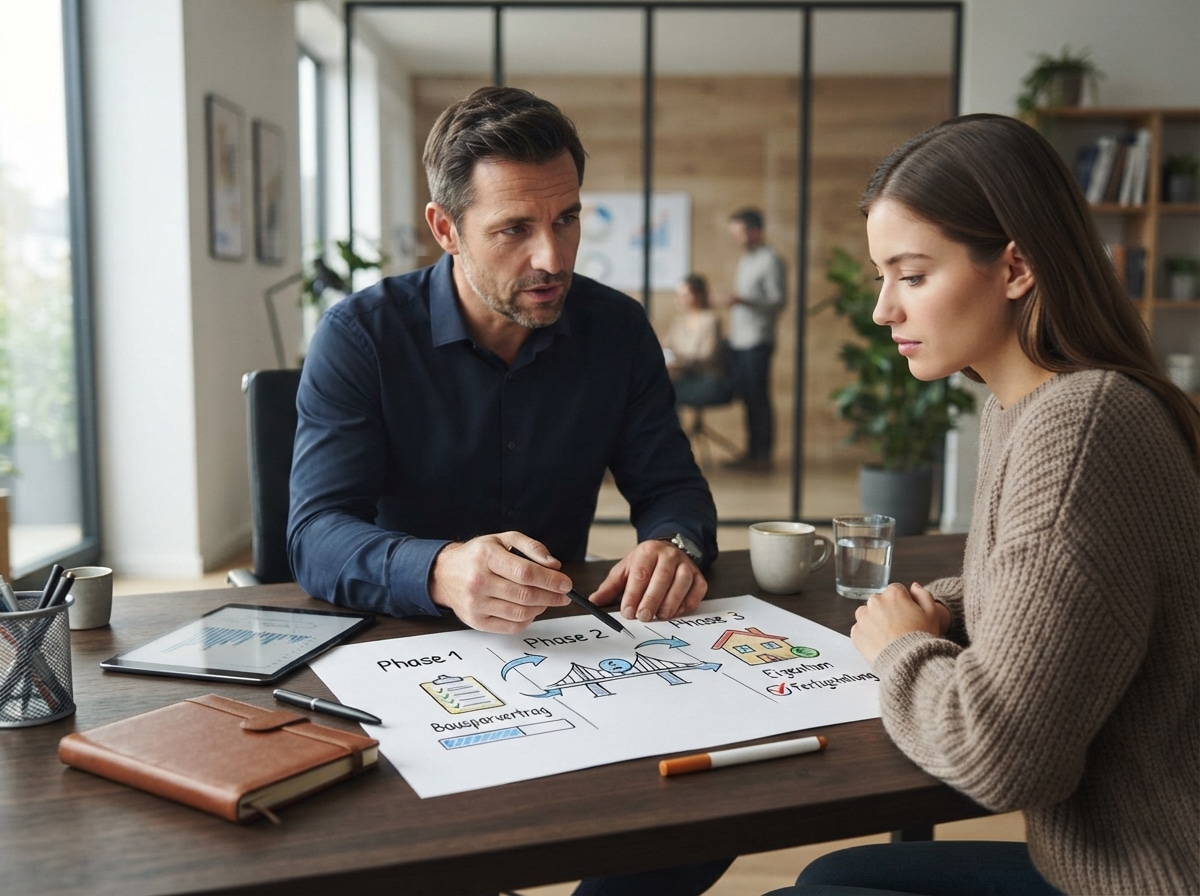
Bausparen ist ein mehrstufiger Prozess, der darauf abzielt, Ihnen den Erwerb einer Immobilie zu ermöglichen. Zunächst sparen Sie über einen festgelegten Zeitraum einen Teil der vereinbarten Bausparsumme an. In dieser Sparphase erhalten Sie Zinsen auf Ihre Einzahlungen. Sobald ein bestimmter Prozentsatz der Bausparsumme angespart ist (üblicherweise 30-50%), wird der Vertrag zuteilungsreif. Das bedeutet, Sie haben Anspruch auf das angesparte Guthaben zuzüglich Zinsen sowie auf ein zinsgünstiges Bauspardarlehen. Dieses Darlehen deckt die Differenz zwischen Ihrer Bausparsumme und dem tatsächlichen Kaufpreis Ihrer Immobilie ab. Die Zinsen für das Bauspardarlehen sind in der Regel deutlich niedriger als marktübliche Baufinanzierungszinsen, was das Bausparen zu einer attraktiven Option für die langfristige Immobilienfinanzierung macht.
Die Vorteile des Bausparens für die Immobilienfinanzierung
Das Bausparen bietet Ihnen eine Reihe von Vorteilen, die es zu einer soliden Wahl für die Finanzierung Ihres Hauses machen:
- Planbare Kosten: Die Zinsen für das Bauspardarlehen werden bereits bei Vertragsabschluss festgelegt. Dies schützt Sie vor steigenden Zinsniveaus am Markt und ermöglicht eine verlässliche Kalkulation Ihrer monatlichen Raten über die gesamte Laufzeit des Darlehens.
- Sicheres Kapital: Während der Ansparphase bauen Sie ein sicheres Guthaben auf, das fest verzinst wird. Dies bietet Ihnen eine solide finanzielle Basis für Ihren späteren Hauskauf.
- Kombination aus Sparen und Finanzieren: Sie verbinden effektiv den Vermögensaufbau mit der Möglichkeit einer günstigen Fremdfinanzierung. Dies ist ein Alleinstellungsmerkmal des Bausparsystems.
- Staatliche Förderung: Unter bestimmten Voraussetzungen können Sie von staatlichen Förderungen wie der Wohnungsbauprämie oder der Arbeitnehmersparzulage profitieren. Diese zusätzlichen Mittel können Ihre Sparleistung erhöhen und den Weg zum Eigenheim beschleunigen.
- Flexibilität bei der Verwendung: Das angesparte Guthaben und das Darlehen können nicht nur für den Kauf einer Immobilie verwendet werden, sondern auch für Renovierungs-, Modernisierungs- oder Instandhaltungsmaßnahmen an Ihrem bestehenden Wohneigentum.
Der Prozess des Bausparens Schritt für Schritt
Um das Bausparen effektiv für Ihren Hauskauf zu nutzen, sollten Sie die folgenden Schritte durchlaufen:
- Bedarfsanalyse und Zieldefinition: Ermitteln Sie zunächst, welche Bausparsumme Sie benötigen. Berücksichtigen Sie dabei den voraussichtlichen Kaufpreis Ihrer Wunschimmobilie, Nebenkosten wie Grunderwerbsteuer, Notarkosten und Maklergebühren sowie einen eventuellen Puffer für unerwartete Ausgaben.
- Angebote vergleichen: Holen Sie Angebote von verschiedenen Bausparkassen ein. Achten Sie dabei nicht nur auf die Guthabenzinsen in der Sparphase, sondern insbesondere auf die Zinssätze und die Konditionen des späteren Bauspardarlehens. Auch die Bewertungszahl, die über die Zuteilung entscheidet, sollte beachtet werden.
- Vertragsabschluss: Wählen Sie das für Sie passende Angebot und schließen Sie den Bausparvertrag ab. Die Höhe der monatlichen Sparraten ist dabei flexibel gestaltbar, sollte aber so gewählt werden, dass die Bausparsumme in einem angemessenen Zeitraum erreicht wird.
- Ansparphase: Leisten Sie regelmäßig Ihre Sparraten. Nutzen Sie staatliche Fördermöglichkeiten, falls Sie die Voraussetzungen erfüllen. Die angesparten Beträge werden von der Bausparkasse verzinst.
- Zuteilung abwarten: Sobald die vertraglich vereinbarte Mindestsparguthaben erreicht ist und die Bausparkasse die Zuteilungsvoraussetzungen erfüllt sieht (oftmals anhand der Bewertungszahl), wird Ihr Vertrag zuteilungsreif. Sie werden von der Bausparkasse informiert.
- Verwendung des Bauspardarlehens: Nach der Zuteilung können Sie das angesparte Guthaben und das zinsgünstige Bauspardarlehen für Ihren Hauskauf verwenden. Das Darlehen wird Ihnen zur Verfügung gestellt, um den Restbetrag des Kaufpreises und die Nebenkosten zu decken.
- Tilgung des Darlehens: Das Bauspardarlehen wird in der Regel in monatlichen Raten zurückgezahlt, deren Höhe und Laufzeit Sie weitgehend mitbestimmen können. Die Zinsen sind, wie erwähnt, fest vereinbart.
Die Bausparsumme richtig wählen
Die Wahl der richtigen Bausparsumme ist entscheidend für den Erfolg Ihres Bausparplans. Eine zu geringe Bausparsumme reicht möglicherweise nicht aus, um die gewünschte Immobilie zu finanzieren, während eine zu hohe Bausparsumme unnötig hohe monatliche Sparraten in der Ansparphase zur Folge hat oder zu einer langen Wartezeit auf die Zuteilung führen kann. Berücksichtigen Sie bei der Festlegung der Bausparsumme folgende Punkte:
- Kaufpreis der Immobilie: Dies ist der wichtigste Faktor. Schätzen Sie den Kaufpreis Ihrer Wunschimmobilie realistisch ein.
- Kaufnebenkosten: Vergessen Sie nicht die Nebenkosten, die beim Immobilienkauf anfallen. Dazu gehören die Grunderwerbsteuer (abhängig vom Bundesland), Notar- und Grundbuchkosten (ca. 1,5-2% des Kaufpreises) und gegebenenfalls Maklerprovisionen.
- Renovierungs- und Umbaukosten: Falls die Immobilie Modernisierungs- oder Renovierungsbedarf aufweist, sollten Sie diese Kosten ebenfalls einkalkulieren.
- Eigenkapital: Überlegen Sie, wie viel Eigenkapital Sie bereits angespart haben oder in den nächsten Jahren ansparen möchten. Ein Teil des Eigenkapitals wird durch Ihr angespartes Bausparguthaben abgedeckt.
- Flexibilität für die Zukunft: Planen Sie einen kleinen Puffer für unvorhergesehene Ausgaben oder spätere Wünsche ein.
Die Bausparkassen bieten oft Beratung, um die optimale Bausparsumme für Ihre individuelle Situation zu ermitteln. Es ist ratsam, diese Expertise in Anspruch zu nehmen.
Bausparen im Vergleich zu anderen Finanzierungsformen
Bausparen ist eine von mehreren Möglichkeiten, eine Immobilie zu finanzieren. Hier ein Vergleich mit anderen gängigen Optionen:
| Kriterium | Bausparen | Annuitätendarlehen (klassische Baufinanzierung) | Endfälliges Darlehen mit Tilgungsträger |
|---|---|---|---|
| Zinssicherheit | Hohe Zinssicherheit für das Darlehen ab Vertragsabschluss | Zinssicherheit für die vereinbarte Laufzeit (z.B. 10, 15 oder 20 Jahre), danach Anschlussfinanzierung zu aktuellen Marktzinsen | Zinssicherheit für die Laufzeit des Darlehens. Tilgung erfolgt am Ende der Laufzeit über einen separaten Vertrag (z.B. Bausparvertrag, Lebensversicherung). |
| Flexibilität | Begrenzte Flexibilität in der Sparphase, hohe Flexibilität bei der Darlehensgestaltung nach Zuteilung (Tilgungsgestaltung) | Hohe Flexibilität bei Sondertilgungen und Tilgungsanpassungen, abhängig vom Kreditvertrag. | Flexibilität hängt stark vom gewählten Tilgungsträger ab. Sondertilgungen sind oft möglich. |
| Ansparphase | Pflicht zur regelmäßigen Ansparung | Keine feste Ansparphase für das Darlehen selbst, jedoch wird Eigenkapitalaufbau empfohlen. | Ansparphase für den Tilgungsträger. |
| Kostenstruktur | Niedrigere Darlehenszinsen nach Zuteilung, aber möglicherweise längere Wartezeit. Gebühren können anfallen. | Marktübliche Zinsen, oft niedriger in der Niedrigzinsphase. Abschlussgebühren können anfallen. | Marktübliche Darlehenszinsen, zusätzliche Kosten für den Tilgungsträger. |
| Eignung für den Hauskauf | Gut für planbare, langfristige Finanzierungen, besonders wenn Sie frühzeitig planen. | Sehr gut für aktuelle Marktbedingungen und für Käufer, die schnell finanzieren möchten. | Geeignet für strategische Finanzplanungen, kann aber komplexer sein. |
Die Wahl der optimalen Finanzierungsform hängt von Ihren individuellen Zielen, Ihrer Risikobereitschaft und dem aktuellen Marktumfeld ab. Oftmals ist auch eine Kombination verschiedener Finanzierungsbausteine sinnvoll.
Können Bausparverträge auch für Modernisierungen genutzt werden?
Ja, Bausparverträge sind nicht ausschließlich für den Neukauf von Immobilien vorgesehen. Sie können Ihr angespartes Guthaben und das daraus resultierende Bauspardarlehen auch für die Finanzierung von Renovierungs-, Sanierungs- oder Modernisierungsmaßnahmen an Ihrem bestehenden Wohneigentum einsetzen. Dies kann beispielsweise die energetische Sanierung, den Einbau einer neuen Heizung, den Umbau des Bades oder die Erweiterung Ihres Hauses umfassen. Die Konditionen und die Verwendbarkeit für solche Maßnahmen sind in den Allgemeinen Geschäftsbedingungen der jeweiligen Bausparkasse geregelt.
FAQ – Häufig gestellte Fragen zu Bausparen für den Hauskauf: So lässt sich der Vertrag einsetzen
Wie lange dauert es, bis mein Bausparvertrag zuteilungsreif ist?
Die Dauer bis zur Zuteilungsreife eines Bausparvertrags variiert je nach Bausparkasse, der gewählten Bausparsumme und den individuellen Vertragsbedingungen. In der Regel dauert es zwischen 5 und 15 Jahren, bis die vertraglich vereinbarte Mindestsparguthaben erreicht ist und die Bausparkasse die Zuteilung vornimmt. Die genaue Wartezeit hängt auch von der Anzahl der verfügbaren Bausparverträge ab, die die Bausparkasse vergeben kann, und von der Entwicklung der Bilanzen der Bausparkasse.
Welche Voraussetzungen muss ich für die Zuteilung meines Bauspardarlehens erfüllen?
Um Ihr Bauspardarlehen zu erhalten, müssen in der Regel zwei Hauptvoraussetzungen erfüllt sein: Erstens muss ein bestimmter Mindestbetrag Ihrer Bausparsumme angespart sein (üblicherweise 30-50%). Zweitens muss die sogenannte Bewertungszahl des Bausparvertrags einen bestimmten Schwellenwert erreichen. Die Bewertungszahl berücksichtigt neben der Sparleistung auch die Laufzeit des Vertrages und die Höhe der eingezahlten Sparzinsen. Die genauen Kriterien werden von jeder Bausparkasse individuell festgelegt und sind in den Vertragsbedingungen einsehbar.
Kann ich meinen Bausparvertrag vorzeitig auflösen?
Ja, eine vorzeitige Auflösung Ihres Bausparvertrags ist grundsätzlich möglich. Allerdings sollten Sie sich der Konsequenzen bewusst sein. Bei einer vorzeitigen Auflösung verlieren Sie in der Regel das Recht auf das zinsgünstige Bauspardarlehen. Zudem werden die gezahlten Guthabenzinsen oft auf ein deutlich niedrigeres Niveau abgesenkt, das dem eines Sparkontos entspricht. In manchen Fällen können auch Gebühren für die vorzeitige Kündigung anfallen. Prüfen Sie daher genau die Vertragsbedingungen, bevor Sie eine solche Entscheidung treffen.
Gibt es staatliche Förderungen für Bausparverträge?
Ja, es gibt staatliche Förderungen, die Sie in Anspruch nehmen können, sofern Sie die entsprechenden Voraussetzungen erfüllen. Dazu gehören die Wohnungsbauprämie, die Sie auf Ihre eigenen Sparleistungen und unter Umständen auf Beiträge Ihres Ehepartners erhalten können, sowie die Arbeitnehmersparzulage, die für vermögenswirksame Leistungen gewährt wird. Die genauen Förderhöhen und Einkommensgrenzen ändern sich regelmäßig und sind bei den zuständigen staatlichen Stellen oder Ihrer Bausparkasse zu erfragen.
Wie verhält es sich mit den Zinsen bei einem Bauspardarlehen?
Einer der größten Vorteile des Bausparens liegt in den fest vereinbarten Zinssätzen für das Bauspardarlehen. Diese Zinsen werden bereits bei Abschluss des Bausparvertrags festgelegt und bleiben über die gesamte Laufzeit des Darlehens unverändert. Das bedeutet für Sie eine hohe Planungssicherheit und Schutz vor steigenden Marktzinsen. Die Darlehenszinsen für Bauspardarlehen sind in der Regel deutlich niedriger als die Zinsen für klassische Baufinanzierungen, insbesondere in Zeiten hoher Marktzinsen.
Was passiert, wenn ich das Bauspardarlehen nicht benötige?
Sollten Sie nach der Zuteilung Ihres Bausparvertrags feststellen, dass Sie das Bauspardarlehen doch nicht benötigen, haben Sie mehrere Optionen. Sie können das angesparte Guthaben auszahlen lassen und auf das Darlehen verzichten. In diesem Fall erhalten Sie Ihr erspartes Kapital zuzüglich der Guthabenzinsen zurück. Eine weitere Möglichkeit ist, das angesparte Guthaben als Eigenkapital für eine andere Investition zu nutzen oder einen Teil des Darlehens in Anspruch zu nehmen und den Restbetrag nicht abzurufen. Es ist ratsam, sich hierzu von Ihrer Bausparkasse beraten zu lassen, um die für Sie günstigste Variante zu wählen.
Kann ich mehrere Bausparverträge abschließen?
Ja, es ist möglich, mehrere Bausparverträge abzuschließen. Dies kann strategisch sinnvoll sein, wenn Sie beispielsweise unterschiedliche Finanzierungszeitpunkte oder -zwecke planen oder wenn Sie von den individuellen Konditionen verschiedener Bausparkassen profitieren möchten. Beachten Sie jedoch, dass für jeden Vertrag die jeweiligen Ansparbedingungen und möglicherweise Gebühren anfallen. Auch die staatlichen Förderungen sind an bestimmte Höchstgrenzen gebunden, die pro Person gelten.